

Une part significative du patrimoine des grandes familles françaises — de l’ordre de 20 % selon les estimations de place — est investie en private equity, et ce n’est pas sans raison. Cette solution de capital-investissement permet en effet d’optimiser son patrimoine en le diversifiant et en visant une rentabilité accrue, indépendamment des fluctuations boursières.
Rendu de plus en plus accessible via certaines unités de compte, dès 1 000 €, cette option permet désormais à chaque investisseur d’intégrer cette option à une assurance-vie, à un plan d’épargne retraite ou à un contrat de capitalisation. Attention cependant aux pièges car bien que les offres se multiplient, peu nombreuses sont celles qui permettent réellement à l'investisseur de se rapprocher des performances réelles de la classe d'actif. Les équipes de Sapians vous expliquent pourquoi et comment investir au mieux en private equity en 2026.
Les informations contenues dans cet article ont une vocation informative uniquement et ne sauraient être considérées comme un conseil fiscal. Nous invitons les lecteurs à nous contacter directement et/ou solliciter l’avis d’un avocat fiscaliste avant toute action.
Qu’est-ce que le private equity ?
Investir en private equity ou en capital-investissement consiste à placer son argent dans des entreprises non cotées en direct ou via des fonds d’investissement. Cela permet d’investir dans l’économie réelle, indépendamment des fluctuations des marchés boursiers.
Il est ainsi possible de devenir actionnaire d’une startup, d’une entreprise locale ou d’une société créée par des proches, aussi bien lors de la constitution de cette entité, que lors d’une augmentation de capital ultérieure.
Le private equity est un type d'investissement qu'il est possible de mettre en place directement et de façon autonome en soutenant directement des entreprises, mais le plus souvent via des fonds d'investissement gérés par des professionnels qui s'occuperont de la sélection et l'accompagnement des entreprises.
Le marché du private equity existe depuis de nombreuses années mais était jusqu'ici réservé aux investisseurs institutionnels et aux grandes familles. Ces dernières années, les gérants de fonds ont souhaité rendre accessible les fonds au grand public et les gouvernements souhaitent de plus en plus flécher l'épargne des particuliers vers l'économie réelle - rendant ainsi le private equity plus accessible. Les investisseurs particuliers sont de plus en plus friands de cette classe d'actifs, attirés notamment par les performances passées de la classe d’actifs, par des investissements porteurs de sens et par une volatilité affichée plus faible que celle des marchés boursiers. Sur ce dernier point, une précision s’impose : cette moindre volatilité tient à la fréquence de valorisation — trimestrielle ou semestrielle, contre continue en bourse — et non à une moindre exposition au risque. Le non coté n’est pas moins risqué que le coté, et l’illiquidité s’ajoute à ce risque.
Pourquoi investir dans le private equity en 2026 ?
L’investisseur en private equity doit toujours définir en premier sa stratégie de placement, en tenant compte de la performance nette possible, avantages fiscaux inclus.
Quelle est la rentabilité du private equity ?
Le private equity étant par définition non coté, sa rentabilité ne peut être appréciée par les moyens classiques (valeur de l’action, montant des dividendes versés…). La performance d'un fonds de private equity se calcule en analysant le gain de valeur des entreprises du portefeuille.
Compte tenu du fait que la plupart des fonds de private equity fonctionnent sur le principe d'appel de fonds et restitution progressifs du capital, raisonner en TRI (taux de rentabilité interne) peut être biaisé. On préfèrera différents indicateurs de multiple de valorisation :
Notons que la performance historique des fonds de private equity dépend grandement du type de stratégie. Le venture capital, le growth equity ou le LBO présentent en effet des niveaux de risque et de performance bien différents.
Même s’il n’existe aucune garantie sur le capital ou sur la rentabilité attendue, comme pour les marchés boursiers, les performances passées du capital-investissement français ont, sur longue période, dépassé celles des actions cotées de quelques points : le rendement annuel moyen est ressorti à 11,4 % sur quinze ans, contre 6 % pour le CAC 40 (source à réactualiser à chaque édition de l’étude France Invest). Ces chiffres décrivent le passé sur un indice de place ; ils ne préjugent en rien du rendement d’un fonds donné, qui reste un objectif de gestion et jamais une garantie.
L'écart de performance historique entre la bourse et le private equity peut s'expliquer de plusieurs manières (non exhaustives) :
- Absence de liquidité : le private equity est un investissement non liquide (il est très compliqué de récupérer ses billes avant la fin du délai imparti). Les investisseurs exigent en contrepartie une prime d’illiquidité, c’est-à-dire un rendement attendu supérieur. Cette prime est une rémunération du risque supporté, pas un supplément acquis d’avance.
- Effet de levier : les plus gros fonds de private equity ont recours à l'emprunt pour augmenter le montant investi et donc booster les performances.
- Sélection des entreprises, niveaux de valorisation faibles : les plus gros fonds internationaux ont pu investir dans des très belles entreprises à des niveaux de valorisation faible - générant de très belles performances.
- Une politique entrepreneuriale de long terme, s’appuyant plus sur l’économie réelle que sur un marché spéculatif.
Attention : la performance passée est le critère de vente n°1 des distributeurs de solution de private equity aux particuliers. Chez Sapians, nous sommes particulièrement vigilants dans notre sélection à la capacité des gérants à reproduire les performances passées et sommes très conservateurs sur les prévisions de performances à venir sur la classe d'actif compte-tenu des niveaux de valorisation actuels des entreprises et des taux d'intérêt.
Pendant combien d'années pourriez-vous vivre de votre patrimoine ? Calculez-le avec notre simulateur d'autonomie financière :
Quels sont les avantages fiscaux du private equity ?
Le capital investissement relevant du régime d’imposition des valeurs mobilières, le choix de l’enveloppe fiscale va être essentiel pour optimiser son placement, notamment en termes de plus-value ou de succession. Ce dispositif peut bénéficier du régime fiscal avantageux de l’apport cession, autorisant un report de plus-value pour le professionnel cédant son entreprise, sous réserve des dispositions de l’article 150-0 B Ter du CGI.
Dans le cadre général, le capital investissement relève du régime général des plus-values de cession, avec possibilité d’opter pour la flat tax de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la LFSS 2026).
Toutefois, certains avantages fiscaux spécifiques ont été pensés pour favoriser les investissements dans l’économie réelle, notamment dans des entreprises françaises et européennes :
-
Exonération d’imposition sur les plus-values, à condition de conserver les parts plus de 5 ans et sous réserve de ne pas détenir, avec son cercle familial, plus de 10 % des parts du fonds ni 25 % des droits dans les bénéfices des sociétés du portefeuille (certains FCPR dits "fiscaux" et FPCI). Les prélèvements sociaux sont toutefois dus.
-
Réduction d'impôt à l'entrée : investir dans des parts de FCPI ou FIP offre une réduction d'impôt à l'entrée (de 18% à 25%). Nous attirons l'attention de nos investisseurs sur le risque et les frais très élevés de ces fonds que nous considérons chez Sapians comme des opportunités à écarter.
Tous ces avantages sont cumulables avec les dispositions prévues par le régime d’apport cession, notamment dans les articles 150-0 A et 150-0 B ter du Code Général des Impôts. Un spécialiste du private equity comme Sapians peut ainsi aider son client à choisir les bons supports et l’enveloppe fiscale adéquate, dans le strict respect de la législation en vigueur.
Les solutions sont donc variées et peuvent être adaptées à la plupart des objectifs patrimoniaux. Pour en savoir plus sur les opportunités d'investissement offertes par les FPCI, nous vous invitons à contacter un conseiller Sapians.
Quelles sont les enveloppes pour investir dans le private equity ?
Investir en private equity peut s’effectuer de deux façons, soit directement en devenant actionnaire d’une société non cotée, soit indirectement via des fonds d’investissement. Cette dernière approche permet alors de diversifier le portefeuille et de mutualiser les risques, en bénéficiant des conseils d’une société de gestion spécialisée.
Dans tous les cas, l’investisseur doit donc penser tout autant à la nature des participations acquises, qu’à l’enveloppe qui va contenir son investissement. Cette dernière va en effet avoir des implications sur les modalités de gestion et sur les conséquences fiscales (assurance vie française ou assurance vie luxembourgeoise, PEA, PEA-PME…).
C’est pourquoi il est toujours conseillé de faire appel à un spécialiste en capital investissement, pour établir une solution sur-mesure et à risque maîtrisé, tenant compte de la situation patrimoniale et fiscale de l’investisseur. Sapians propose ainsi différentes solutions rigoureusement sélectionnées (nous vous présentons toutes les enveloppes pour investir en private equity dans cet article).
Investir en private equity via une assurance-vie
Cet investissement, envisageable sur des parts de fonds éligibles à partir de 1 000 €, présente trois grands avantages :
-
Un montant d’investissement accessible à tous.
-
Une garantie de liquidité assurée par l’assureur, ce qui s’accompagne toutefois souvent d’un taux de rendement moins avantageux.
-
Les avantages fiscaux de l’assurance-vie au-delà de 8 ans, en particulier dans le cas d’une succession.
La plupart des fonds de private equity accessibles en assurance-vie française sont des FCPR, solutions "retail" permettant de regrouper des investisseurs en vue d'investir dans de plus gros fonds. Ces fonds sont une première manière d'investir en private equity mais sont souvent chargés en termes de frais.
Pour les investisseurs disposant d'un capital plus important, il est possible d'investir en private equity dans un contrat d'assurance-vie au Luxembourg. Au sein des contrats luxembourgeois, il est possible d'accéder à des fonds de private equity professionnels, comme des SLP ou des FPCI. L'avantage pour l'investisseur est d'accéder à des fonds plus "purs" et d'espérer davantage de performance et moins de frais.
À partir de 250 000 €, l’assurance-vie luxembourgeoise se présente comme un véritable couteau suisse, permettant de faire, en toute légalité, un montage sur-mesure pour chaque investisseur, en logeant dans la même enveloppe du private equity, de l’infrastructure, de la dette privée ou des produits cotés type ETF aussi appelés trackers. Le recours à un professionnel en capital investissement permet ainsi de réaliser le montage optimal, adapté aux besoins et aux objectifs de chacun.
Investir en private equity via d'autres enveloppes
Il est possible de loger des investissements en private equity dans d'autres enveloppes, générant leur propre fiscalité :
- PER
- PEA
- PEA-PME
- Épargne salariale (PEE-PERCO)
- Compte-titres
- Contrat de capitalisation
Investir en private equity en direct en 2026
Différentes solutions de capital investissement sont possibles pour des montants supérieurs :
-
À partir de 5 000 € en direct, 1 000 € dans les enveloppes assurance-vie, l’investissement en FCPR permet de proposer une exonération de l’imposition sur les plus-values à la sortie.
-
À partir de 100 000 €, les fonds professionnels FPCI (Fonds Professionnel de Capital Investissement) ou SLP (Société Libre de Partenariat) visent une rentabilité plus élevée, rendue possible par l’absence de contraintes applicables aux fonds grand public, ces derniers limitant généralement la prise de risques.
Comment sélectionner les fonds de private equity en 2026 ?
Réussir sa stratégie d’investissement en capital-investissement suppose donc deux grandes étapes :
-
Bien choisir son enveloppe fiscale pour optimiser son placement.
-
Choisir ensuite les bons fonds à loger dans cette enveloppe fiscale.
Pour certains épargnants, le fait d’investir dans des fonds non cotés peut paraître inquiétant, car ils ont l’impression (à tort) de disposer de moins d’informations pour effectuer leur sélection.
En réalité, un professionnel du private equity analyse plusieurs paramètres clés pour estimer le rendement attendu :
-
L’encours de la société de gestion pilotant le fonds d’investissement, garantissant sa solidité et son expérience.
-
Les frais de gestion annuels, qu’ils soient récurrents, ponctuels ou indirects, ainsi que les frais de constitution du fonds.
-
L’indicateur synthétique de risque (entre 1 et 7), qui intègre à la fois le risque de crédit lié à l’effet de levier et les risques spécifiques du marché sur la durée de vie du fonds.
- La pertinence de la stratégie d’investissement en fonction du contexte économique en 2026.
- La sélection de fonds top quartile, c’est-à-dire ceux générant depuis plusieurs années les meilleures performances de leur catégorie.
- L’analyse de l’équipe de gestion, sa stratégie et sa capacité à pérenniser la performance du fonds.
Seule cette analyse précise par des professionnels expérimentés et indépendants permet donc de maîtriser au mieux le risque inhérent à tout investissement en private equity. Le capital-investissement peut alors trouver sa place dans une stratégie de diversification patrimoniale, grâce à une approche sur-mesure alignée avec les objectifs patrimoniaux et fiscaux de chaque investisseur.
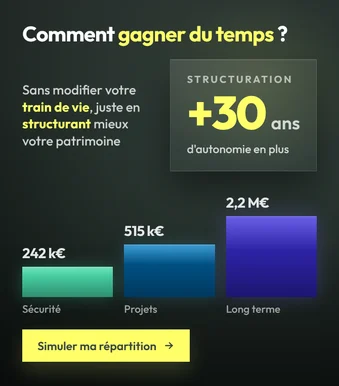
Votre allocation est-elle construite pour durer ? Comparez-la avec la méthode Sapians grâce à notre simulateur de structuration patrimoniale :
En résumé
Le private equity consiste à financer des entreprises non cotées, en direct ou via des fonds. Il s’est largement ouvert aux particuliers, mais l’écart entre les performances de la classe d’actifs et celles réellement perçues par l’épargnant tient à trois choses : l’enveloppe, les frais et le gérant.
- Le ticket d’entrée dépend du véhicule : dès 1 000 € via une unité de compte en assurance-vie, 5 000 € en direct sur un FCPR, 100 000 € pour un FPCI ou une SLP réservés aux investisseurs professionnels et assimilés.
- Le régime de droit commun est celui des valeurs mobilières : flat tax de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la LFSS 2026), sauf option pour le barème progressif.
- Certains FCPR et FPCI « fiscaux » exonèrent d’impôt sur le revenu les plus-values après 5 ans de détention, sous conditions de seuils de détention. Les prélèvements sociaux restent dus.
- L’enveloppe change le résultat net : assurance-vie française, contrat luxembourgeois, PEA, PEA-PME, PER, épargne salariale ou compte-titres n’offrent ni les mêmes accès aux fonds, ni la même fiscalité, ni les mêmes frais.
- La volatilité affichée du non coté est plus faible que celle des marchés cotés, mais c’est un effet de la valorisation trimestrielle, pas une protection. Le capital n’est pas garanti et les sommes sont immobilisées plusieurs années.
- La dispersion des performances entre gérants est considérable : le choix de la société de gestion, ses frais et sa capacité à reproduire ses résultats passés pèsent davantage que la classe d’actifs elle-même.
Chez Sapians, nous examinons les frais à tous les étages, la durée réelle d’immobilisation et l’historique de l’équipe de gestion avant de référencer un fonds, et nous restons volontairement prudents sur les perspectives de rendement. Les performances passées ne préjugent pas des performances futures, et tout objectif de rendement affiché reste un objectif de gestion.
Questions fréquentes
Pourquoi le private equity intéresse-t-il les investisseurs patrimoniaux ?
Pour diversifier un patrimoine au-delà des marchés cotés, financer l’économie réelle et viser une création de valeur sur un horizon long. Cet objectif se paie par une immobilisation de plusieurs années et un risque de perte en capital.
Le non coté est-il moins risqué que le coté ?
Non. Sa volatilité affichée est plus faible parce que la valeur liquidative est établie trimestriellement ou semestriellement, là où une action cotée est valorisée en continu. Ce lissage est un artefact de mesure, non une protection : la valeur des participations évolue bien avec l’économie, et l’illiquidité s’ajoute au risque.
Quelle fiscalité s’applique aux gains ?
Par défaut, celle des valeurs mobilières : prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la LFSS 2026, ou barème progressif sur option. Certains FCPR et FPCI « fiscaux » permettent une exonération d’impôt sur le revenu après 5 ans, les prélèvements sociaux restant dus.
Comment y accéder concrètement ?
Par une unité de compte en assurance-vie dès 1 000 €, par un FCPR en direct à partir de 5 000 €, ou par un FPCI ou une SLP à partir de 100 000 € pour les investisseurs professionnels et assimilés. Le contrat d’assurance-vie luxembourgeois permet, pour des montants plus élevés, de loger des fonds professionnels dans une enveloppe unique.
Comment juger un fonds avant d’investir ?
En examinant l’encours et l’ancienneté de la société de gestion, le détail des frais — récurrents, ponctuels et indirects —, l’indicateur synthétique de risque, la cohérence de la stratégie avec le contexte économique, et surtout la capacité démontrée de l’équipe à reproduire ses résultats. La performance passée est l’argument de vente le plus employé ; c’est aussi le moins prédictif.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.