Investir dans le Private Equity peut être un moyen efficace de diversifier son portefeuille et de rechercher des rendements attractifs. C’est pourquoi, cette classe d’actif est intégrée dans la poche long-terme de la méthode Sapians.
Il existe de très nombreux fonds qui permettent d’investir en private equity ou en non coté de manière plus générale (intégrant dette privée et actifs réels). Au-delà de la sélection du fonds, il est important de se pencher sur la manière d’y investir en répondant à une question clé : dans quelle enveloppe (assurance-vie, PEA, direct, etc.) vais-je loger mon investissement en private equity ?
Dans cet article, nous examinons les différentes options envisageables pour loger ses investissements en Private Equity et leur impact fiscal.
Distinction des structures juridiques de fonds de Private Equity
Il est possible d'investir en Private Equity à travers différents types de fonds. Ces types de fonds se distinguent en termes de ticket d’entrée, de type de stratégie, de format de perception des gains ou encore de sous-jacents.
Le choix du type de fonds influera sur la sélection de l’enveloppe au sein de laquelle vous pourrez loger votre investissement.
Les FCPR (Fonds Commun de Placement à Risques) sont accessibles avec un ticket d'entrée relativement faible (1 000 €) et permettent d’investir généralement dans des sociétés non cotées françaises ou européennes. Ce format de fonds est idéal pour les investisseurs particuliers qui souhaitent mettre un pied à l’étrier en investissant pour la première fois dans le private equity.
Les SLP (Sociétés de Libre Partenariat) ou les FPCI (Fonds Professionnels de Capital Investissement) impliquent généralement un minimum d’engagement plus élevé (100 000 €). Ils sont la plupart du temps destinés à des investisseurs professionnels ou plus fortunés et peuvent étendre leurs investissements au monde entier.
Bien entendu, il n’est pas obligatoire d’investir au travers d’un fonds d’investissement géré par un gestionnaire. Vous pouvez investir directement dans une entreprise en détenant des parts de son capital, si vous disposez de l’expertise et du réseau nécessaire pour structurer un portefeuille diversifié. Néanmoins, nous considérons chez Sapians que les performances des meilleurs fonds en termes de moyens et d’expertise, sont extrêmement difficiles (voire impossibles) à reproduire par un seul investisseur, et ce malgré les frais associés des fonds.
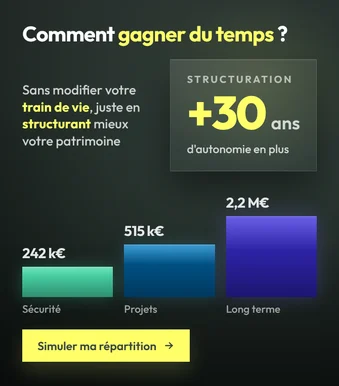
Comparez votre allocation actuelle avec une stratégie structurée dans la durée grâce à notre simulateur de structuration patrimoniale :
Investir dans un fonds de private equity en direct (nominatif pur)
Investir en Private Equity en nominatif pur signifie détenir des parts d’un fonds ou d’une entreprise sans passer par une enveloppe spécifique.
Un des avantages de cette méthode d’investissement est de réduire le coût global car elle n’ajoute pas de frais de gestion d’enveloppe aux frais de gestion du fonds.
La fiscalité appliquée sur les plus-values ou distributions de dividendes est celle du fonds uniquement car il n’y a pas d’enveloppe. Vous êtes donc imposé à la Flat Tax ou PFU (prélèvement forfaitaire unique) au taux de 31,4% dans la plupart des cas.
Cependant, certains fonds bénéficient d’une fiscalité allégée et leurs gains ne seront fiscalisés qu’aux prélèvements sociaux (18,6%) pour une personne physique ou au taux réduit de l’IS (impôt sur les sociétés ; 15%) pour une personne morale. C’est notamment le cas des fonds qui investissent sur le territoire français ou européen mais ces derniers sont soumis à des contraintes d’investissement supplémentaires.
En termes d’investissement minimum, son montant dépend de la structure juridique du fonds, généralement de 5 000 € à 100 000 €, voire 250 000 € pour certains.
La liquidité d’un investissement en direct est très limitée et restreinte aux fenêtres prévues par le fonds. Généralement, il n’est pas possible de sortir de son investissement avant la ou les dates d’échéance prévues.
Investir dans un fonds de private equity au sein d'un contrat d'assurance-vie français
Il est possible d’investir en private equity ou non coté au sein de contrat d’assurance-vie de droit français. Le choix du fonds est alors limité à la liste prévue par l’assureur au sein de son contrat.
L'investissement en Private Equity au sein d'un contrat d'assurance-vie français offre plusieurs avantages fiscaux.
Les gains ne sont imposés qu’en présence de rachats avec plus-value. Ils sont fiscalisés à la flat tax de 30 % — l'assurance-vie ayant conservé des prélèvements sociaux à 17,2 %, contrairement aux valeurs mobilières passées à 18,6 % — et peuvent bénéficier d’une fiscalité allégée sous conditions si le contrat a plus de 8 ans.
De plus, en cas de décès de l'assuré, les capitaux transmis aux bénéficiaires désignés bénéficient d'une exonération totale ou partielle des droits de succession.
Attention aux frais de gestion de l’enveloppe qui pèseront sur la performance globale du fonds de private equity.
L’investissement minimum est souvent de l’ordre de 1 000 €. La liquidité est généralement portée par l’assureur mais ces derniers prévoient souvent des pénalités en cas de sortie avant 5 ans.
Investir dans un fonds de private equity au sein d'un contrat d'assurance-vie luxembourgeois (FAS)
Les contrats d'assurance-vie luxembourgeois, offrent une plus grande flexibilité en termes de choix d'investissements, y compris dans le Private Equity.
Au sein d’un FAS (Fonds d’Assurance Spécialisé), vous êtes libre d’investir dans le fonds de private equity que vous voulez, sans que ce dernier ne soit préalablement référencé par la compagnie d’assurance-vie. Attention cependant à certaines contraintes réglementaires au niveau des détentions maximum au sein des contrats luxembourgeois sur cette classe d’actifs.
Sur le plan fiscal, le contrat Luxembourgeois bénéficie du même fonctionnement que le contrat français.
Au même titre que son cousin français, le contrat Luxembourgeois prévoit lui aussi des frais d’enveloppe mais aussi les frais de la banque dépositaire. Attention donc à bien identifier les différentes couches qui peuvent grever la performance du fonds de private equity.
L’investissement minimum est souvent élevé, de l’ordre de 125 000 € à 250 000 €. Pour bénéficier de toute la puissance du contrat Luxembourgeois, le montant minimum conseillé est souvent supérieur à ce premier seuil.
Investir dans un fonds de private equity au sein d'un compte-titres
Un compte-titres permet à l’investisseur d’acheter les parts d’un fonds de private equity. En théorie, il est possible d’investir dans la plupart des fonds mais la réalité est plus nuancée et il convient d’étudier le référencement auprès de chaque banque dépositaire du compte.
Le compte-titres permet une flexibilité intéressante en termes d’optimisation des flux de trésorerie. En effet, les fonds professionnels appelant régulièrement le capital engagé, il est possible d’investir les fonds en attente sur des produits performants à court-terme comme des fonds monétaires et d’honorer rapidement les appels de fonds le cas échéant.
Concernant la liquidité, les fonds présents sur le compte espèces du compte-titres sont totalement liquides. En revanche, les investissements réalisés dans le fonds de private equity ne sont liquides qu’aux conditions prévues par le fonds.
Un compte-titres peut prévoir des frais annuels appelés droits de garde, soyez vigilant(e) à ce point.
Enfin, les plus-values sont fiscalisées à la flat-tax (31,4%) pour les personnes physiques, quelle que soit la structure juridique du fonds sous-jacent.
Investir dans un fonds de private equity au sein d'un PEA-PME
Le Plan d'Épargne en Actions PME (PEA-PME) permet d'investir dans des petites et moyennes entreprises, y compris celles non cotées, avec des avantages fiscaux attractifs.
Les gains réalisés sont imposés à la flat-tax (31,4%) en cas de retrait avant le 5ème anniversaire du PEA-PME. Au-delà de cette date, les plus-values réalisées sont exonérées d’impôt sur le revenu mais soumises aux prélèvements sociaux, à 18,6 % depuis la LFSS 2026.
Cependant, les montants investis dans le Private Equity au sein d'un PEA-PME sont limités et soumis à des conditions spécifiques.
Pour en savoir plus sur cette enveloppe, consultez notre article dédié à l'investissement dans le non coté avec un PEA - PME
Investir dans un fonds de private equity au sein d’un Plan d’Epargne Retraite (PER)
Si votre PER le prévoit, vous pouvez investir dans des fonds de private equity, sous format FCPR notamment. Ce choix a un intérêt certain : le PER étant par essence illiquide (bloqué jusqu’au départ à la retraite sauf clause de déblocage anticipé), l’inconvénient majeur des investissements non cotés devient très secondaire.
Le minimum de souscription est généralement de 500 € à 1 000 € et, en général, le montant maximum est déterminé par votre avis d’impôt puisque les sommes versées sont, sous conditions, déductibles du revenu imposable.
À noter : la loi industrie verte, promulguée en octobre 2023, rend obligatoire une part d’investissement en private equity au sein des gestions pilotées des enveloppes épargne retraite et assurance-vie. Cette mesure vise notamment à accélérer la réindustrialisation du pays et à flécher les investissements vers l’économie verte.
Investir dans un fonds de private equity au sein d’un plan d’épargne salariale
Au sein de son dispositif d’épargne salariale, le dépositaire peut prévoir dans la liste des fonds accessibles, un ou plusieurs fonds dédiés à des investissements dans le non coté.
L’arrivée des fonds de private equity dans les enveloppes d’épargne salariale est récente mais a tendance à se développer.
L’accès au non coté au sein des véhicules d’épargne salariale est possible via des véhicules spécifiques, les FCPE qui sont particulièrement chargés en frais. Attention, car si les frais du PEE sont couverts par l’entreprise, les frais des fonds sous-jacents ne le sont pas, et viennent donc significativement impacter la performance.
La liquidité est celle prévue par l’enveloppe, les sorties peuvent être envisagées soit tous les 5 ans pour les PEE, soit à la retraite pour les PER collectifs.
Un des avantages réside dans la fiscalité puisque les plus-values ne seront fiscalisées qu’aux prélèvements sociaux (18,6 %).
En conclusion, le choix de l'enveloppe pour loger ses investissements en Private Equity dépendra des objectifs, du profil de risque et de la situation fiscale de chaque investisseur. Il est recommandé de consulter un conseiller financier ou fiscal avant de prendre toute décision d'investissement dans ce domaine.
En résumé
À fonds identique, l'enveloppe change tout : la fiscalité, les frais, le ticket d'entrée et l'accès à la liquidité. Sept options, chacune avec son compromis.
- Nominatif pur : pas de frais d'enveloppe, flat tax de 31,4 %, ou prélèvements sociaux seuls (18,6 %) sur les fonds fiscaux. Liquidité limitée aux fenêtres du fonds.
- Assurance-vie française : flat tax de 30 %, cadre successoral, liquidité portée par l'assureur, mais choix de fonds restreint et frais d'enveloppe.
- Assurance-vie luxembourgeoise (FAS) : liberté totale de sélection, mais ticket de 125 000 à 250 000 € et frais de banque dépositaire en plus.
- Compte-titres : souplesse de trésorerie pour gérer les appels de fonds, flat tax de 31,4 %, droits de garde éventuels.
- PEA-PME : exonération d'impôt sur le revenu après 5 ans, prélèvements sociaux de 18,6 %, plafonds et conditions strictes.
- PER : l'illiquidité du non coté devient indolore puisque l'enveloppe l'est déjà, avec déductibilité des versements.
- Épargne salariale : prélèvements sociaux seuls, mais des FCPE chargés en frais que l'entreprise ne couvre pas.
Chez Sapians, ce choix se fait après la sélection du fonds, jamais avant : c'est le sous-jacent qui commande l'enveloppe.
Questions fréquentes
Pourquoi loger du non coté dans un PER ?
Parce que le PER est déjà bloqué jusqu'à la retraite : l'illiquidité du private equity, qui est son principal inconvénient ailleurs, n'en ajoute aucune ici. Les deux horizons coïncident naturellement.
Assurance-vie ou détention en direct ?
L'assurance-vie apporte une liquidité organisée par l'assureur et un cadre successoral avantageux, au prix de frais d'enveloppe et d'un choix de fonds restreint. La détention directe coûte moins cher mais bloque réellement les capitaux.
Qu'est-ce qu'un FAS luxembourgeois ?
Un Fonds d'Assurance Spécialisé : il permet de loger dans le contrat un fonds de votre choix, sans qu'il ait été préalablement référencé par l'assureur. Des contraintes réglementaires encadrent toutefois la part maximale de non coté.
Pourquoi le compte-titres facilite-t-il la gestion des appels de fonds ?
Parce que le compte espèces adossé reste entièrement liquide : les sommes en attente d'appel peuvent y être placées sur des supports monétaires, puis mobilisées rapidement quand le fonds appelle le capital.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.