
 Quels sont les risques liés à nos solutions d’investissement ?" loading="lazy" />
Nous disposons de solutions d’investissement adaptées à tous les profils de risque. Néanmoins, nous appréhendons la notion de risque dans le cadre d’une approche de planification patrimoniale.
En effet, nous aidons nos investisseurs à déterminer les poches de sécurité et les poches relatives à leurs projets afin de pouvoir accepter, sur une poche dynamique, une prise de risque plus élevée en contrepartie d’un potentiel de performance supérieur.
Dans le cadre de notre offre, vous pourrez trouver sous ces liens, une liste des risques associés à chaque typologie d'investissement :
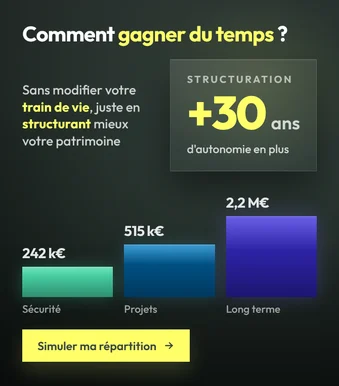
Tout investissement présente un risque de perte partielle ou totale en capital. Pour voir comment une allocation structurée répartit ce risque dans la durée, utilisez notre simulateur de structuration patrimoniale :
En résumé
Tout investissement comporte un risque de perte en capital. La question utile n'est pas de l'éviter, mais de le placer là où il est supportable et de savoir quelle poche du patrimoine peut l'absorber.
- La méthode consiste à distinguer une poche de sécurité, des poches affectées à des projets datés, et une poche dynamique.
- C'est parce que les deux premières sont sécurisées qu'une prise de risque devient acceptable sur la troisième.
- Chaque classe d'actifs a ses risques propres : marchés financiers, immobilier, dette privée, private equity, le détail figure sur des pages dédiées.
- Le risque de perte en capital n'est jamais nul, y compris sur les supports présentés comme prudents.
Chez Sapians, le niveau de risque se décide poche par poche, en fonction de l'échéance à laquelle vous aurez besoin de l'argent.
Questions fréquentes
Qu'est-ce qu'une poche de sécurité ?
La part du patrimoine disponible immédiatement, destinée aux imprévus et aux dépenses de court terme. Elle n'a pas vocation à performer : son rôle est d'être là quand il faut, sans avoir à vendre au mauvais moment.
Un placement peut-il être sans risque ?
Non. Même les supports les plus prudents portent un risque : celui de l'érosion du pouvoir d'achat par l'inflation. Ne pas prendre de risque nominal, c'est en accepter un autre, moins visible.
Comment mon profil de risque est-il déterminé ?
Par trois éléments : votre capacité financière à encaisser une perte, votre horizon de placement, et votre tolérance personnelle à la volatilité. Les trois doivent converger — une forte capacité ne suffit pas si vous ne dormez plus.
Le non coté est-il plus risqué que la Bourse ?
Il paraît moins volatil parce que ses actifs sont valorisés quelques fois par an et non en continu. Cette faible volatilité affichée est un artefact de mesure : le risque d'entreprise demeure, et l'illiquidité s'y ajoute.