ℹ️ Repères de rendement et de fiscalité — Livret A : 2,4 % (taux en vigueur depuis février 2025). Fonds en euros : environ 3 % en moyenne (millésime 2024). SCPI : environ 4,5 % de taux de distribution moyen (ASPIM, 2024). Prélèvements sociaux sur les plus-values mobilières : 18,6 % depuis la LFSS 2026 ; l’assurance-vie reste à 17,2 %. Au-delà de 1 M€ : structuration en holding, apport-cession (réinvestissement de 70 % dans les 36 mois), assurance-vie luxembourgeoise, fonds 150-0 B ter, dette privée.
Imaginons que vous recevez 1 million d'euros – que ce soit par héritage, par un gain au loto, ou grâce à un bonus exceptionnel au travail. Face à cette somme considérable, de nombreuses questions se posent : que faire de cet argent ? Faut-il l'utiliser immédiatement ou le placer pour l'avenir ? Et surtout : est-il possible de changer de vie avec 1 million d’euros, de vivre de ses rendements ou même peut-être de quitter son emploi ?
Nous explorerons comment investir efficacement cette somme en utilisant la méthodologie Sapians, employée par les plus grandes fortunes, afin de déterminer si un million d'euros peut vraiment vous permettre de vivre de ses rendements.
1. Identifier ses besoins
Avant de prendre des décisions d'investissement, vous devrez identifier vos besoins et vos objectifs financiers pour suivre la meilleure stratégie de placement pour cet argent.
Calcul de son Besoin en Fonds de Roulement (BFR)
Le BFR personnel correspond à la somme dont vous avez besoin pour vivre chaque mois, après paiement de vos impôts. À titre d’exemple, avoir besoin de 5 000 € nets par mois pour maintenir son niveau de vie, équivaut à 60 000 € par an. Néanmoins, pour une évaluation précise, il convient d’inclure les frais de vie imprévus et les impôts sur les gains des investissements.
Étapes pour calculer son BFR :
-
Lister les dépenses mensuelles : logement, alimentation, transport, loisirs, etc.
-
Inclure les dépenses annuelles : vacances, assurance, impôts.
-
Prévoir une marge pour les imprévus : réparation voiture, frais médicaux, etc.
-
Calculer les impôts sur le revenu des investissements.
Identifier ses projets et leurs échéances
Vient ensuite une nouvelle étape cruciale dans l’identification de vos besoins, la détermination de vos projets et de leurs échéances. Cela peut inclure des investissements, des voyages, le financement des études de vos enfants, la préparation de votre retraite ou même le projet de quitter votre emploi. Chaque objectif exercera une influence différente sur votre stratégie d'investissement, il faut donc bien les prendre en considération avant de se lancer.
Exemples de projets :
- Court terme (1-5 ans) : achat d'une voiture, voyage, travaux de rénovation.
- Moyen terme (5-10 ans) : achat de résidence principale, financement des études des enfants.
- Long terme (10 ans et plus) : expatriation, préparation de la retraite, constitution d'un patrimoine pour les héritiers.
Identifier son profil de risque
Par la suite et avant de placer un million d’euros, vous devez identifier votre profil de risque. Êtes-vous prêt à risquer une partie de ce capital pour obtenir des rendements plus élevés ? Préférez-vous des placements sécurisés avec des rendements plus modestes ? Votre tolérance au risque est un facteur déterminant dans le choix de vos investissements.
Il existe différents profils d'investisseurs, à vous de voir celui qui s’accorde le mieux à vos objectifs d’investissement.
- Prudent : préfère la sécurité du capital à des rendements élevés.
- Équilibré : accepte un niveau modéré de risque pour des rendements équilibrés.
- Dynamique : prêt à prendre des risques élevés pour des rendements potentiellement importants.
Chaque profil possède ses propres stratégies d'investissement et aura des incidences sur les choix d'actifs. Prenons l’exemple d’un investisseur prudent qui privilégiera les obligations d'État et les fonds en euros. Il n’en ira pas de même pour un investisseur dynamique qui se tournera davantage vers les actions, le private equity et les investissements alternatifs. Connaître son profil de risque permet de construire un portefeuille cohérent avec ses attentes et sa tolérance aux fluctuations du marché.
Évaluer sa situation patrimoniale actuelle
Pour établir une stratégie d'investissement cohérente, il est indispensable de faire un bilan complet de votre patrimoine actuel. Plusieurs éléments doivent apparaître, comme les actifs financiers (comptes bancaires, placements, actions, obligations, etc.), les actifs immobiliers (résidences, investissements locatifs, etc.) et les passifs (crédits en cours, dettes, etc.).
Outre les actifs et les passifs, il est essentiel d'examiner la liquidité de vos investissements, c'est-à-dire la facilité avec laquelle vous pouvez convertir vos actifs en liquidités sans perte significative de valeur. Pensez également à vérifier si votre portefeuille est suffisamment diversifié afin de minimiser les risques et ainsi d'optimiser le rendement global.
Ces points nécessitent souvent l'accompagnement d'un expert en gestion de patrimoine, comme ceux travaillant chez Sapians.
2. Calcul du délai d’érosion
Le délai d'érosion correspond à la durée à partir de laquelle vous aurez épuisé votre capital (soit 1 million d’euro), si vos besoins en liquidités sont trop élevés par rapport aux rendements générés par vos investissements. Par exemple, si vous avez des besoins en cash trop importants pour vos projets. Afin d’éviter l'érosion de votre capital, il importe de déterminer le rendement annuel minimum nécessaire.
Exemple de calcul :
Supposons que vos besoins annuels soient de 60 000 € et que vous disposez d'un capital de 1 million d'euros. Pour éviter de toucher à votre capital, vous devez générer au moins 6 % de rendement annuel. Si vos investissements génèrent seulement 3 % de rendement net, vous commencez à puiser dans votre capital et celui-ci finira par s'éroder.
Rendement nécessaire = BFR annuel / Capital initial
Si le rendement des investissements est inférieur à ce besoin annuel, le capital initial sera érodé pour combler la différence, raccourcissant ainsi la durée pendant laquelle le capital peut subvenir à vos besoins. Ce calcul est indispensable pour estimer combien de temps vous pouvez vivre de votre capital sans l'épuiser.
Pour autant, il est possible d’atténuer le délai d’érosion, par exemple si l’on dispose de temps pour faire travailler les fonds avant d’en percevoir les fruits. On appelle cela la phase de capitalisation.
Afin d’éviter d’éroder le capital investi, déduire le rendement minimum annuel à générer peut être une solution.
Prenons un exemple concret où le rendement des investissements est de 4 % net et le BFR annuel est de 60 000 €. Avec un capital de 1 million d'euros, le revenu généré serait de 40 000 € par an. Vous auriez donc besoin de puiser 20 000 € par an dans votre capital pour couvrir votre BFR. Cela signifie que votre capital diminuerait de 20 000 € par an, et vous auriez épuisé votre capital en environ 50 ans si les conditions restent identiques.
3. Travailler par poches
La méthodologie Sapians recommande de diviser votre capital en différentes "poches" pour satisfaire divers objectifs à court, moyen et long terme :
- Poche sécurité
- Poche projet
- Poche long terme
En travaillant par poches, vous répondez de manière ciblée à vos différents besoins financiers tout en optimisant le rendement global de votre portefeuille. Chaque poche a un objectif spécifique et une stratégie d'investissement adaptée, ce qui facilite la gestion des risques et la planification à long terme.
Cette approche vous garantit de pouvoir ajuster chaque poche indépendamment en fonction de l'évolution de vos objectifs et des conditions du marché.
Poche Sécurité
Cette poche est dédiée à des investissements prudents et facilement accessibles en cas de besoin imprévu. Elle peut inclure des comptes à terme, des obligations d'État, ou des fonds en euros dans les assurances-vie, avec un rendement cible de 2 à 4 %.
Composition possible de la poche sécurité :
- Comptes à terme : offre de la liquidité et une faible prise de risque.
- Obligations d'État : sécurité et rendement modéré.
- Fonds en euros : dans les assurances-vie pour un rendement sécurisé.
Avantages de la poche sécurité :
Cette poche vous protège contre les imprévus financiers, tels que des dépenses médicales urgentes ou des réparations imprévues. Elle garantit également que vous disposez de liquidités suffisantes sans avoir à vendre des investissements à long terme en cas de besoin immédiat.
Poche Projet
Cette poche est destinée à financer des projets spécifiques à moyen terme, comme l'achat d'une résidence principale ou des investissements dans l'immobilier locatif. Les placements peuvent être plus performants, tels que des ETF, des obligations d'entreprises, ou des fonds structurés, avec un rendement cible de 6 à 7 %.
Composition possible de la poche projet :
- ETF (Exchange-Traded Funds) : diversification et potentiel de croissance.
- Obligations d'entreprises : rendements plus élevés que les obligations d'État.
- Fonds structurés : pour des rendements potentiellement plus élevés avec une certaine protection du capital.
Avantages de la poche projet :
Cette poche permet de planifier et de financer des projets spécifiques à moyen terme sans perturber le reste de votre portefeuille. Elle apporte une certaine flexibilité pour saisir des opportunités d'investissement ou financer des projets personnels et permet de rechercher des rendements attractifs.
Poche Long Terme
Cette poche vise à maximiser la croissance du capital sur le long terme. Elle peut inclure des investissements dans des fonds non cotés, comme le private equity ou la dette privée. Ces investissements visent des rendements plus élevés, de l’ordre de 10 à 15 %. Il s’agit d’objectifs de gestion, jamais d’une garantie : le risque de perte en capital est réel, et la valorisation trimestrielle de ces fonds ne les rend pas moins risqués que des actifs cotés — l’illiquidité s’ajoute même au risque de marché.
Composition possible de la poche long terme :
- Private Equity : investissements dans des entreprises non cotées.
- Dette privée : prêts à des entreprises avec des rendements plus élevés.
- Immobilier commercial : potentiel de revenus locatifs élevés.
Avantages de la poche Long Terme :
Cette poche est destinée à la création de richesse à long terme. Elle permet de bénéficier de la croissance des marchés financiers et de divers actifs non cotés, offrant ainsi un potentiel de rendement supérieur. Les investisseurs peuvent ainsi accumuler du capital pour des objectifs de retraite ou de transmission de patrimoine.
Inflation et fiscalité comprises, mesurez combien d'années votre patrimoine peut financer votre train de vie avec notre simulateur d'autonomie financière :
4. Frais et fiscalité : deux aspects à considérer pour doper son rendement
Pour maximiser vos rendements et réussir votre stratégie d’investissement, vous devez nécessairement adapter votre stratégie fiscale à votre situation personnelle. En l’optimisant, vous pourrez ainsi booster votre rendement.
Par exemple dans l’immobilier, le statut de Loueur en Meublé Non Professionnel (LMNP) procure des avantages fiscaux comparés à ceux de la location nue. De même, l'utilisation d'enveloppes fiscales avantageuses comme l'assurance-vie ou le Plan d'Épargne en Actions (PEA) peut significativement réduire l'imposition sur vos gains.
Plusieurs stratégies fiscales peuvent être entreprises pour y parvenir : statut LMNP, assurance-vie, PEA, Fonds Commun de Placement dans l’Innovation (FCPI), Fonds d’Investissement de Proximité (FIP), Plan d’Épargne Retraite (PER), donations, etc.
Optimiser la fiscalité de vos investissements vous permet de maximiser vos rendements nets. Réduire les impôts sur vos gains contribue à augmenter le capital disponible pour réinvestir et générer davantage de revenus. Une stratégie fiscale solide peut faire une différence significative sur le long terme, en particulier pour des sommes importantes comme 1 million d'euros.
Les frais de gestion peuvent avoir un impact majeur sur vos rendements à long terme. Il est souvent plus avantageux d'opter pour une gestion passive, comme les ETF, qui engendrent des frais beaucoup plus bas que la gestion active. Par exemple, la différence de performance entre ces deux types de gestion s'explique majoritairement par les frais plus élevés de la gestion active.
5. Utiliser le levier du crédit
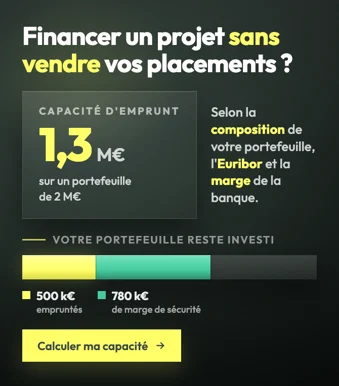
Le levier financier peut augmenter considérablement votre capacité d'investissement. En utilisant un crédit immobilier ou un crédit lombard (avance sur assurance-vie), vous pouvez doubler votre capacité d'investissement. Si vous avez 1 million d'euros, vous pouvez potentiellement investir 2 millions d'euros en utilisant le levier du crédit, ce qui peut générer des rendements plus élevés, tout en gardant une partie de votre capital disponible pour d'autres besoins, par exemple en cas d’urgence.
Quels sont les avantages de l’effet de levier des crédits ?
Accroissement de la capacité d'investissement
Le principal avantage de l'effet de levier est la possibilité d'investir plus que le capital initial.
Avec un crédit immobilier, vous pouvez acheter une propriété d'une valeur bien supérieure à votre apport personnel.
Dans la même logique, avec un crédit lombard, vous pouvez utiliser vos actifs financiers comme garantie pour obtenir des liquidités supplémentaires. Cela vous permet d'accéder à des investissements plus importants et potentiellement plus rentables.
Optimisation des rendements
En augmentant votre capacité d'investissement, le levier peut également optimiser vos rendements. Si vous investissez dans un bien immobilier locatif avec un prêt hypothécaire, par exemple, les revenus locatifs peuvent couvrir les paiements du prêt et générer un surplus. Ce surplus, ou rendement net, est d'autant plus élevé que l'investissement total (apport + crédit) est plus important.
Diversification des investissements
L'utilisation du levier permet également de diversifier vos investissements. À titre d’exemple, en utilisant un crédit lombard, vous pouvez diversifier votre portefeuille en investissant à la fois dans des actions, des obligations et des fonds immobiliers. La diversification aide à répartir les risques et à maximiser les rendements potentiels.
Effet de levier : quels types de crédit sont concernés ?
Crédit immobilier
Le crédit immobilier est utilisé pour l'achat de biens immobiliers, qu'il s'agisse de résidences principales, secondaires ou d'investissements locatifs. Les taux d'intérêt des crédits immobiliers sont généralement plus bas que ceux des autres types de crédits. Les durées de remboursement, quant à elles, peuvent être étendues jusqu'à 30 ans ou plus.
L'immobilier étant un actif tangible et potentiellement générateur de revenus avec les loyers, il apporte une sécurité supplémentaire aux prêteurs, ce qui peut rendre les conditions de prêt plus favorables.
- Effet de levier important : permet d'acquérir des biens de grande valeur avec un apport limité.
- Revenus locatifs : les loyers peuvent couvrir les mensualités du crédit, voire générer un revenu supplémentaire.
- Valorisation du bien : le bien immobilier peut prendre de la valeur au fil du temps, augmentant ainsi votre patrimoine.
Crédit lombard
Le crédit lombard est un prêt garanti par des actifs financiers, tels que des actions, des obligations ou des fonds d'investissement. Ce type de crédit est souvent utilisé par les investisseurs fortunés pour obtenir des liquidités sans avoir à vendre leurs actifs.
Très souples, les crédits lombards affichent des taux d’intérêt généralement bas et offrent l’avantage d’un prêt remboursable à tout moment.
- Liquidité rapide : accès immédiat à des liquidités sans devoir vendre des actifs.
- Taux d'intérêt attractifs : souvent plus bas que les crédits à la consommation.
- Flexibilité : possibilité de rembourser le prêt à tout moment sans pénalités.
- Maintien des investissements : les actifs financiers continuent de générer des rendements, ce qui peut couvrir les intérêts du prêt.
Emprunter plutôt que vendre : comparez les deux options avec notre simulateur de crédit lombard :
6. Cas pratique
Prenons l'exemple d'Adrien, qui souhaite acquérir son indépendance financière dans 10 ans. Adrien a besoin de 5 000 € nets par mois pour maintenir son niveau de vie. Il envisage également d'acheter une résidence principale dans 5 ans, d'une valeur de 500 000 €.
Identification du délai d’érosion:
Adrien place son million d'euros dans un contrat d'assurance-vie luxembourgeois, bénéficiant alors d'une fiscalité avantageuse. En utilisant un crédit lombard, il peut générer un levier de 500 000 €, ce qui lui permet de placer 1,5 million d'euros.
Plan d'investissement :
En plaçant 1 million d'euros dans un contrat d'assurance-vie, Adrien peut profiter d’une fiscalité avantageuse. En profitant de 500 000 € de levier via un crédit lombard, il accroît sa capacité d'investissement (1,5 million d’euros placés).
Répartition des poches d'investissement :
- Poche Sécurité : Adrien investit une partie de ses fonds dans des investissements prudents, comme des comptes à terme et des obligations, avec un rendement cible de 4 %.
- Composition : Comptes à terme, obligations d'État, fonds en euros.
- Rendement cible : 4 %.
- Poche Projet : pour financer sa résidence principale, Adrien place des fonds dans des investissements liquides mais performants, comme des ETF et des obligations, avec un rendement cible de 6 à 7 %.
- Composition : ETF, obligations d'entreprises, fonds structurés.
- Rendement cible : 6-7 %.
- Poche Long Terme : Adrien investit le reste dans des fonds de private equity et de dette privée, avec un objectif de gestion de 15 %, sans garantie de l’atteindre. Les premiers retours de ces fonds interviennent en général à partir de la quatrième ou cinquième année, au rythme des cessions réalisées par les gérants.
- Composition : Private equity, dette privée, immobilier commercial.
- Objectif de gestion : 15 %, non garanti.
Grâce à cette stratégie, Adrien peut faire face à un imprévu grâce à sa poche sécurité. Il peut financer l'achat de sa résidence principale soit en cash, soit en utilisant du crédit.
Par ailleurs, il capitalise suffisamment pour assurer son train de vie dans 10 ans sans éroder son capital. Enfin, il pourra transmettre le contenu de son assurance-vie à ses enfants.
Pour résumer, chaque situation est unique et nécessite une stratégie d’investissement personnalisée. La méthodologie Sapians offre un cadre solide pour structurer et optimiser ses investissements.
Pour tester vos propres hypothèses, plusieurs simulateurs gratuits existent, de qualité inégale : nous les avons comparés dans notre comparatif des simulateurs d’indépendance financière.
En résumé
Un million d’euros placé ne suffit pas, à lui seul, à définir un projet de vie. Ce qui compte, c’est l’écart entre le rendement net obtenu et le besoin annuel à couvrir.
- Tout part du besoin en fonds de roulement personnel : 5 000 € nets par mois représentent 60 000 € par an, soit 6 % de rendement net à dégager sur un capital d’un million d’euros pour ne pas l’entamer.
- Le délai d’érosion mesure la durée au bout de laquelle le capital est épuisé. À 4 % net pour un besoin de 60 000 €, le capital s’érode de 20 000 € par an.
- La méthodologie Sapians répartit le capital en trois poches : sécurité, projet et long terme, chacune avec son horizon et son niveau de risque.
- Les objectifs de gestion vont d’environ 2 à 4 % pour la poche sécurité à 10 à 15 % pour la poche long terme. Ce sont des objectifs, jamais des garanties.
- Le non coté n’est pas moins risqué que le coté : sa volatilité affichée tient à une valorisation trimestrielle et non continue, et l’illiquidité vient s’y ajouter.
- Les frais et la fiscalité pèsent autant que le choix des supports : depuis la LFSS 2026, les prélèvements sociaux sur les plus-values mobilières s’élèvent à 18,6 %, tandis que l’assurance-vie reste à 17,2 %.
Chez Sapians, nous partons toujours du besoin annuel et de l’horizon de chaque projet avant de parler de supports : c’est cet ordre-là qui détermine si un million d’euros permet, ou non, de vivre de ses revenus.
Questions fréquentes
Combien rapporte réellement 1 million d’euros placé ?
Tout dépend de l’allocation. Une poche sécurité vise 2 à 4 % par an, une poche projet 6 à 7 %, une poche long terme investie en non coté 10 à 15 %. Ce sont des objectifs de gestion, pas des rendements acquis : le capital reste exposé au risque de perte, et le résultat net dépend des frais et de la fiscalité.
Peut-on vivre de 1 million d’euros sans travailler ?
C’est possible si le rendement net couvre le besoin annuel. Pour 60 000 € de dépenses, il faut dégager 6 % net et de façon durable, ce qui suppose une part significative d’actifs risqués. En deçà, le capital s’érode : c’est le délai d’érosion qu’il faut calculer avant toute décision.
Qu’est-ce que le délai d’érosion ?
C’est la durée au terme de laquelle le capital est épuisé lorsque les retraits dépassent les revenus produits. Exemple : un capital d’un million d’euros rapportant 4 % net, soit 40 000 €, face à un besoin de 60 000 €, se réduit de 20 000 € par an. Une phase de capitalisation préalable, pendant laquelle rien n’est retiré, allonge sensiblement ce délai.
Faut-il utiliser le crédit pour investir un million d’euros ?
Le crédit immobilier et le crédit lombard augmentent la capacité d’investissement sans vendre les actifs en place. Le levier amplifie toutefois les pertes autant que les gains, et le crédit lombard peut donner lieu à un appel de marge si la valeur des actifs nantis baisse. Il se manie avec une poche de sécurité solide.
Quelle fiscalité s’applique aux revenus de ce capital ?
Sur les valeurs mobilières, le prélèvement forfaitaire unique atteint 31,4 % depuis la LFSS 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’assurance-vie conserve des prélèvements sociaux à 17,2 %, et son antériorité ouvre des abattements après huit ans. Le PEA, le PER et l’assurance-vie luxembourgeoise permettent d’ajuster cette charge selon l’horizon.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.