
Mise à jour LFI 2026 — Pour les cessions intervenues à compter du 21 février 2026 : quote-part de remploi relevée à 70 %, délai porté à 3 ans, conservation des actifs de remploi portée à 5 ans. Sont désormais exclus du remploi : l'immobilier locatif résidentiel (location nue et meublée), la promotion immobilière et le marchand de biens. Restent éligibles, sous réserve de qualification : l'hôtellerie, la para-hôtellerie avec exploitation réelle et l'immobilier d'exploitation, lorsque la société exerce elle-même l'activité commerciale (la simple location des murs à un exploitant reste exclue).
La loi de finances pour 2026 a profondément resserré la place de l'immobilier dans une allocation 150-0 B ter. Le locatif, la promotion et le marchand de biens ne sont plus éligibles au remploi. L'immobilier n'en disparaît pas pour autant des allocations des investisseurs en situation d'apport-cession : il y entre désormais par l'immobilier d'exploitation, et en premier lieu par l'hôtellerie.
Quels sont ses atouts dans une allocation patrimoniale en 150-0 B ter ? Quel immobilier reste éligible, et quels véhicules d'investissement permettent d'y accéder ? Les réponses dans cet article de Sapians.
Vous souhaitez découvrir des solutions d'investissement éligibles au remploi du produit de cession ? Inscrivez-vous et profitez de notre sélection spécialement étudiée pour les entrepreneurs-investisseurs exigeants.
Pourquoi intégrer l'immobilier dans votre allocation 150-0 B ter ?
Le secteur immobilier possède des atouts qui en font un élément intéressant d'une allocation diversifiée en 150-0 B ter, à condition de passer par un support resté éligible au remploi.
Contrairement aux actions et aux obligations, l’immobilier évolue avec une relative indépendance vis-à-vis des fluctuations des marchés financiers. Ses cycles étant distincts, il atténue l’impact des crises boursières sur un portefeuille global. Attention toutefois : sa volatilité affichée est aussi plus faible parce qu’un actif immobilier n’est valorisé que quelques fois par an, et non en continu.
L’immobilier constitue également une protection partielle contre l’inflation. Les loyers, souvent indexés sur l’évolution des prix, permettent de préserver le pouvoir d’achat des investisseurs — la protection n’étant ni automatique ni immédiate. De plus, les actifs immobiliers respectant les meilleures normes environnementales (ESG) bénéficient d’une demande accrue, avec des loyers et des valorisations plus élevés.
Le marché actuel offre aussi un potentiel de valorisation intéressant. Entre les vendeurs contraints et les actifs immobiliers obsolètes nécessitant des rénovations ou un repositionnement, certaines acquisitions peuvent générer une forte revalorisation.
Enfin, l’immobilier permet une diversification sectorielle et géographique. L'immobilier hôtelier, principal sous-jacent immobilier resté éligible au remploi, peut jouer ce rôle de diversification, à condition de bien analyser le fonds dans lequel investir et ses sous-jacents : combien d'hôtels achetés, dans quelles zones, etc.
Marché immobilier en 2026 et 2027 : un point bas sur l'investissement, un secteur hôtelier qui tient
Un marché de l'investissement au plus bas depuis quinze ans
Le début d'année 2026 a été brutal. Avec 1,9 milliard d'euros engagés au premier trimestre, le marché français de l'investissement professionnel recule de 48 % sur un an et signe sa plus faible performance depuis 2009. La baisse touche toutes les classes d'actifs : bureaux à 696 M€ (−50 %), logistique à 314 M€ (−63 %), commerce à 850 M€ (−35 %).
Un premier semestre en trompe-l'œil
Le semestre corrige l'optique sans changer le diagnostic. L'investissement en immobilier banalisé atteint 6,75 Mds€ au S1 2026, en progression apparente de 8 % sur un an - mais retraité d'une transaction en portefeuille de 2,3 Mds€, les volumes ressortent en repli de 29 %.
Des taux prime qui se décompriment, des marchés secondaires au-delà de 6 %
Le taux prime des bureaux s'établit à 4,25 %, au même niveau que le commerce, contre 4,90 % pour les entrepôts et 5,75 % pour les locaux d'activité. Sur les marchés secondaires, des actifs loués s'échangent à plus de 6 %, et les rendements périphériques et régionaux ressortent 175 à 475 points de base au-dessus du QCA parisien.
C'est le cœur de l'opportunité 2026 : l'année apparaît propice pour cibler des opérations value-add dans des localisations de qualité, les valeurs ayant été suffisamment corrigées. Mais ces stratégies value-add, lorsqu'elles portent sur du locatif ou de la promotion, ne sont plus éligibles au remploi.
L'hôtellerie, seule classe d'actifs immobilière à la fois éligible et recherchée
C'est le grand écart de 2026 : pendant que l'investissement banalisé se contracte, l'appétit pour l'hôtelier reste élevé. Après une année 2025 solide (RevPAR européen +3,9 %), 86 % des investisseurs prévoient d'allouer au secteur un capital égal ou supérieur à celui de l'année précédente, et 58 % comptent déployer davantage. 54 % se déclarent acheteurs nets contre 7 % vendeurs nets, et la France figure au troisième rang des cibles avec 60 % d'investisseurs très intéressés. Fait notable : la plus forte intention d'augmenter les investissements se trouve chez les profils Value Add (63 %) et Opportunistes (64 %).
Côté exploitation, les performances 2025-2026 sont contrastées et il faut le dire clairement. En 2025, l'hôtellerie française enregistre une hausse de 2 % du chiffre d'affaires hébergement, avec un RevPAR globalement stable ; les perspectives 2026 restent positives mais prudentes, avec une croissance modérée du RevPAR. En régions, où l'offre est majoritairement orientée clientèle d'affaires, un gain modéré de 1 % du RevPAR est anticipé pour 2026, avec une certaine fébrilité sur les marchés d'entrée de gamme — les professionnels évoquant la crise du BTP, qui limite les besoins d'hébergement d'ouvriers, et les restrictions de budget sur les déplacements d'affaires.
Autrement dit : le segment économique traverse un creux conjoncturel côté exploitation, au moment même où il devient l'une des rares portes d'entrée immobilières du 150-0 B ter. Cette configuration se traduit par des prix d'acquisition bas et des vendeurs disponibles — c'est précisément ce qui constitue le point d'entrée pour un investisseur à cinq ans, et c'est aussi le risque à assumer.
Une offre en contraction structurelle
Le second moteur est structurel et joue dans l'autre sens. Avec la disparition des petits hôtels économiques, le parc français se repositionne vers le haut : le segment 4-5 étoiles est le seul en croissance, tandis que les hôtels non classés perdent près de 10 % de fréquentation. La croissance est intégralement portée par le haut du parc. Le stock de chambres économiques et super-économiques recule donc année après année, pendant que la demande — travailleurs en déplacement, longs séjours, associations, hébergement d'urgence — reste présente. Les opérateurs du segment estiment ce recul à environ 21 % des chambres 1-2 étoiles depuis 2015. (Sources : Pôle Implantation Tourisme, Altelis)
S'y ajoute un effet transmission : 18 % des établissements nécessiteront un repreneur dans les cinq prochaines années, l'âge moyen des exploitants atteignant 51 ans et 57 % des entreprises n'ayant pas de repreneur identifié. Pour un acquéreur outillé, c'est un gisement de dossiers hors marché.
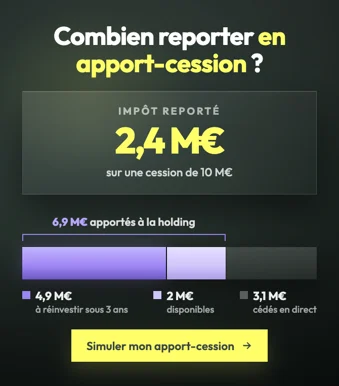
Cession directe ou apport à une holding : chiffrez la différence avec notre simulateur d'apport-cession :
Balestra : une société de gestion adossée à un écosystème hôtelier intégré
Balestra est une société de gestion de portefeuille agréée par l'AMF (n° G-20240017, juillet 2024) en qualité de gestionnaire de fonds d'investissement alternatifs soumise à la directive AIFM. Sa spécialisation est étroite et assumée : l'hôtellerie économique et super-économique (1 à 3 étoiles) en France, murs et fonds de commerce.
Sa singularité tient à son écosystème. Balestra est adossée au groupe Verdoso, investisseur familial actif depuis 1997, 100 % autofinancé, qui revendique environ 500 M€ d'actifs sous gestion répartis entre private equity, immobilier d'entreprise, hébergement et fixed income. Verdoso a acquis 32 sociétés depuis sa création et en détient 12 en portefeuille (Kompass, The Kooples, Farinia, Geismar, La Pataterie…).
Le troisième étage est opérationnel : Honpô, la plateforme hôtelière du groupe, gère plus de 30 actifs pour environ 75 M€ d'actifs bruts, avec 120 collaborateurs dont 10 au siège et une équipe dirigeante issue d'Accor F1, Marriott, Hilton et Constructa AM. Le groupe maîtrise ainsi toute la chaîne : sourcing, acquisition, travaux, exploitation, revenue management, arbitrage.
C'est un point à comprendre pour un remploi 150-0 B ter : l'éligibilité repose sur le caractère commercial de l'activité. Une structuration intégrant murs, fonds et exploitation ne se situe pas sur le même terrain qu'une détention immobilière passive.
Le track record sur lequel s'appuie l'offre est celui du club deal Verdoso lancé au deuxième trimestre 2022 : 30 actifs, 1 721 chambres, 75 M€ d'actif brut, un EBITDAR passé de 5,0 M€ en 2024 à 7,8 M€ estimés en 2025, un taux d'occupation de 78 % en 2024 et supérieur à 80 % attendu en 2025, pour un prix moyen de 37 € la nuitée. La performance nette communiquée depuis la création s'élève à +80 %, soit plus de 18 % par an. Les performances passées ne préjugent pas des performances futures.
Dans cet épisode de Focus Fonds, nous recevons les acteurs de Balestra qui détaillent leur stratégie :
Focus sur Access Hotel 250, fonds éligible au 150-0 B ter
Access Hotel 250 est le second millésime de la gamme hôtelière de Balestra, dans la continuité d'Access Hotel 150. Éligible au remploi de l'article 150-0 B ter sous conditions, il s'adresse aux investisseurs en situation d'apport-cession souhaitant optimiser leur fiscalité tout en se positionnant sur un actif immobilier réel et exploité.
La stratégie tient en cinq temps, appliqués actif par actif :
- Acquisition à moins de 2 000 €/m², tous frais et capex initiaux inclus.
- Travaux : capex moyen de 20 à 35 % du prix d'acquisition, étalé sur dix ans.
- Gestion : prix moyen de 37 € la chambre pour un seuil de rentabilité autour de 17 €.
- Opérations : remontée du taux d'occupation de 45-50 % à l'acquisition vers une cible de 80-90 %.
- Valorisation à terme.
Deux exemples du portefeuille existant illustrent le schéma. À Colmar, un actif racheté à Accor Invest en septembre 2022 a vu son taux d'occupation passer de 40 à 80 % et son EBITDA multiplié par dix (40 k€ à 400 k€ en run-rate) après changement de direction et démarchage des chantiers environnants. À Ecuisses, le repositionnement d'un ex-F1 sous enseigne Ateranga, assorti d'une convention d'occupation avec l'association Coallia, a porté l'occupation de 67 à 100 % et doublé l'EBITDA.
Paramètres du fonds Access Hotel 250
- Thématique : hôtels et hébergements économiques et super-économiques, murs et fonds
- Géographie : France, portefeuille diversifié sur l'ensemble du territoire (33 hôtels sous gestion au sein de l'écosystème : Lyon, Marseille, Strasbourg, Nantes, Le Havre, Île-de-France…)
- Objectif de performance : accessible post-inscription plateforme
- Taille cible : 30 M€
- Maturité cible : 5 ans + 1
- Indicateur de risque : SRI 3/7
- Durabilité : classification Article 9 SFDR, 8 ODD retenus, label ISR recherché
- Éligible au 150-0 B ter sous conditions, exonération d'IFI sous conditions
- Accessible à partir de 100 000 € et disposant de plusieurs classes de parts
Conclusion
En 2026 et en 2027, la question n'est plus de savoir si l'immobilier a sa place dans une allocation 150-0 B ter, mais par quelle porte il y entre encore. La loi de finances a fermé le locatif, la promotion et le marchand de biens ; elle a laissé ouverte celle de l'immobilier d'exploitation commerciale.
L'hôtellerie économique se trouve à l'intersection de trois dynamiques : une éligibilité fiscale maintenue, une offre en contraction structurelle, et un point bas conjoncturel qui tire les prix d'acquisition vers le bas. Balestra, avec son écosystème intégré du sourcing à l'exploitation, et son fonds Access Hotel 250, constituent une des réponses possibles à cette équation — à condition d'en accepter l'horizon, l'illiquidité et le levier.
Chez Sapians, nous n'abordons pas le remploi comme une case à cocher, mais comme une décision d'allocation à cinq ans minimum, à instruire au regard de l'ensemble de votre stratégie patrimoniale.
Avertissement : les performances passées ne préjugent pas des performances futures. Les fonds gérés par Balestra présentent des risques, notamment d'illiquidité et de perte en capital. Ce fonds est réservé aux investisseurs professionnels et assimilés, mentionnés à l’article L214-162-1 du Code monétaire et financier. Il est recommandé de consulter la documentation contractuelle et de demander conseil auprès de professionnels avant de prendre toute décision d'investissement.
En résumé
L'immobilier garde une place dans une allocation 150-0 B ter, mais le périmètre éligible s'est fortement resserré en 2026. Ce qui compte désormais, c'est l'activité exercée, pas l'actif détenu.
- Paramètres applicables aux cessions à compter du 21 février 2026 : 70 % à réinvestir, sous 3 ans, conservés 5 ans.
- Exclus du remploi : location nue et meublée résidentielle, promotion immobilière, marchand de biens, agences et syndics.
- Restent éligibles, sous réserve de qualification : hôtellerie, para-hôtellerie avec exploitation réelle, immobilier d'exploitation lorsque la société exerce elle-même l'activité commerciale.
- Access Hotel 250, second véhicule de Balestra, fait partie des fonds sélectionnés par Sapians sur ce segment.
Chez Sapians, l'immobilier se dimensionne dans l'allocation globale, et depuis 2026, l'éligibilité du support au remploi se vérifie avant toute autre chose.
Questions fréquentes
Quel immobilier reste éligible au remploi 150-0 B ter ?
L'hôtellerie, la para-hôtellerie assortie d'une exploitation réelle, et l'immobilier d'exploitation lorsque la société exerce elle-même l'activité commerciale. Le critère est l'existence d'une activité économique, pas la nature du bien.
Peut-on acheter des murs d'hôtel via sa holding pour le remploi ?
Acquérir des murs pour les louer à un exploitant relève de la location immobilière, exclue du remploi depuis 2026. Les véhicules qui détiennent murs et fonds et assurent l'exploitation se situent sur un autre terrain, sous réserve de qualification.
Quels sont les risques d'un fonds hôtelier en remploi ?
L'illiquidité sur toute la durée du fonds, le recours au levier, la dépendance à la qualité de l'exploitation et à la conjoncture (BTP, budgets de déplacements professionnels), et un risque de perte en capital.
Comment vérifier qu'un fonds est bien éligible ?
En demandant sa note fiscale, établie par un cabinet reconnu et à jour des règles applicables depuis février 2026. C'est ce document que vous produirez à l'administration en cas de contrôle.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.