
L’apport-cession, prévu par l’article 150-0 B ter du CGI, permet au chef d’entreprise qui souhaite vendre sa société de reporter l’imposition sur la plus-value de cession. Comme la plupart des outils d’optimisation fiscale, il peut paraître complexe au premier abord. Alors pour y voir plus clair, nous avons repris les questions que vous nous posez le plus souvent sur ce dispositif. Et voici les réponses :
Les paramètres cités ci-dessous sont ceux applicables aux cessions intervenues à compter du 21 février 2026 (LOI n° 2026-103) : 70 % du produit à réinvestir, sous 3 ans, avec conservation des actifs de remploi pendant 5 ans.
Apport-cession et conditions préalables :
Toutes les formes juridiques sont-elles éligibles au dispositif ?
Oui, que vous soyez entrepreneur individuel ou déteniez les parts sociales d’une société (qu’elle soit imposée à l’IS ou à l’IR), vous pouvez réaliser l’apport de vos titres et droits à une holding en vue de la cession de votre entreprise, et ce quelle que soit votre activité. La seule condition est que cet apport puisse être enregistré d’un point de vue comptable.
En revanche, la holding objet de l’apport devra nécessairement être une société soumise à l’IS.

|
JUST SMART Pas le temps de lire ? Peur de ne pas tout retenir ? Téléchargez le mémo de cet article :
|
Le dispositif d’apport-cession implique-t-il nécessairement la reprise d’une activité entrepreneuriale ?
Non, vous n’êtes pas obligé d’utiliser le produit de cession pour créer ou reprendre une entreprise. Si la cession des titres apportés à votre holding est réalisée plus de 3 ans après l’apport, vous êtes libre d’employer les fonds comme vous le souhaitez. Si la cession a été réalisée avant le délai de 3 ans, le report d’imposition est conditionné au remploi de 70 % du produit de cession dans des activités éligibles (30 % restant libres d’utilisation). Les remplois éligibles comprennent :
-
L’investissement en direct dans une société à l’activité commerciale, industrielle, artisanale, libérale, agricole ou financière, via le financement d’actifs destinés à l’exploitation, l’acquisition de parts sociales permettant d’en obtenir le contrôle, ou la souscription au capital lors de sa création ;
-
L’investissement dans des fonds d’investissement dans le non coté qui respectent les conditions du 150-0 B ter. Cela concerne certains FCPR (Fonds Communs de Placement à Risque), FPCI (Fonds Professionnels de Capital Investissement), SLP (Sociétés de Libre Partenariat) et SCR (Sociétés de Capital Risque).
Vous avez par ailleurs la possibilité de cumuler les différents types de remplois (30 % du prix de cession dans des fonds d’investissement et 40 % dans le capital d’une société, par exemple).
Dans tous les cas, les actifs de remploi doivent être conservés au moins 5 ans, contre 12 mois avant la LFI 2026. C’est le changement le plus structurant du dispositif.
Puis-je réaliser une opération d’apport-cession si je suis déjà engagé dans un protocole de cession ?
Généralement oui, si le transfert de propriété n’a pas encore été effectué, c’est-à-dire si l’ensemble des conditions liées à la vente n’ont pas été réalisées. Nous vous invitons à nous contacter pour vérifier votre éligibilité au dispositif selon les clauses de votre avant-contrat.
Combien coûte la mise en place d’un dispositif d’apport-cession ?
Si vous ne détenez pas de holding, vous devrez en créer une. Les formalités (rédaction des statuts, publicité dans un journal d’annonces légales et immatriculation de la société) coûtent généralement moins de 1 500 €. À cela s’ajoutent des frais annuels de tenue de comptabilité.
Est-ce une procédure complexe ?
Oui, la stratégie d’apport-cession doit répondre à des règles strictes pour assurer le maintien du bénéfice du report d’imposition, en particulier en ce qui concerne la constitution de la holding et le remploi du prix de cession. C’est pourquoi chez Sapians, nous nous sommes associés à des avocats fiscalistes expérimentés au 150-0 B ter, afin de mieux accompagner nos clients dans la structuration de leur projet d’apport-cession.
Notre expertise des solutions éligibles au dispositif, associée aux conseils juridiques et fiscaux de nos partenaires, vous garantit les meilleures conditions dans la mise en place de votre projet. Pour plus de renseignements, n’hésitez pas à nous contacter.
Apport-cession & investissement :
Peut-on vraiment diversifier ses investissements en apport-cession ?
Vous le savez, une bonne gestion de son patrimoine implique nécessairement une diversification de son portefeuille d’investissements. Certes, 70 % du prix de cession doit être réinvesti dans des sociétés aux “activités éligibles” et non cotées. Mais dans les faits, cela représente un large panel de solutions.
En ce qui concerne le secteur d’investissement tout d’abord, l’article 150-0 B ter limite peu le champ des possibles. En effet, toute activité dite “économique” est éligible, soit les activités commerciales, industrielles, artisanales, libérales, agricoles et financières. Il est donc tout autant possible d’investir dans des sociétés de la tech, de la santé, des infrastructures ou des exploitations viticoles, entre autres… (Découvrez comment réinvestir dans des entreprises grâce au mécanisme d'apport-cession.)
Attention toutefois sur l’immobilier : depuis la LFI 2026, la promotion immobilière, le marchand de biens, la location nue et la location meublée à usage résidentiel, les agences immobilières et les syndics sont exclus du remploi. Restent éligibles l’hôtellerie, la para-hôtellerie avec exploitation réelle et l’immobilier d’exploitation.
Outre la diversité des secteurs d’activité, on retrouve différentes stratégies d’investissement dans les fonds éligibles au remploi (FCPR, FPCI ou SLP) : investissement dans le développement de sociétés en croissance (growth equity), dans l’acquisition de sociétés matures avec effet de levier (LBO), dans de jeunes sociétés innovantes (capital-risque), etc.
Il vous est par ailleurs possible d’investir le produit de cession dans plusieurs fonds. Vous bénéficiez ainsi de la diversification des opérations d’investissement, des stratégies déployées et des équipes de gestion.
Vous le voyez, les possibilités sont nombreuses. Et n’oublions pas que 30 % du prix de cession n’entrent pas dans le quota de réinvestissement. Si vous le souhaitez, cette somme pourra rester en trésorerie, ou être investie dans des solutions non éligibles : SCPI, ETF, immobilier locatif direct, etc.
Puis-je investir en immobilier avec l’apport-cession ?
L’article 150-0 B ter du CGI exclut du quota de réinvestissement la gestion de son propre patrimoine immobilier. Vous ne pourrez donc pas utiliser les 70 % du prix de cession dans l’acquisition d’un bien locatif ou de parts de SCI. Depuis la LFI 2026, l’immobilier locatif résidentiel est expressément exclu, de même que la promotion et le marchand de biens.
Il reste possible d’investir en immobilier au travers de véhicules non cotés dont l’activité est réellement économique (hôtellerie, para-hôtellerie avec exploitation, immobilier d’exploitation) et dont les parts sont par ailleurs hors assiette de l’IFI sous conditions. L’éligibilité tient à la nature de l’activité exercée, jamais à la simple détention d’un actif immobilier : c’est le point à faire valider avant toute souscription.
Enfin, vous pouvez librement utiliser les 30 % du prix de cession non soumis au quota de réinvestissement dans tout investissement immobilier : en direct, via une SCPI, un OPCI, ou un fonds immobilier coté.
Apport-cession & fin du report d’imposition :
Puis-je récupérer l’argent de la cession de mon entreprise sans mettre fin au report d’imposition ?
Non. Pour récupérer sur votre compte personnel les fonds de la holding issus de la vente de votre société, vous devrez procéder à la cession, au rachat ou à l’annulation de ses titres. Ces événements mettent fin au report, et entraînent donc l’exigibilité de l’impôt sur les plus-values.
En revanche, vous n’êtes pas obligé de réaliser une stratégie d’apport-cession sur l’intégralité des titres de votre société à céder. Si vous savez avoir besoin de liquidités à titre personnel à court ou moyen terme, vous pouvez réaliser l’apport des titres sur une partie seulement du capital de votre société. Les titres conservés personnellement pourront être cédés directement au repreneur. Vous bénéficierez dans ce cas :
-
à titre personnel, du prix de cession des titres non apportés, amputé de l’impôt sur la plus-value (flat tax à 31,4 % + éventuelle CEHR) ;
-
au sein de votre holding, du prix de cession des titres objet de l’apport-cession, avec report de l’impôt sur la plus-value (sous réserve du respect des conditions du 150-0 B ter).
Dans le cas où vous auriez déjà réalisé l’opération d’apport-cession, et que vous souhaitez disposer de liquidités à titre personnel sans pour autant mettre fin au report d’imposition, vous avez la possibilité de recourir à un emprunt bancaire avec nantissement des parts sociales de votre holding.
Notez que l’impôt en report vient augmenter la garantie bancaire. En effet, la trésorerie supplémentaire issue de l’opération d’apport-cession est considérée comme quasi-fonds propres compte tenu du remboursement in fine. Votre holding est ainsi mieux valorisée.
En tout état de cause, la mise en œuvre d’une stratégie d’apport-cession doit être envisagée sur plusieurs années, car c’est dans la durée que l’opération crée de la valeur. D’abord, parce que la trésorerie issue de l’économie temporaire d’impôt aura fructifié grâce au réinvestissement. D’autre part, parce que l’impôt sur la plus-value est gelé au moment de l’apport : il n’est pas soumis à intérêts ni indexé sur l’inflation. De ce fait, plus le remboursement est tardif, moins il coûte cher en euros constants.
Afin de vérifier l’utilité d’une telle opération, il est donc essentiel de faire évaluer vos besoins et vos objectifs à long terme avec un professionnel de l’apport-cession.
Puis-je continuer de bénéficier du report d’imposition si je m’expatrie ?
Non : le transfert de votre résidence fiscale à l’étranger entraîne la déchéance du report d’imposition. C’est une confusion fréquente ; le départ à l’étranger ne purge pas la plus-value, il rend l’impôt exigible.
Toutefois, selon le pays dans lequel vous déménagez, vous pourrez bénéficier d’un sursis de paiement au titre de « l’exit tax ». Ce sursis est automatique si vous vous expatriez dans un État membre de l’UE, ou dans un pays ayant signé une convention fiscale avec la France. À défaut, il doit faire l’objet d’une demande.
Enfin, vous serez exonéré du paiement de l’exit tax dans les cas suivants :
-
décès (l’impôt n’est pas transmissible aux héritiers) ;
-
donation des titres à titre gratuit, même si vous résidez toujours à l’étranger ;
-
retour en France (si vous disposez toujours des titres en portefeuille) ;
-
conservation des titres pendant 2 ans si leur valeur est inférieure à 2 570 000 €, 5 ans si elle est supérieure.
Apport-cession & transmission :
Puis-je transmettre les titres de ma holding à mes enfants ?
Oui, vous pouvez donner les titres de votre holding à vos enfants à tout moment. Si l’un de vos enfants souhaite reprendre votre société, vous pouvez répartir vos titres de sorte qu’il en acquière le contrôle.
En ce qui concerne le dispositif d’apport-cession, le report d’imposition est transféré aux donataires. L’impôt sera définitivement purgé s’ils conservent les titres pendant 6 ans. Ce délai est porté à 11 ans si le prix de cession a été remployé dans des parts ou actions de fonds d’investissement. Pour en savoir plus, retrouvez notre guide sur la transmission d’entreprise.
Puis-je transmettre les titres de ma holding en nue-propriété ?
Oui, vous pouvez transmettre la nue-propriété de vos titres et en conserver l’usufruit. Vous continuez ainsi de détenir le contrôle de la holding et de percevoir les dividendes. Les nus-propriétaires bénéficieront de la pleine propriété des titres à votre décès (ou au décès de votre conjoint en cas de clause de réversion d’usufruit).
Dans ce cas, la plus-value est purgée pour le donateur, et le donataire doit conserver les titres de la holding pendant 6 ans minimum suivant la donation s'il en détient le contrôle.
L’apport-cession est-il compatible avec le régime Dutreil ?
Oui, dans le cadre d’un dispositif d’apport-cession, vous réinvestissez le prix de cession dans une activité économique. Votre holding a ainsi bien une activité commerciale, industrielle, artisanale, libérale ou agricole, telle que l’exige le pacte Dutreil. Toutes autres conditions étant par ailleurs remplies, vos donataires pourront bénéficier d’une exonération des droits de mutation sur 75 % de la valeur des titres transmis.
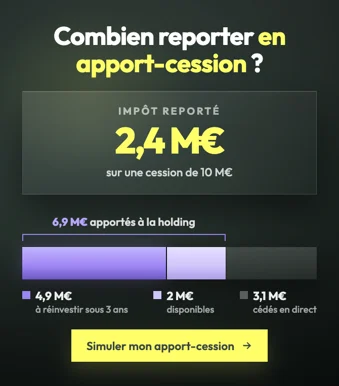
Cession directe ou apport à une holding : chiffrez la différence avec notre simulateur d'apport-cession :
En résumé
Les questions les plus fréquentes sur le 150-0 B ter, avec les paramètres applicables depuis le 21 février 2026. Le dispositif s'est durci : les chiffres qui circulent encore sont pour beaucoup ceux de l'ancien régime.
- Toutes les formes juridiques sont éligibles côté apporteur ; la holding, elle, doit être soumise à l'IS.
- Cession plus de 3 ans après l'apport : aucune obligation de remploi. Avant 3 ans : 70 % à réinvestir, 30 % libres.
- Les actifs de remploi doivent être conservés 5 ans, contre 12 mois auparavant.
- L'immobilier locatif résidentiel, la promotion et le marchand de biens sont désormais exclus du remploi.
- Transmission : le report se purge si le donataire conserve les titres 6 ans — 11 ans en cas de remploi en parts de fonds.
- La création de la holding coûte moins de 1 500 €, plus la comptabilité annuelle.
Chez Sapians, deux points font la différence : la chronologie de l'apport, et le fait que le remploi soit décidé avant la cession, le délai de 3 ans inclut les délais de souscription et d'appel des fonds.
Questions fréquentes
Puis-je récupérer des liquidités sans perdre le report ?
Pas en sortant l'argent de la holding : cession, rachat ou annulation des titres mettent fin au report. Deux solutions existent : n'apporter qu'une partie des titres et céder le reste en direct, ou emprunter en nantissant les parts de la holding.
Le départ à l'étranger purge-t-il la plus-value ?
Non, il met fin au report et rend l'impôt exigible. Un sursis de paiement au titre de l'exit tax est toutefois automatique vers un État de l'UE ou un pays lié à la France par une convention fiscale.
Peut-on réinvestir dans l'immobilier ?
Plus dans l'immobilier locatif résidentiel, exclu par la LFI 2026, ni dans la promotion ou le marchand de biens. L'hôtellerie, la para-hôtellerie avec exploitation réelle et l'immobilier d'exploitation restent éligibles : c'est l'activité exercée qui compte, pas l'actif détenu.
Pourquoi le report gagne-t-il en valeur avec le temps ?
Parce que l'impôt est gelé au montant constaté lors de l'apport : il ne porte pas intérêt et n'est pas indexé sur l'inflation. Pendant ce temps, la trésorerie correspondante travaille. Plus l'échéance est lointaine, moins la dette fiscale pèse en euros constants.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.