LFI 2026 — Évolutions majeures pour la transmission d'entreprise
(1) Apport-cession : remploi porté à 70 %, délai de 36 mois, conservation des actifs 5 ans, exclusion de l’immobilier résidentiel, pour les cessions intervenant à compter du 21 février 2026.
(2) Pacte Dutreil : exonération 75 % limitée aux actifs affectés à l'activité opérationnelle (condition 3 ans).
(3) Taxe de 20 % sur les holdings patrimoniales (article 235 ter C du CGI, exercices clos à compter du 31 décembre 2026) : elle ne vise que sept catégories de biens somptuaires — chasse et pêche, véhicules de tourisme non professionnels, bateaux de plaisance et aéronefs, bijoux et métaux précieux, chevaux de course ou de concours, vins et alcools, logement dont le dirigeant se réserve la jouissance. Les actifs financiers, la trésorerie, les titres de participation et les objets d’art et de collection en sont expressément exclus.
(4) Prélèvements sociaux sur les plus-values mobilières : 18,6 % depuis la LFSS 2026.
La transmission d’entreprise est une étape déterminante dans la vie d’un entrepreneur, nécessitant une planification rigoureuse, non seulement pour assurer la pérennité de votre patrimoine, mais aussi pour optimiser les aspects fiscaux liés à cette opération.
Découvrez dans ce nouvel article, les pistes proposées par les experts Sapians et leurs partenaires notaires et avocats fiscalistes pour assurer une transition fluide et fiscalement avantageuse de votre patrimoine entrepreneurial.
*Les informations contenues dans cet article ont une vocation informative uniquement et ne sauraient être considérées comme un conseil fiscal. Nous invitons les lecteurs à nous contacter directement et/ou solliciter l’avis d’un avocat fiscaliste avant toute action.
Vous recherchez de nouvelles opportunités pour développer votre patrimoine ? Inscrivez-vous et profitez de notre sélection exclusives d'offres d'investissement.
Transmission d’Entreprise : Enjeux Fiscaux & Stratégies Patrimoniales
La transmission d'entreprise peut générer deux principaux types d'imposition :
-
L'imposition sur la plus-value de cession, qui résulte de l'accroissement de la valeur de votre entreprise depuis son acquisition ou sa création jusqu'à sa vente.
-
Les droits de succession ou de donation, applicables sur les valeurs transmises à vos héritiers, qu'il s'agisse de sommes d'argent issues de la vente ou de titres de l'entreprise elle-même.
La solution la plus évidente, qui consisterait à vendre directement votre entreprise puis à donner le produit de vente à vos enfants, entraînerait une double imposition : d'abord sur la plus-value, puis sur la donation. Évidemment, cette façon de procéder n’est pas optimisée, et l’objectif est bien d’utiliser les stratégies patrimoniales appropriées à votre situation afin de réduire votre imposition, dans le respect des contraintes et limites réglementaires.
>> Vous possédez plusieurs investissements ? Nous vous expliquons dans cet article comment optimiser leur fiscalité.
Comment est imposée la plus-value de cession ?
La plus-value de cession des titres est par défaut soumise à la “Flat Tax” (ou PFU, Prélèvement Forfaitaire Unique) au taux fixe de 31,4 %, qui se compose de :
- 12,8% d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux depuis la LFSS 2026.
Il est toutefois possible d’opter pour une imposition au barème progressif de l’impôt sur le revenu. Dans ce cas, les titres acquis avant le 1er janvier 2018 peuvent bénéficier de divers abattements sur le montant de la plus-value sous certaines conditions (durée de détention, type de titres cédés, départ à la retraite).
Cet abattement est de 50% sur la plus-value des titres détenus entre 2 et 8 ans et 65% pour les titres détenus depuis au moins 8 ans. En cas de cession de titres de PME créées depuis moins de 10 ans lors de l’acquisition des titres, l’abattement pour durée de détention est renforcé. Il s’élève à 50% sur les plus-values des titres détenus entre 1 et 4 ans, 65% sur ceux détenus entre 4 et 8 ans et 85% sur ceux détenus depuis 8 ans ou plus (source : art. 150-0 D 1 ter et quater du CGI). Ces abattements s’appliquent uniquement sur la part relative à l’impôt sur le revenu et n’affectent pas les prélèvements sociaux.
Au-delà d’un certain seuil de revenus imposables (à partir de 500 000€ pour un couple marié), s’ajoute également la Contribution exceptionnelle sur les hauts revenus (CEHR), dont le taux varie entre 3% et 4%.
Vous préparez la vente de votre entreprise ? Ne négligez aucune étape avec notre guide sur la cession d’entreprise.
Comment est imposée une succession/donation à sa famille ?
Lors d’une donation ou d’une succession, des droits dits “droits de mutation à titre gratuit” (DMTG) sont dus à l’État. On distingue la succession, qui a lieu lors du décès d’une personne, de la donation, effectuée de son vivant. Le montant des droits et les abattements autorisés varient selon le degré de parenté.
Pour le conjoint marié ou pacsé, aucun droit n’est dû en cas de succession. En cas de donation, un abattement de 80 724€ est appliqué sur la valeur des biens transmis. Cet abattement est renouvelable tous les 15 ans. Au-delà, les droits appliqués sur la valeur nette donnée sont les suivants :
- Valeur inférieure à 8 072 € : 5%
- Entre 8 072 € et 15 932 € : 10%
- Entre 15 932 € et 31 865 € : 15%
- Entre 31 865 € et 552 324 € : 20%
- Entre 552 324 € et 902 838 € : 30%
- Entre 902 838 € et 1 805 677 € : 40%
- Au-delà de 1 805 677 € : 45%
En ce qui concerne les enfants, les droits de mutation s’appliquent de la même façon en cas de succession ou de donation. Un abattement de 100 000€ par enfant sur la valeur des biens transmis est autorisé tous les 15 ans. Au-delà, les droits de mutation sont les suivants :
- Valeur inférieure à 8 072 € : 5%
- Entre 8 072 € et 12 109 € : 10%
- Entre 12 109 € et 15 932 € : 15%
- Entre 15 932 € et 552 324 € : 20%
- Entre 552 324 € et 902 838 € : 30%
- Entre 902 838 € et 1 805 677 € : 40%
- Au-delà de 1 805 677 € : 45%
Source : Article 777 du Code Général des Impôts
Pour en savoir plus, lisez notre guide sur le calcul des droits de succession.
Objectif : anticiper et faciliter la transmission de ses entreprises - la création de holding
Pour les entrepreneurs possédant plusieurs sociétés, la holding présente de multiples avantages en termes de transmission d'entreprise. Elle centralise d'abord la propriété des diverses entreprises sous une seule entité, simplifiant ainsi la gestion et la transmission des parts.
Cette consolidation facilite la succession en cas de décès du propriétaire, les héritiers n'ayant à gérer que les parts de la holding plutôt que celles de multiples sociétés. En outre, la holding offre une flexibilité pour la cession progressive des actions. Le dirigeant peut transférer une partie de ses parts tout en conservant le contrôle de l'entreprise, permettant ainsi une transition en douceur et une continuité d'activité.
Cette stratégie facilite non seulement la transmission, mais permet également de bénéficier d'un cadre fiscal avantageux puisqu’elle est compatible avec le dispositif Dutreil dont nous détaillons les modalités ci-après.
Objectif : transmission de son entreprise familiale - le Pacte Dutreil
Le Pacte Dutreil est un dispositif fiscal conçu pour faciliter la transmission d'entreprises familiales en réduisant significativement les droits de donation ou de succession. Ce mécanisme permet au donateur de transmettre son entreprise et au donataire de bénéficier d'une exonération partielle des droits de mutation à titre gratuit, à hauteur de 75 % de la valeur des titres représentative d’actifs affectés à l’activité opérationnelle (LFI 2026 — actifs non affectés exclus de l’exonération).
Cette exonération s'applique tant à la transmission par succession qu'à la donation, que celle-ci s'effectue en pleine propriété, en nue-propriété ou en usufruit (sous réserve du respect de certaines conditions liées aux droits conservés dans la société transmise). Les droits de mutation restants peuvent en plus bénéficier d'une réduction de 50% si le donateur est âgé de moins de 70 ans et que la donation est effectuée en pleine propriété.
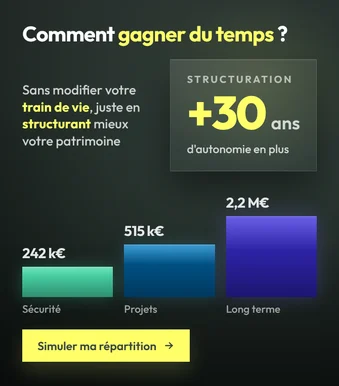
Comparez votre allocation actuelle avec une stratégie structurée dans la durée grâce à notre simulateur de structuration patrimoniale :
Illustrons cela par un exemple : Monsieur D., 65 ans, souhaite transmettre à ses deux enfants, à parts égales, la pleine propriété de l'entreprise familiale valorisée à 2 millions d'euros. En appliquant le dispositif Dutreil, la base taxable après l'abattement de 75% est de 500 000 €, soit 250 000 € par enfant. Chacun d'eux bénéficiant d’un abattement de 100 000 €, la base taxable est ramenée à 150 000 €. Sur cette assiette, le barème des DMTG s’applique de la façon suivante :
- Montant jusqu'à 8 071 € : 8 071 € x 5 % = 404 €
- Entre 8 072 € et 12 109 € : (12 109 € - 8 072 €) x 10 % = 404 €
- Entre 12 109 € et 15 932 € : (15 932 € - 12 109 €) x 15 % = 573 €
- Entre 15 932 € et 150 000 € : (150 000 € - 15 932 €) x 20 % = 26 814 €
Soit un montant total de 28 195 €. Cette somme bénéficie en plus d’une réduction de 50%, le dirigeant ayant moins de 70 ans et les titres étant transmis en pleine propriété. Le montant final des droits de mutation ne s’élève donc qu’à 14 098 € par enfant pour 1 000 000 € de titres transférés chacun.
Conditions d'éligibilité au dispositif Dutreil :
Nature de l'entreprise : La société doit exercer une activité industrielle, commerciale, artisanale, agricole ou libérale.
Engagement collectif de conservation : Un engagement de conservation des titres doit avoir été prise par le chef d’entreprise avec un ou plusieurs autres associés pour une durée minimale de deux ans avant la transmission. Cet engagement doit porter sur au moins 34% des droits de vote et 17% des droits financiers pour une société non cotée, ou 20% des droits de vote et 10% des droits financiers pour une société cotée.
Engagement individuel de conservation : Après la transmission, chaque héritier, donataire ou légataire doit s'engager à conserver les titres pendant une durée minimale de quatre ans.
Fonction de direction : L'un des signataires de l'engagement collectif doit exercer une fonction de direction dans la société pendant la durée de l'engagement collectif et les trois années suivant la transmission.
Attention ! Le Pacte Dutreil est un dispositif fiscal très avantageux pour la transmission d’une entreprise familiale. Il est toutefois soumis à des règles spécifiques et requiert une planification rigoureuse. La consultation d'un expert en droit fiscal ou d'un notaire spécialisé est fortement recommandée pour naviguer dans les subtilités de ce dispositif et s'assurer de sa correcte mise en œuvre. Les partenaires de Sapians se tiennent à votre disposition pour vous aider à aborder sereinement ce dispositif complexe. Contactez-nous.
Objectif : Transmission de son entreprise à un seul de ses enfants - Le Family Buy-Out (FBO)
Le Family Buy-Out (FBO) est une stratégie de transmission d'entreprise familiale visant à faciliter le transfert du contrôle de l'entreprise à un seul héritier, tout en assurant une compensation équitable aux autres membres de la famille. Cette méthode, inspirée du LBO (Leveraged Buy-Out), combine plusieurs éléments fiscaux et patrimoniaux, tels que la donation-partage, le pacte Dutreil, et la création d'une holding de reprise pour gérer la transaction financière.
Fonctionnement du FBO :
-
Donation-partage et Pacte Dutreil : Le chef d'entreprise procède à une donation-partage des titres de l'entreprise, attribuant l'intégralité ou la majorité des actions à l'enfant repreneur. Dans le même temps, les conditions sont réunies pour bénéficier du dispositif Dutreil, permettant une exonération partielle des droits de mutation.
-
Soulte : L'enfant repreneur doit verser une soulte aux autres héritiers pour rééquilibrer la part d'héritage.
-
Holding de reprise : L’enfant repreneur apporte les titres reçus à une holding. Celle-ci contracte un emprunt permettant de financer les soultes dues aux autres héritiers. Le repreneur fait remonter les dividendes de la société d’exploitation reprise dans la holding afin de rembourser la dette. Le régime mère-fille permet de bénéficier d’une exonération d’impôt sur les dividendes qui remontent de la filiale vers la mère (en contrepartie de la réintégration d’une quote-part pour frais et charges de 5% du dividende).
Objectif : Transmission du produit de cession de son entreprise - La Donation-Cession
La donation-cession est une stratégie permettant d'optimiser la transmission du produit de la cession d'une entreprise à ses héritiers. Cette technique implique deux étapes principales : la donation des titres de l'entreprise aux héritiers suivie de la cession de ces titres. La donation permet de purger la plus-value latente sur les titres au moment de la donation, évitant ainsi une imposition élevée si la cession avait été effectuée directement par le chef d’entreprise.
Cette approche est particulièrement avantageuse lorsque la cession des titres par les héritiers suit de près la donation, évitant ainsi la constatation d'une plus-value. De plus, l'abattement applicable aux droits de donation peut réduire considérablement le coût fiscal de l'opération.
Fonctionnement de la donation-cession :
-
Donation des titres : Avant la vente de l'entreprise, le chef d’entreprise fait une donation des titres de sa société à ses héritiers. Le caractère gratuit de la donation lui permet de purger la plus-value latente sur la cession des titres. Pour ses enfants, cette donation est soumise aux droits de mutation à titre gratuit, après application des abattements applicables.
-
Cession des titres : Les héritiers vendent ensuite les titres de l'entreprise. Si la vente se fait rapidement après la donation, la plus-value réalisée est généralement nulle. Les héritiers n’ont ainsi pas à régler d’impôt sur les plus-values
Bon à savoir : La transmission de l’entreprise en donation peut se faire en démembrement. Le donateur peut se réserver l’usufruit des droits financiers et de gestion liés aux titres de la société. Dans ce cas, seule la nue-propriété transmise est imposée aux droits de mutation. L’impôt sur plus-value n’est purgé qu’à hauteur de la nue-propriété donnée. La valeur de l’usufruit et de la nue-propriété est déterminée selon l’âge de l’usufruitier.
Barème de la valeur de la nue-propriété et de l'usufruit en cas de démembrement (art. 669 du CGI)

Voyons par un exemple chiffré l’intérêt de cette stratégie. Monsieur D. souhaite céder son entreprise et reverser le solde à ses deux enfants. L’entreprise est valorisée 3 millions d’euros, avec une plus-value latente de 2 millions d’euros :
-
Option sans donation-cession : En vendant directement son entreprise, Monsieur D. pourrait voir la plus-value imposée à 31,4 % au titre de la flat tax, soit 628 000 € d’impôt. Il ne lui reste dès lors plus que 2 372 000 € à verser à ses enfants. Les droits de mutation, après abattement de 100 000 € sur l’assiette taxable, s’élèvent pour chaque enfant à 287 078 €. L’imposition totale de cette opération est donc de 1 202 156 € (628 000 € + 287 078 € x2 = 1 202 156 €), soit un montant final de 898 922 € pour chacun de ses enfants.
-
Option avec donation-cession : Monsieur D. donne les titres de son entreprise à ses enfants. Les droits de mutation, après abattement de 100 000 € sur la base taxable de 1 500 000 €, s’élèvent pour chaque enfant à 412 678 €. Ses enfants cèdent immédiatement les titres, aucune plus-value n’est constatée. L’imposition totale s’élève donc à 825 356 € (412 678 € x2 = 825 356 €), soit une économie d’impôt de 376 800 € par rapport à l’opération sans donation-cession, et un montant final de 1 087 322 € pour chaque enfant !
Objectif - Développer son patrimoine et préparer sa succession : Apport-cession et transmission
L'apport-cession (article 150-0 B ter) est une technique d'optimisation fiscale permettant au dirigeant d'entreprise de reporter l'imposition sur les plus-values générées par la vente de ses titres. Cette stratégie est particulièrement intéressante pour les chefs d'entreprise souhaitant réaliser une opération patrimoniale avantageuse tout en anticipant leur succession. En effet, pour le dirigeant qui souhaite céder son entreprise et prépare sa succession à moyen-terme, l'apport-cession a pour intérêt majeur de transformer l’impôt sur les plus-values latentes en liquidités réinvestissables, favorisant le développement et la diversification du patrimoine familial.
Fonctionnement de l’apport-cession :
-
Apport des titres à une holding : Le dirigeant apporte les titres de son entreprise à une holding en échange de parts de cette holding. Cette opération génère une plus-value qui bénéficie d'un report d'imposition. L’impôt est fixé au jour de l’apport.
-
Cession des titres par la holding : La holding cède ensuite les titres de l'entreprise. Si la cession intervient plus de trois ans après l'apport, le prix de cession peut être utilisé librement. Si la cession intervient moins de 3 ans après l’apport, le bénéfice du report d’imposition est maintenu si la holding réinvestit au moins 70 % du produit de cession dans une entreprise à l’activité dite “économique” ou dans des placements financiers éligibles. Il s’agit la plupart du temps d’investissements en private equity ou en immobilier value-added.
-
Transmission : En cas de décès du dirigeant, l’impôt en report est totalement purgé. En cas de donation, l’impôt en report sera définitivement purgé si le donataire conserve les titres de la holding pendant 6 ans (11 ans lorsque le report d’imposition résulte d’un remploi en parts de fonds). Sous certaines conditions, le dispositif d’apport-cession peut être cumulé avec un pacte Dutreil.
Cumul pacte Dutreil et apport cession :
Ce mécanisme est particulièrement puissant : il permet au chef d'entreprise de transmettre les titres de sa société Holding au sein duquel l'impôt de cession est encapsulé avec un abattement conséquent de 75% (sous conditions évoquées plus haut). La donation des titres entraîne la purge de l'impôt de cession.
Pour pouvoir bénéficier du Pacte Dutreil au sein de sa Holding, il faut que son activité soit considérée comme majoritairement opérationnelle. Si la société réalise des investissements dans le cadre de l'article 150 0 b ter du CGI (considérés comme des investissements actifs), son activité pourra être considérée comme opérationnelle.
À noter : La plupart de ces stratégies peuvent être combinées pour s’adapter à chaque situation et problématique.
La transmission de votre entreprise ne se limite pas à une simple transaction financière, elle représente une démarche stratégique et patrimoniale qui exige réflexion approfondie et planification rigoureuse. Les enjeux fiscaux et les possibilités de structuration patrimoniale abordés dans cet article soulignent l'importance d'une approche personnalisée et éclairée. Que vous envisagiez la création d'une holding, l'application du pacte Dutreil, la mise en place d'un Family Buy-Out, la stratégie de donation-cession, ou l'optimisation par apport-cession, chaque choix doit être aligné avec vos objectifs à long terme et votre situation familiale.
Chez Sapians, notre mission est de vous accompagner dans ces moments décisifs. Notre expertise en matière de gestion de patrimoine et notre réseau de partenaires spécialisés nous permettent de vous offrir des solutions sur-mesure, conçues pour protéger et faire fructifier votre héritage entrepreneurial tout en optimisant votre situation fiscale.
En résumé
Transmettre son entreprise expose à deux impôts : celui sur la plus-value de cession et les droits de mutation. Cinq stratégies permettent d'éviter de les payer l'un après l'autre.
- La plus-value de cession relève du prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la LFSS 2026, augmentés le cas échéant de la contribution exceptionnelle sur les hauts revenus.
- La holding centralise la propriété des sociétés, simplifie la transmission des parts et reste compatible avec le pacte Dutreil.
- Le pacte Dutreil exonère 75 % de la valeur des titres, désormais limitée aux actifs affectés à l'activité opérationnelle, sous conditions d'engagement collectif de deux ans, individuel de quatre ans et de direction.
- Le family buy-out transmet le contrôle à un seul enfant en indemnisant les autres par une soulte, financée par une holding de reprise qui rembourse sa dette grâce aux dividendes remontés sous le régime mère-fille.
- La donation-cession purge la plus-value latente avant la vente : dans l'exemple de l'article, 376 800 € d'économie sur une entreprise valorisée 3 M€.
- L'apport-cession reporte l'imposition. Au-delà de trois ans, le prix est libre ; en deçà, il faut remployer 70 % du produit dans les trois ans et conserver les actifs cinq ans, pour les cessions à compter du 21 février 2026.
Chez Sapians, nous combinons ces dispositifs avec nos partenaires notaires et avocats fiscalistes, en partant du projet familial plutôt que de l'économie d'impôt.
Questions fréquentes
Pourquoi préparer la transmission plusieurs années à l'avance ?
Parce que les dispositifs eux-mêmes imposent des délais : deux ans d'engagement collectif avant une transmission Dutreil, trois ans de détention par la holding en apport-cession, quinze ans entre deux abattements de donation. Anticiper, c'est aussi articuler gouvernance, protection du conjoint et calendrier de sortie.
Le pacte Dutreil est-il toujours la meilleure option ?
C'est le levier le plus puissant, avec 75 % d'exonération, mais il suppose une activité opérationnelle et des engagements de conservation contraignants. Depuis la loi de finances pour 2026, l'exonération ne porte plus que sur les actifs affectés à l'exploitation. Selon la structure et le projet familial, le family buy-out ou la donation-cession peuvent mieux répondre.
Quelles conditions pour le remploi en apport-cession ?
Si la holding cède les titres moins de trois ans après l'apport, le report n'est maintenu qu'en remployant 70 % du produit de cession dans les trois ans, dans des activités éligibles, les actifs acquis devant être conservés cinq ans. Sont exclus la promotion immobilière, le marchand de biens, la location nue ou meublée à usage résidentiel, les agences immobilières et les syndics.
La taxe sur les holdings patrimoniales vise-t-elle ma holding de réinvestissement ?
Non, sauf cas très particulier. La taxe de 20 % de l'article 235 ter C du CGI ne porte que sur sept catégories de biens somptuaires : chasse et pêche, véhicules de tourisme non professionnels, bateaux et aéronefs, bijoux et métaux précieux, chevaux, vins et alcools, et le logement dont le dirigeant se réserve la jouissance. Les actifs financiers, la trésorerie, les titres de participation et les objets d'art en sont exclus.
Quel critère départage réellement ces stratégies ?
La cohérence d'ensemble : qui garde le contrôle, de quels revenus le cédant a besoin, comment l'équité entre héritiers est assurée, quelle sécurité juridique on accepte, et le coût fiscal total. La plupart de ces dispositifs se combinent, un pacte Dutreil pouvant par exemple se superposer à un apport-cession.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.