À première vue, le calcul des droits de succession peut vite devenir un casse-tête. Les règles sont en effet pour le moins précises, différents mécanismes s'appliquent et plusieurs critères entrent en ligne de compte. Les experts de Sapians vous expliquent tout ce que vous devez savoir.
Les règles élémentaires du calcul des droits de succession
Qui doit payer les droits de succession sur un héritage ? Comment sont-ils calculés ? Voilà deux questions essentielles permettant d’appréhender au mieux le sujet. Car le fait est que le calcul des droits de succession, en plus de s'avérer complexe sans en connaître les règles, est une réelle problématique. Un sujet qui concerne tout le monde.
Aussi, en voici le principe élémentaire à connaître : mis à part les époux de même que des partenaires de Pacs ou encore des frères et sœurs - sous certaines conditions - tout héritier se doit de payer des droits de succession.
À ce premier principe général, un second est à connaître. Le montant des droits de succession dont doit s'acquitter tout héritier dépend de son degré de parenté avec le défunt, mais également de sa situation personnelle. Ces deux critères entrent en effet en ligne de compte dans le mode de calcul des droits de succession. Ils impliquent par ailleurs l'application d'un abattement plus ou moins élevé, puis celle d'un barème progressif.
La détermination de la part nette, première étape dans le calcul des droits de succession
Ce premier principe général de fonctionnement posé, entrons plus dans les détails.
Afin de calculer les droits de succession, il est dans un premier temps nécessaire de connaître la part de succession qui revient à chaque héritier. On parle dans ce cas de masse successorale.
Pour ce faire, suite au décès d'une personne, l'administration fiscale va dans un premier temps établir la part nette du patrimoine à transmettre afin de fixer le montant des droits de succession. Un abattement s'applique par la suite sur cette part nette, son niveau dépendant du lien de parenté avec le défunt. Sur ce point particulier, sachez que plus le lien est proche entre le défunt et l'héritier, plus l'abattement est élevé. C'est bien entendu le cas entre parents et enfants par exemple. Dans ce cas précis donc, l'abattement appliqué sur la part nette se trouve être conséquent.
Comment calculer la part nette ?
Une première phase consiste à calculer l'actif net taxable. Cela suppose de réaliser un inventaire complet du patrimoine du défunt : actions, placements financiers, parts de SCPI, biens immobiliers, assurance vie... Tous les éléments sont passés en revue afin de procéder à une estimation précise et fidèle à la réalité au jour du décès. Il en découle une fixation de la valeur vénale de l'intégralité du patrimoine, à savoir le prix de cession actualisé et reflétant la réalité du marché.
À ce montant il convient de soustraire la totalité des dettes du défunt. Il s'agit en l'occurrence du total des crédits en cours de même que des impôts et taxes dus.
C'est ce premier calcul dans les droits de succession qui permet de définir la part nette taxable par l'administration fiscale.
Calculer vos droits de succession avec un simulateur
Mené à la main, ce calcul suppose de reconstituer l'actif net, de répartir les parts entre héritiers, d'appliquer l'abattement attaché à chaque lien de parenté, puis de remonter les tranches du barème. Pour obtenir un ordre de grandeur en quelques secondes, notre simulateur de droits de succession enchaîne ces étapes à votre place : vous renseignez votre lien avec le défunt, votre part d'héritage, l'assurance-vie reçue et les donations des quinze dernières années, et vous obtenez le montant des droits à régler comme ce qui vous reviendra réellement.
Les abattements et les barèmes, deux facteurs clés du calcul des droits de succession
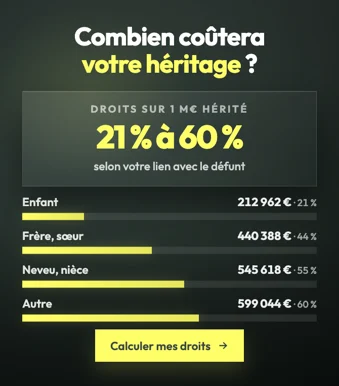
Afin de fixer le montant des droits de succession redevables par chaque héritier, l'administration fiscale applique au préalable un abattement. Son niveau dépend du degré de parenté existant entre l'héritier et le défunt, de même que de la situation personnelle.
Voici les principaux abattements appliqués en fonction du lien de parenté :
- 100 000 € pour chaque enfant et ascendant
- 1 594 € pour un petit-enfant qui hérite de son propre chef
- 15 932 € pour un frère ou une sœur
- 7 967 € pour un neveu ou une nièce
- 1 594 € pour un arrière-petit-enfant dans la même situation
- 1 594 € pour toute autre personne désignée comme héritier dans le testament
Attention à une confusion fréquente. Les montants de 31 865 € pour un petit-enfant et de 5 310 € pour un arrière-petit-enfant existent bien, mais ils s'appliquent aux donations (articles 790 B et 790 D du CGI), pas aux successions. En succession, un petit-enfant qui hérite directement ne dispose que de l'abattement par défaut de 1 594 €, prévu au IV de l'article 788. L'écart est d'un facteur vingt : il change entièrement le calcul.
Il existe par ailleurs certaines singularités à connaître.
Si plusieurs petits-enfants deviennent héritiers de leur parent défunt par représentation, ils se partagent l'abattement de 100 000 € dont aurait bénéficié ce parent.
Autre particularité, un frère ou une sœur peut profiter d'une exonération totale du paiement des droits de succession, dans différents cas de figure et selon certaines situations personnelles. C'est le cas pour les veufs, veuves, célibataires ou divorcés au moment du décès, dès lors qu'ils ont plus de 50 ans ou sont en situation de handicap, et qu'ils étaient domiciliés chez le défunt au cours des cinq dernières années précédant sa disparition.
Le barème des droits de succession
L'ultime étape entrant dans le calcul du montant des droits de succession consiste à appliquer un barème défini par l'administration fiscale. Il est exprimé en pourcentage en fonction d'une tranche d'imposition et du lien de parenté. Les voici.
Pour les héritiers en ligne directe
| Fraction de part nette taxable | Taux |
|---|---|
| Jusqu'à 8 072 € | 5 % |
| De 8 072 à 12 109 € | 10 % |
| De 12 109 à 15 932 € | 15 % |
| De 15 932 à 552 324 € | 20 % |
| De 552 324 à 902 838 € | 30 % |
| De 902 838 à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Pour les frères et sœurs :
| Fraction de part nette taxable | Taux |
|---|---|
| Jusqu'à 24 430 € | 35 % |
| Au-delà de 24 430 € | 45 % |
Un taux d'imposition de 55 % s'applique pour les personnes au lien de parenté allant jusqu'au 4e degré : neveux, nièces, arrière-cousins, tantes, oncles, cousins germains...
Enfin, le taux atteint la barre des 60 % pour tout autre héritier, tel que le concubin survivant par exemple.
Le calcul des droits de succession repose donc sur des règles précises. Le montant dû à l'administration fiscale peut être des plus conséquents si la transmission du patrimoine n'a pas fait l'objet d'une préparation préalable.
Dans cette optique, sachez que les conseillers de Sapians se tiennent à vos côtés pour vous accompagner et vous conseiller sur les solutions adaptées en fonction de votre patrimoine telles que l’assurance-vie, la donation ou encore le démembrement. Contactez-nous pour plus d'informations.
Un exemple chiffré, de l'actif brut aux droits à payer
Les trois étapes prennent tout leur sens sur un cas concret. Un parent veuf laisse un patrimoine évalué à 900 000 € et 50 000 € de dettes. Ses deux enfants héritent à parts égales.
| Étape | Référence | Montant |
|---|---|---|
| Actif brut | valeur vénale au jour du décès | 900 000 € |
| Passif déductible | crédits, impôts et taxes dus | − 50 000 € |
| Actif net taxable | 850 000 € | |
| Part de chaque enfant | partage en deux | 425 000 € |
| Abattement | article 779 I | − 100 000 € |
| Assiette taxable par enfant | 325 000 € |
Reste à dérouler le barème sur ces 325 000 €, tranche par tranche.
| Tranche | Base | Taux | Droits |
|---|---|---|---|
| Jusqu'à 8 072 € | 8 072 € | 5 % | 404 € |
| De 8 072 à 12 109 € | 4 037 € | 10 % | 404 € |
| De 12 109 à 15 932 € | 3 823 € | 15 % | 573 € |
| De 15 932 à 325 000 € | 309 068 € | 20 % | 61 814 € |
| Droits dus par enfant | 63 194 € |
Chaque enfant acquitte 63 194 €, soit 126 388 € pour l'ensemble de la succession. Rapporté aux 425 000 € que chacun reçoit, le taux moyen s'établit à 14,9 % — très loin des 45 % de la dernière tranche, qui ne frappe que la fraction dépassant 1 805 677 €. C'est le propre d'un barème progressif : le taux marginal ne dit rien de ce que vous paierez réellement.
L'assurance-vie échappe à la succession, pas à la fiscalité
Les capitaux d'une assurance-vie ne font pas partie de la succession civile : ils reviennent directement aux bénéficiaires désignés, sans passer par le partage. Leur traitement fiscal ne dépend donc pas du barème vu plus haut, mais de l'âge du souscripteur au moment où il a versé les primes.
Primes versées avant 70 ans
L'article 990 I ouvre à chaque bénéficiaire un abattement de 152 500 €. Au-delà, le prélèvement est de 20 % jusqu'à 700 000 €, puis de 31,25 %. Cet abattement est propre à chaque bénéficiaire et se cumule avec celui dont il dispose par ailleurs dans la succession : un enfant peut donc recevoir 152 500 € d'assurance-vie en franchise, et conserver intact son abattement de 100 000 € sur le reste.
Primes versées après 70 ans
L'article 757 B change de logique : l'abattement tombe à 30 500 €, global, partagé entre tous les bénéficiaires. Au-delà, les primes rejoignent l'assiette des droits de succession et suivent le barème du lien de parenté. Les produits générés par le contrat, eux, restent exonérés, quel que soit leur montant.
Dans les deux cas, le conjoint survivant et le partenaire de PACS sont exonérés. Pour le détail des cas particuliers, voir notre article sur la fiscalité de l'assurance-vie en succession.
Quand payer, et que faire si les liquidités manquent
La déclaration de succession se dépose dans les six mois suivant le décès, portés à douze mois lorsque le décès est survenu hors de France. Les droits sont exigibles au moment du dépôt, et chaque héritier répond de sa propre part. Un retard coûte 0,20 % d'intérêt par mois, auxquels s'ajoute une majoration de 10 % si le dépôt intervient plus de douze mois après le décès.
D'où une difficulté très concrète : les droits se règlent en numéraire, alors que l'actif successoral est souvent immobilier ou bloqué le temps du partage. Deux dispositifs permettent d'étaler la charge — le paiement fractionné, réparti sur plusieurs années, et le paiement différé, réservé notamment aux transmissions en nue-propriété. Tous deux s'obtiennent sur demande et contre garanties, avec un coût qu'il faut mesurer : nous en détaillons les mécanismes dans cet article consacré au paiement fractionné et différé.
Dernier point souvent source de malentendu : les frais de notaire ne se confondent pas avec les droits de succession. Les premiers rémunèrent les actes et se calculent sur l'actif brut ; les seconds sont un impôt, assis sur la part nette revenant à chaque héritier. Les deux se cumulent.
En résumé
Le calcul des droits de succession suit toujours le même enchaînement : on établit la part nette taxable, on applique l'abattement correspondant au lien de parenté, puis on déroule le barème progressif sur le solde.
- La part nette taxable, c'est l'actif moins le passif. On inventorie le patrimoine à sa valeur vénale au jour du décès, puis on déduit les crédits en cours ainsi que les impôts et taxes dus.
- L'abattement dépend du lien de parenté : 100 000 € par enfant et par ascendant, 15 932 € entre frère et sœur, 7 967 € pour un neveu ou une nièce, 1 594 € à défaut d'autre abattement applicable.
- Le conjoint survivant et le partenaire de PACS sont totalement exonérés de droits de succession depuis la loi TEPA du 21 août 2007.
- Le barème en ligne directe est progressif, de 5 % à 45 %, la tranche à 45 % s'appliquant au-delà de 1 805 677 € de part taxable.
- Les héritiers éloignés supportent des taux forfaitaires élevés : 55 % jusqu'au 4e degré de parenté, 60 % au-delà, ce qui concerne notamment le concubin survivant.
- Le coût final se joue en amont. Assurance-vie, donations échelonnées et démembrement de propriété permettent d'organiser la transmission bien avant l'ouverture de la succession.
- L'assurance-vie suit ses propres règles : 152 500 € par bénéficiaire pour les primes versées avant 70 ans, 30 500 € globaux après, les produits restant exonérés.
- Les droits se règlent dans les six mois, en numéraire. Le paiement fractionné ou différé permet d'étaler la charge quand l'actif est peu liquide.
Chez Sapians, nous chiffrons la facture successorale que votre patrimoine générerait en l'état, puis nous construisons avec vous le calendrier de transmission qui la réduit, en tenant compte de vos besoins de revenus et de la liquidité réelle de vos actifs.
Questions fréquentes
Existe-t-il un simulateur pour calculer les droits de succession ?
Oui. Notre simulateur de droits de succession estime gratuitement le montant dû à partir de votre lien avec le défunt, de votre part d'héritage, de l'assurance-vie reçue et des donations de moins de quinze ans. Il applique l'abattement légal puis le barème progressif, et distingue les droits à payer de la somme qui vous revient une fois ceux-ci acquittés.
Le conjoint survivant paie-t-il des droits de succession ?
Non. Depuis la loi TEPA du 21 août 2007, le conjoint survivant marié et le partenaire de PACS sont totalement exonérés de droits de succession. Le concubin, en revanche, est taxé à 60 % après un abattement de 1 594 €.
Quel est l'abattement en ligne directe ?
Chaque enfant bénéficie d'un abattement de 100 000 € par parent, qui se reconstitue tous les 15 ans. Au-delà, les droits sont calculés selon le barème progressif allant de 5 % à 45 %.
Les dettes du défunt réduisent-elles les droits à payer ?
Oui. Le passif déductible (emprunts en cours, dettes fiscales, frais funéraires dans la limite de 1 500 €) vient en déduction de l'actif brut pour déterminer la part nette taxable sur laquelle porteront les droits.
Un frère ou une sœur peut-il être exonéré ?
Oui, mais les conditions sont cumulatives et strictes : être célibataire, veuf, divorcé ou séparé au moment du décès, avoir plus de 50 ans ou être en situation de handicap, et avoir été domicilié avec le défunt pendant les cinq années précédant le décès. À défaut, l'abattement est de 15 932 € et le barème de 35 % puis 45 %.
Qui paie les droits, et à quel moment ?
Chaque héritier est redevable des droits sur sa propre part. La déclaration de succession doit en principe être déposée dans les six mois suivant le décès (douze mois si le décès est survenu hors de France), et les droits sont acquittés au moment du dépôt. Un paiement fractionné ou différé reste possible sur demande et sous garanties.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.