

Vous souhaitez apprendre à gérer votre patrimoine ? Sapians vous dévoile sa méthode à travers 5 étapes pour assurer la gestion et le développement de votre patrimoine sur le long terme. Basée sur la méthodologie Sapians, nos conseillers vous éclaircissent et vous aident à construire une stratégie d’investissement solide pour l’avenir !
Étape 1 - Bien se connaître
Avant de gérer efficacement son patrimoine, il est vivement recommandé d’établir une introspection détaillée de sa situation financière et de ses objectifs à long terme. Plusieurs points peuvent être considérés.
-
État du patrimoine actuel : dressez un inventaire précis de l’ensemble de vos actifs (immobiliers, financiers, etc.) et passifs (dettes, prêts en cours). Par exemple, un appartement, un terrain, des actions détenues dans une entreprise ou même de la cryptomonnaie. Vous pourrez ainsi visualiser la répartition de votre patrimoine en termes de typologie d’actifs et identifier d’éventuels déséquilibres.
-
Appétence au risque : par la suite, vous devez évaluer votre tolérance au risque. Les profils à faible appétence au risque privilégient des placements plus sûrs, tandis que ceux à haute tolérance peuvent opter pour des investissements plus volatils mais potentiellement plus rentables.
-
Projets à venir et échéances : identifiez vos objectifs à court, moyen et long terme. Qu'il s'agisse de l'acquisition d'une résidence principale, de la préparation de votre retraite ou de l'éducation de vos enfants, chaque projet doit être clairement défini. Les échéances doivent être précises pour mieux orienter les stratégies d'investissement.
-
Fiscalité : comprenez vos obligations et opportunités fiscales. Appréhender sa situation fiscale et son niveau global d’imposition permettra d’orienter ses choix d’investissements futurs. En effet, votre niveau de fiscalité rendra certains types d’investissement ou certaines enveloppes fiscales plus pertinents.
Cette première étape constitue la base de toute gestion patrimoniale réussie. Elle vous permet d’aligner votre situation actuelle sur vos aspirations futures.
Étape 2 - Définir une stratégie
Une fois votre situation et vos objectifs bien définis, l'étape suivante consiste à élaborer une stratégie patrimoniale cohérente pour vous préparer à l’avenir.
1/ Gérer seul ou bénéficier d’un accompagnement ?
Dès lors, deux options se présentent à vous. La première consiste à gérer votre patrimoine seul, notamment si vous manquez de connaissances ou de temps à consacrer à cela. La seconde option implique de solliciter l’aide d’un conseiller, pour bénéficier d’une expertise approfondie, essentielle dans certains domaines complexes, comme la fiscalité ou encore pour un investissement financier.
Le choix entre ces deux options dépendra de votre connaissance du marché, de votre disponibilité pour gérer les investissements et de votre niveau de confort avec les décisions financières. Il faut également savoir qu’être accompagné pour gérer son patrimoine engendre des coûts supplémentaires.
2/ Privilégier une approche par poches
Chez Sapians, nos années d’expertise nous ont conduit à privilégier une méthode d’investissement fonctionnant par poches. Celle-ci suggère de répartir votre patrimoine en trois catégories : sécurité, projet et long-terme, avec chacune une unique finalité poursuivie.
-
Sécurité : afin de couvrir vos dépenses imprévues, elle permet de maintenir une réserve de liquidités.
-
Projet : en vue de financer vos objectifs à moyen terme, comme l’achat d’un bien immobilier ou le financement des études de vos enfants.
-
Long-terme : pour faire croître votre patrimoine sur plusieurs décennies.
N’oubliez pas que votre stratégie doit s’inscrire dans la durée.
Établissez donc une planification sur le long terme en gardant à l’esprit que celle-ci nécessitera des réévaluations périodiques. En effet, elle devra s’adapter à l’évolution de votre vie personnelle, des marchés financiers et des cadres légaux.
Vous pourrez ainsi rester aligné avec vos objectifs initiaux et réagir rapidement aux opportunités et aux risques émergents. Pour découvrir et comprendre notre méthodologie en quelques minutes, découvrez notre vidéo dédiée.
Étape 3 - Déploiement de la stratégie
La mise en œuvre de votre stratégie patrimoniale est une phase décisive au cours de laquelle vos plans se matérialisent concrètement.
1/ Un peu de ménage s’impose
Avant tout, vous devrez tenir compte des éventuels ajustements à réaliser en ce qui concerne vos placements existants. Vous devrez coûte que coûte évaluer vos investissements actuels et suivre leur évolution pour repérer si certains ne correspondent plus à votre stratégie ou manquent de performance.
Ainsi, si des placements sont inefficaces, vous devrez réagir et être prêt à les fermer pour éventuellement redéployer ces capitaux vers d’autres options, jugées plus prometteuses et mieux alignées avec votre stratégie révisée.
>> Consultez notre article : comment calculer le rendement d'un placement financier
2/ Privilégiez les placements adaptés à chaque poche
Selon les poches définies dans votre stratégie (sécurité, projet, long-terme), sélectionnez les types d'investissements appropriés pour les alimenter.
-
Pour la poche sécurité, préférez pour des placements liquides et peu volatils (exemple : livrets d’épargne, fonds monétaires, obligations d'État, comptes-à-terme etc.).
-
En ce qui concerne la poche de vos projets à moyen terme, envisagez des placements avec un bon équilibre entre risque et rendement, tout en conservant une certaine liquidité (exemple : fonds indiciels, produits structurés, fonds obligataires datés, etc.).
-
La poche long-terme pourra, sur le long terme, vous permettre des placements plus ou moins risqués, susceptibles d'offrir un rendement élevé (exemple : actions, private-equity, dette privée, infrastructures, cryptomonnaies, etc.).
3/ Choisissez attentivement les enveloppes d’investissements
Étudiez ensuite la ou les enveloppes les plus adaptées à votre poche et à votre profil
-
Assurance-vie : très polyvalente, cette enveloppe permet d’accéder à une multitude d’investissements, sans blocage et bénéficie d’un avantage fiscal sur les plus-values et la succession. Elle est idéale pour la flexibilité des placements et la planification successorale.
-
Plan d’Épargne en Actions (PEA) : une enveloppe fiscale particulièrement pertinente pour loger ses investissements en actions, sur la poche long-terme.
-
Compte-Titres : permet une diversification internationale sans restrictions géographiques ni plafonds de versement, mais sans avantages fiscaux spécifiques.
-
Plan d’Épargne Retraite (PER) : offre des déductions fiscales sur les versements, avec des options de sortie en capital ou en rente à la retraite.
Vous l’aurez compris, chaque option a ses propres avantages et peut être choisie en fonction des objectifs spécifiques de l'investisseur, de son horizon de placement et de ses besoins en matière de flexibilité et de fiscalité.
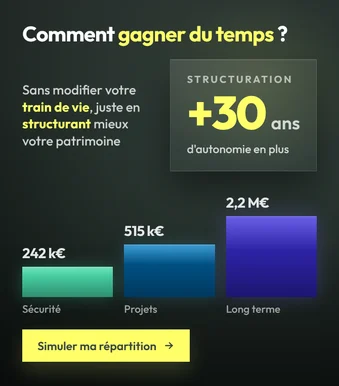
Mesurez ce qu'une stratégie patrimoniale structurée change pour votre patrimoine avec notre simulateur de structuration patrimoniale :
Étape 4 - Prise en compte du facteur temps
La gestion de patrimoine est un processus continu qui demande un engagement initial significatif et un suivi régulier.
Vous devez comprendre que la mise en place de votre stratégie est la phase la plus exigeante en termes de temps étant donné qu’elle nécessite d'établir des bases solides. Il faut donc prendre le temps nécessaire pour bien comprendre ses options, choisir les bons investissements et ouvrir les enveloppes d'épargne appropriées.
Comme expliqué précédemment, lorsque la stratégie est mise en œuvre, il faut suivre régulièrement ses placements. Cela implique de surveiller les performances, de comparer les résultats avec ses objectifs et d'ajuster son portefeuille en fonction de l'évolution des marchés.
Ce suivi peut varier en fréquence : certains préfèrent un bilan journalier, hebdomadaire ou mensuel, tandis que d'autres optent pour un contrôle trimestriel ou annuel. Le fait d’être accompagné limite considérablement le temps nécessaire au suivi puisque cette partie sera déléguée à votre conseiller.
Étape 5 - Assurer la gestion sur le long terme
Pour gérer efficacement son patrimoine, il est nécessaire de posséder un minimum d'éducation financière. Cette base de connaissances permet d'aborder avec assurance les décisions complexes liées à la gestion de vos investissements et à la planification financière à long terme.
L'univers des placements est vaste et souvent complexe à appréhender, surtout pour un novice. Il inclut une variété d'options allant des actions et obligations aux fonds mutuels, en passant par les investissements immobiliers et les produits dérivés. Chaque type de placement possède ses propres caractéristiques, risques et avantages. Il faut donc une maîtrise solide de ce paysage diversifié pour prendre des décisions éclairées.
La fiscalité est un autre domaine crucial et en constante évolution. Les lois fiscales peuvent changer rapidement et ainsi impliquer directement la rentabilité de vos investissements.
Savoir évaluer le niveau de risque associé à différents types d'investissements et comprendre comment il s'aligne avec votre tolérance personnelle au risque est crucial pour développer un portefeuille équilibré et être serein pour l’avenir.
Si vous choisissez de gérer et de développer seul votre patrimoine sans une base solide en éducation financière, vous pourriez vous exposer à des risques inutiles.
En résumé
Gérer son patrimoine ne commence pas par le choix d’un produit, mais par un état des lieux : ce que l’on possède, ce que l’on doit, ce que l’on projette et ce que l’on peut supporter comme risque. La méthode Sapians organise ce travail en cinq étapes, du bilan initial au suivi dans la durée.
- Étape 1 : dresser l’inventaire des actifs et des passifs, mesurer son appétence au risque, dater ses projets et situer son niveau d’imposition.
- Étape 2 : arbitrer entre gestion autonome et accompagnement, puis répartir le patrimoine en trois poches, sécurité, projet, long terme, dotées chacune d’une finalité unique.
- Étape 3 : faire le ménage dans les placements devenus inadaptés, puis affecter à chaque poche des supports et des enveloppes cohérents (assurance-vie, PEA, compte-titres, PER).
- Étape 4 : accepter que la mise en place soit la phase la plus consommatrice de temps, puis fixer un rythme de suivi tenable, du mensuel à l’annuel selon les profils.
- Étape 5 : entretenir un socle d’éducation financière, car l’univers des placements et le cadre fiscal évoluent en continu.
- Une stratégie patrimoniale se réévalue périodiquement : elle doit suivre l’évolution de la vie personnelle, des marchés et de la réglementation.
Chez Sapians, nous construisons la stratégie patrimoniale globale avant de sélectionner le moindre support, et nous assurons ensuite le suivi de l’allocation dans la durée.
Questions fréquentes
Faut-il gérer son patrimoine seul ou se faire accompagner ?
Cela dépend de trois facteurs : votre connaissance des marchés, le temps que vous pouvez consacrer au suivi et votre aisance face aux décisions financières. L’accompagnement apporte une expertise sur les sujets complexes, en particulier la fiscalité et la sélection des supports, mais il représente un coût supplémentaire qu’il faut intégrer au calcul.
Que recouvrent les trois poches sécurité, projet et long terme ?
La poche sécurité conserve une réserve de liquidités pour les imprévus. La poche projet finance des objectifs datés à moyen terme, comme un achat immobilier ou les études des enfants. La poche long terme vise la croissance du patrimoine sur plusieurs décennies. Chaque poche poursuit une finalité unique, ce qui évite d’arbitrer un placement long terme pour couvrir une dépense imprévue.
Quelle enveloppe choisir pour quelle poche ?
L’assurance-vie convient à la plupart des poches grâce à sa souplesse et à son cadre successoral. Le PEA est pertinent pour loger des actions sur la poche long terme. Le compte-titres ouvre une diversification internationale sans plafond de versement mais sans avantage fiscal spécifique. Le PER répond à un objectif retraite, avec une déduction des versements en contrepartie d’un blocage jusqu’à la retraite, hors cas de déblocage anticipé.
À quelle fréquence faut-il revoir sa stratégie patrimoniale ?
Le suivi courant des placements peut être mensuel, trimestriel ou annuel selon votre profil. La stratégie elle-même se réexamine à chaque événement structurant : changement de situation familiale ou professionnelle, cession, projet important, ou évolution du cadre fiscal. Entre deux revues, l’essentiel est que la répartition entre poches reste cohérente avec vos objectifs.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.