La succession d'une assurance vie est un processus important pour toute personne souhaitant transmettre son patrimoine à ses héritiers. Retrouvez dans cet article les bases de la transmission d'une assurance vie en cas de succession. Nous reviendrons sur les bases de son fonctionnement, ses avantages, la désignation d'un bénéficiaire et les étapes clés de sa transmission.
Qu'est-ce qu'une assurance vie et comment fonctionne-t-elle ?
Une assurance vie est un contrat d'assurance entre un souscripteur et une compagnie d'assurance. Le souscripteur verse des primes à la compagnie d'assurance, qui s'engage en échange à verser un capital ou une rente à un ou plusieurs bénéficiaires désignés en cas de décès du souscripteur ou à l'échéance du contrat.
Il existe aujourd’hui deux types d'assurance vie :
-
L'assurance vie en cas de vie
L’assurance vie en cas de vie garantit le versement d'un capital ou d'une rente à l'assuré lui-même à l'échéance du contrat et des avantages fiscaux sont accordés après 8 ans. L’assuré peut néanmoins faire une demande de rachat partiel ou total avant la 8ème année du contrat sans bénéficier des avantages fiscaux complets.
-
L'assurance vie en cas de décès
L'assurance vie en cas de décès garantit le versement d'un capital aux bénéficiaires en cas de décès de l'assuré.
Les avantages de l'assurance vie en matière de succession
L'assurance vie présente plusieurs avantages en matière de succession :
-
Hors succession : L'assurance vie ne fait pas partie de la succession du défunt (article L. 132-12 du Code des assurances), ce qui permet de protéger le capital transmis de certaines dettes éventuelles du défunt et d'éviter les conflits entre héritiers. Une limite existe toutefois : des primes jugées manifestement exagérées au regard des facultés du souscripteur peuvent être réintégrées à la succession par le juge (article L. 132-13).
-
Avantages fiscaux : Les sommes transmises via une assurance vie bénéficient d'une fiscalité avantageuse en matière de droits de succession. Les bénéficiaires peuvent ainsi profiter d'abattements et de taux réduits d'imposition, dont le niveau dépend de l'âge du souscripteur au moment de chaque versement.
-
Liberté de choix des bénéficiaires : Le souscripteur peut désigner librement les bénéficiaires de son assurance vie, sans être contraint par les règles du droit successoral.
-
Versement rapide : Les capitaux sont généralement versés rapidement aux bénéficiaires après le décès de l'assuré, sans avoir à attendre la fin du règlement de la succession.
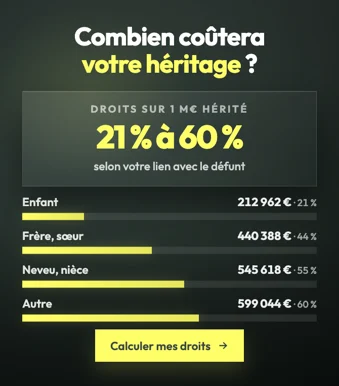
Combien allez-vous payer sur votre héritage ? Faites l'estimation avec notre simulateur de droits d'héritage :
Comment désigner un bénéficiaire pour une assurance vie ?
La désignation d'un bénéficiaire pour une assurance vie est une étape cruciale pour assurer une transmission réussie. Voici quelques conseils pour désigner un bénéficiaire :
-
Choix du bénéficiaire : Le souscripteur peut désigner une ou plusieurs personnes physiques ou morales comme bénéficiaires (enfants, conjoint, partenaire de PACS, association, etc.)
-
Rédaction de la clause bénéficiaire : La clause bénéficiaire doit être rédigée avec soin, en précisant clairement l'identité des bénéficiaires et leurs coordonnées. Il est possible d'indiquer des bénéficiaires à titre principal et des bénéficiaires à titre subsidiaire, au cas où les premiers ne pourraient pas recevoir les fonds.
-
Répartition des sommes entre les bénéficiaires : Le souscripteur peut déterminer la répartition des sommes entre les bénéficiaires, soit en pourcentage, soit en montant fixe. Si aucune répartition n'est indiquée, les bénéficiaires se partageront les sommes à parts égales.
-
Modification de la clause bénéficiaire : La clause bénéficiaire peut être modifiée à tout moment par le souscripteur, en informant la compagnie d'assurance par écrit — tant qu'aucun bénéficiaire n'a formellement accepté le bénéfice du contrat.
Les étapes clés de la transmission d'une assurance vie
Voici les principales étapes de la transmission d'une assurance vie par succession :
-
Déclaration du décès : Suite au décès du souscripteur, les bénéficiaires ou leur représentant légal doivent informer la compagnie d'assurance du décès en fournissant un acte de décès.
-
Vérification de la validité du contrat : La compagnie d'assurance vérifie la validité du contrat d'assurance vie et l'identité des bénéficiaires désignés.
-
Liquidation du contrat : La compagnie d'assurance procède à la liquidation du contrat, en calculant la valeur du capital ou de la rente à verser aux bénéficiaires, en tenant compte des éventuels rachats partiels, avances ou intérêts capitalisés.
-
Versement des sommes : Après avoir vérifié les informations nécessaires et calculé les sommes à verser, la compagnie d'assurance procède au versement des capitaux ou des rentes aux bénéficiaires.
-
Déclaration fiscale : Les bénéficiaires doivent déclarer les sommes perçues dans le cadre de la succession d'une assurance vie aux autorités fiscales, afin de s'acquitter des éventuels droits de succession ou prélèvements sociaux.
En conclusion, la transmission d'une assurance vie par succession est un processus qui offre plusieurs avantages aux bénéficiaires. Il est important de bien comprendre les différents aspects de l'assurance vie, de la désignation des bénéficiaires aux étapes clés de la transmission, pour optimiser cette forme de succession et assurer une transmission réussie du patrimoine.
En résumé
L'assurance vie se dénoue hors succession : le capital revient directement aux bénéficiaires désignés dans la clause, sans passer par le partage successoral. Ce qui détermine la fiscalité applicable n'est ni l'âge du bénéficiaire ni la date du décès, mais l'âge du souscripteur au moment de chaque versement.
- Primes versées avant 70 ans (article 990 I du CGI) : abattement de 152 500 € par bénéficiaire, puis prélèvement de 20 % jusqu'à 700 000 € et de 31,25 % au-delà.
- Primes versées après 70 ans (article 757 B) : abattement global de 30 500 €, tous bénéficiaires et tous contrats confondus ; au-delà, droits de succession classiques mais seules les primes sont taxées, les gains restent exonérés.
- Le conjoint survivant et le partenaire de PACS sont totalement exonérés depuis la loi TEPA de 2007, quelle que soit la date des versements.
- La clause bénéficiaire reste modifiable à tout moment, tant qu'aucun bénéficiaire n'a accepté le bénéfice du contrat.
Chez Sapians, nous rédigeons et révisons les clauses bénéficiaires en cohérence avec l'ensemble de la stratégie patrimoniale, c'est souvent la ligne la plus courte d'un contrat, et celle qui produit le plus d'effets.
Questions fréquentes
L'assurance vie est-elle vraiment hors succession ?
Oui sur le plan civil : l'article L. 132-12 du Code des assurances prévoit que le capital est versé directement au bénéficiaire, sans entrer dans l'actif successoral ni s'imputer sur la réserve héréditaire. La limite tient aux primes manifestement exagérées au regard des facultés du souscripteur (article L. 132-13) : un héritier peut demander au juge leur réintégration, qui apprécie au cas par cas selon l'âge, le patrimoine et les revenus au moment des versements.
Quels sont les abattements applicables aux bénéficiaires ?
Tout dépend de l'âge du souscripteur lors du versement des primes. Avant 70 ans : 152 500 € d'abattement par bénéficiaire, puis 20 % jusqu'à 700 000 € et 31,25 % au-delà. Après 70 ans : un abattement unique de 30 500 €, partagé entre tous les bénéficiaires et tous les contrats du défunt, les sommes excédentaires étant soumises aux droits de succession selon le lien de parenté. Les gains produits par les primes versées après 70 ans échappent, eux, à toute taxation.
Faut-il cesser d'alimenter son contrat à 70 ans ?
Pas nécessairement. L'abattement de 30 500 € est moins généreux, mais l'exonération des gains peut rester intéressante sur un contrat alimenté tôt et détenu longtemps, et le contrat conserve ses atouts civils : désignation libre, versement rapide, protection du conjoint. C'est un arbitrage à faire contrat par contrat, pas une règle générale.
Le conjoint survivant paie-t-il quelque chose ?
Non. Depuis la loi TEPA du 21 août 2007, le conjoint survivant et le partenaire de PACS sont exonérés de toute taxation sur les capitaux d'assurance vie qu'ils reçoivent, quel que soit le montant et quelle que soit la date des versements.
Que se passe-t-il si la clause bénéficiaire n'a jamais été mise à jour ?
C'est le cas le plus fréquent et le plus coûteux : une clause désignant « mon conjoint » après un divorce, ou un enfant décédé sans bénéficiaire subsidiaire, fait basculer le capital vers les héritiers légaux — donc dans la succession, avec les droits correspondants. À défaut de bénéficiaire identifiable, l'avantage fiscal du contrat est perdu. Une relecture de la clause à chaque événement familial est le réflexe à avoir.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.