

ℹ️ Repères chiffrés (données 2025/2026, à vérifier à la date de lecture) — Livret A : 2,4 %. Fonds en euros : environ 3 %. SCPI : environ 4,5 %. Fiscalité : le prélèvement forfaitaire unique s'élève à 31,4 % sur les plus-values mobilières (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la LFSS 2026) ; l'assurance-vie conserve des prélèvements sociaux à 17,2 %, soit 30 % au total. À partir de 200 k€ : SCPI logées en assurance-vie, non coté via FPCI ou ELTIF 2.0, PER (ouverture avant 70 ans).
Dans un paysage financier en constante évolution, investir son argent avec sagesse est essentiel pour optimiser les rendements tout en minimisant les risques. Que vous envisagiez de placer 200 000 euros ou de diversifier vos placements existants, nous explorons des options variées pour faire fructifier votre capital. De la gestion active des portefeuilles à l'immobilier locatif, en passant par les SCPI et le trading, chaque placement présente ses avantages.
Sapians vous explique comment maximiser votre rendement tout en gérant efficacement le risque dans ce guide complet. Découvrez les meilleures stratégies d'investissement pour placer judicieusement votre argent.
Comprendre ses objectifs financiers et évaluer sa tolérance au risque avant de placer 200 000 euros
Avant de placer 200 000 euros, il est crucial de comprendre comment définir ses objectifs à court, moyen et long terme. Vous devrez également évaluer votre tolérance au risque et aligner vos investissements sur vos objectifs financiers pour maximiser votre rendement.
Définir vos objectifs à court, moyen et long terme
Lorsque vous fixez vos objectifs à court, moyen et long terme en matière d'investissement, il est essentiel de prendre en compte plusieurs facteurs. Dans un premier temps, réfléchissez minutieusement à la manière dont chaque placement contribuera à la croissance de votre patrimoine sur le long terme.
Pour ce faire, évaluez le potentiel de rendement de vos euros investis, en tenant compte du risque et du capital disponible. En planifiant cela avec soin, vous pouvez assurer une vie financière stable et optimiser votre argent pour atteindre vos objectifs.
Évaluer votre tolérance au risque et votre capacité à investir avant de placer 200 000 euros
Vous devrez évaluer rigoureusement votre tolérance au risque et votre capacité à investir si vous envisagez de faire fructifier votre argent. Ainsi, veillez à considérer les conséquences de chaque investissement et les avantages potentiels en termes de rendement.
En d’autres termes, vous devrez analyser attentivement comment votre capital sera affecté par tel ou tel placement et si vous disposez des ressources financières nécessaires pour investir.
Estimer avec précision le niveau de risque de chaque opération permet de prendre des décisions d'investissement éclairées et d’optimiser le potentiel de vos euros placés. Notez que chaque classe d’actif implique des risques différents et propres aux caractéristiques de sa catégorie. Par exemple, les marchés financiers auront un risque de liquidité plus faible que le non coté, là où la dette aura un risque de défaut que d’autres n’auront pas. Mais au-delà de ces grandes catégories, chaque investissement est lié à un niveau de risque qui lui est propre. Pour l’évaluer, il convient de vous référer à l'indicateur de risque du document d’informations clés (DIC) du placement envisagé, noté de 1 à 7 — anciennement SRRI, aujourd'hui SRI dans le cadre du règlement PRIIPs.
Aligner vos investissements sur vos objectifs financiers
Afin de maximiser le potentiel de vos investissements, il importe d’aligner vos placements sur vos objectifs financiers. Envisagez comment chaque investissement peut contribuer à la réalisation de vos objectifs, en tenant compte du rendement attendu et des avantages potentiels.
Le capital doit être investi de manière à optimiser votre argent et votre temps. Il peut également vous faire bénéficier de garanties supplémentaires, par exemple dans le cadre d’un contrat d’assurance-vie. Chaque décision doit être réfléchie.
Placer 200 000 euros : pourquoi réduire les risques avec une diversification de votre portefeuille d’investissement
Lorsque vous investissez 200 000 euros, la diversification de votre portefeuille d’investissement est essentielle en ce qu’elle permet de réduire les risques. Ainsi, en répartissant votre capital sur différents types d'actifs, vous vous prémunissez contre les fluctuations du marché et vous maximisez les opportunités de rendement à long terme.
Pourquoi est-il nécessaire de diversifier son portefeuille d’investissement ?
On pense souvent, à juste titre, que la diversification est un pilier essentiel de toute stratégie d'investissement car elle permet de réduire la vulnérabilité de votre portefeuille aux fluctuations du marché. Effectivement, en investissant dans une variété d'actifs, tels que les actions, les obligations, l'immobilier et les solutions alternatives, vous réduisez le risque qu’un événement majeur atteigne la totalité de vos actifs.
Néanmoins, cette idée reçue mérite d’être nuancée : diversification ne signifie pas toujours décorrélation !
Beaucoup d’investisseurs pensent que leurs choix d’investissements diversifiés les préservent de pertes massives. Mais en réalité, pour vraiment atténuer le risque global et donc la valeur totale d’un portefeuille d’investissement, il est indispensable de connaître l’indice de corrélation des placements choisis. Pour l’illustrer, la corrélation mesurée entre l’indice des actions mondiales (MSCI World) et les fonds d’infrastructures non cotés est faible, d’où l’intérêt de loger ces deux classes d’actifs dans un portefeuille diversifié. Cette corrélation apparente est toutefois en partie un effet de mesure : les fonds non cotés n’étant valorisés que quelques fois par an, leurs variations ne reflètent pas les mouvements de marché au jour le jour.
Ainsi, en répartissant vos 200 000 euros entre différentes classes d’actifs ayant une corrélation limitée, vous équilibrez le risque et créez des conditions favorables à la maximisation de vos rendements en toute sérénité.
Pour faire le point sur vos investissements, mesurer leur niveau de corrélation et identifier les solutions les plus complémentaires avec vos investissements, prenez rendez-vous avec un conseiller.
Placer 200 000 euros : pourquoi opter pour une gestion éclairée de son capital ?
Une gestion éclairée du capital implique une surveillance régulière de votre portefeuille et des ajustements en fonction des conditions du marché.
Si le temps ou l’intérêt pour la chose vous manque, vous pouvez déléguer cette gestion. Mais il reste néanmoins important de rééquilibrer périodiquement votre portefeuille pour maintenir votre répartition cible d'actifs. Le tout en évitant de réagir impulsivement en cas de brusques variations de conjoncture, mais en tenant compte des tendances économiques structurelles et majeures.
En adoptant une approche proactive, vous pouvez placer vos 200 000 euros de manière judicieuse tout en optimisant les rendements et en minimisant les risques.
Quelles sont les options d'investissement à considérer pour placer 200 000 euros ?
Différentes options d'investissement financier peuvent être considérées pour placer 200 000 euros. Des choix variés tels que les actions, les obligations, le trading, le private equity et les fonds négociés en bourse offrent des opportunités de croissance et de diversification de votre portefeuille.
Actions et obligations : diversification et revenus réguliers pour placer 200 000 euros
Si vous cherchez une combinaison idéale pour diversifier votre portefeuille d’investissement et multiplier vos revenus, investir 200 000 euros dans un portefeuille d'actions et d'obligations peut être une solution.
Les actions offrent un potentiel de croissance du capital à long terme, tandis que les obligations procurent des revenus réguliers sous forme de paiements d'intérêts.
Cette diversification entre actifs à revenus fixes et variables permet de réduire le risque global du portefeuille tout en maintenant un niveau de revenu plus stable. En plaçant vos euros dans un mélange équilibré d'actions et d'obligations, vous visez un rendement attractif tout en limitant l'amplitude des variations de votre capital, sans qu'aucune garantie ne puisse être apportée.
Nous noterons que cette approche offre une certaine flexibilité pour ajuster son portefeuille en fonction des conditions du marché et de ses objectifs financiers à long terme.
Bien que le trading puisse générer des rendements élevés à court terme, il implique d’y allouer énormément de temps et est également associé à un niveau de risque considérable. Les fluctuations rapides des marchés financiers peuvent entraîner des pertes importantes de capital. Il est donc essentiel de comprendre parfaitement les marchés, d'avoir une stratégie claire et de gérer les risques de manière proactive lorsque l’on s'engage dans le trading.
Chez Sapians, nous sommes convaincus que le temps est à la fois le meilleur allié contre le risque et la meilleure grille de lecture de la performance. En effet, même les gérants de fonds cotés, qui sont des experts des marchés et ont accès, pour réaliser leurs arbitrages, à une quantité de données considérable, peinent à battre leur indice boursier de référence dans la durée ! Et, pour ceux qui y parviennent, les frais associés à la gestion active absorbent généralement les quelques points de performance supplémentaires.
C’est pourquoi nous assumons une forte conviction sur la gestion passive, qui s’appuie sur des trackers, les ETF (Exchange Traded Funds), dont la performance se base sur un indice de référence.
Viser un potentiel de rendement élevé avec le private equity pour placer 200 000 euros
Investir 200 000 euros dans le private equity, une forme d'investissement impliquant l'acquisition de participations dans des entreprises non cotées en bourse, peut offrir des rendements significatifs.
L’intérêt de ce montant de 200 000 euros est qu’il permet d’accéder à des fonds professionnels, tels que les sociétés de libre partenariat (SLP), dont les frais sont généralement inférieurs à ceux des fonds ouverts au grand public.
Investir en private equity peut donc apparaître comme une stratégie attractive, cette classe d'actifs visant des rendements supérieurs à ceux des investissements conventionnels. Il s'agit d'un objectif de gestion et non d'une garantie.
En intégrant le private equity dans votre portefeuille, vous accédez à des opportunités de croissance et de création de valeur, ainsi qu'à une diversification accrue de votre capital.
Ces perspectives se paient par des contraintes que les actifs cotés n'imposent pas : le capital est immobilisé pendant toute la durée de vie du fonds, généralement huit à dix ans, appelé progressivement, sans valeur liquidative quotidienne, et le risque de perte partielle ou totale en capital est réel. La faible volatilité affichée de ces fonds résulte du rythme de valorisation, quelques fois par an seulement, et non d'une exposition au risque moindre que celle des marchés cotés. Consultez la liste complète des risques liés au private equity avant toute souscription.
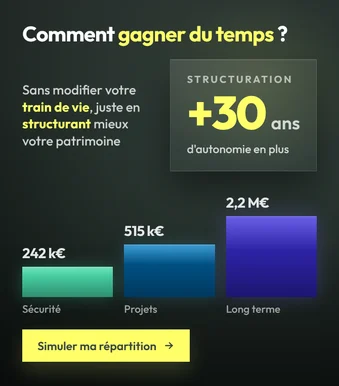
Comparez votre allocation actuelle avec une stratégie structurée dans la durée grâce à notre simulateur de structuration patrimoniale :
Profitez d’une grande flexibilité et d’un cadre fiscal favorable avec une assurance-vie luxembourgeoise
Si vous désirez profiter d'une flexibilité de gestion élargie et d'un cadre fiscal favorable, peut-être est-il pertinent de souscrire à une assurance-vie luxembourgeoise. Ce produit financier, accessible à partir de 250 000 euros, combine sécurité juridique et potentiel de croissance pour votre investissement.
Avec l'assurance-vie, vous bénéficiez d'une protection en cas de décès tout en réalisant des investissements diversifiés. Vos euros sont placés dans une gamme étendue de supports, avec un potentiel de rendement à long terme mais aussi un risque de perte en capital sur les unités de compte. Pour un résident fiscal français, le régime reste celui de l'assurance-vie française : imposition des seuls gains lors des rachats, au taux global de 30 % (12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux), ramené à 24,7 % après huit ans dans la limite d'un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple, et un régime successoral spécifique selon l'âge des versements. Autant d'éléments qui font de l'assurance-vie luxembourgeoise une option à étudier pour structurer son patrimoine.
Investir dans des Fonds Professionnels de Capital Investissement
Accessibles à partir d’un investissement de 100 000 euros, les Fonds Professionnels de Capital Investissement (FPCI) représentent une alternative intéressante pour placer son argent.
Ces fonds permettent d'investir dans un large éventail d'entreprises non cotées, offrant ainsi une exposition à des secteurs dynamiques et des entreprises innovantes.
En plus de potentielles plus-values, les investisseurs bénéficient souvent de l'expertise des gestionnaires de fonds qui sélectionnent et accompagnent les entreprises dans leur croissance. Cependant, il est crucial de bien comprendre les risques associés à ces investissements et de les intégrer dans une stratégie globale de placement.
Fonds négociés en bourse (ETF) : une approche passive pour une croissance à long terme
Les fonds négociés en bourse (ETF) offrent une approche passive efficace pour ceux qui cherchent une croissance à long terme de leurs investissements.
Contrairement à la gestion active, les ETF suivent généralement un indice boursier spécifique, permettant ainsi une diversification instantanée à votre portefeuille.
En investissant via les ETF, vous bénéficiez d'une exposition à différents secteurs et régions géographiques. Cette approche simple et transparente convient particulièrement aux investisseurs cherchant à maximiser leurs placements sur le marché boursier. Sapians dispose, avec l’appui d’iVesta, d’une expertise dans la construction d’un portefeuille d’ETF diversifiés.
Générer des revenus avec l’immobilier locatif
On notera également qu’investir dans l'immobilier locatif offre une stratégie robuste pour générer des revenus passifs et apprécier le capital à long terme. Ce type d'investissement permet de percevoir des loyers réguliers, sous réserve de l'occupation du bien et de la solvabilité du locataire.
L'appréciation du capital reste quant à elle dépendante du marché local et n'a rien d'automatique. En investissant vos euros dans l'immobilier locatif, vous bénéficiez d'un potentiel de rendement attrayant et d'une protection partielle contre l'inflation, les loyers étant en partie indexés. Les revenus fonciers restent soumis aux prélèvements sociaux au taux de 17,2 %, non relevé par la LFSS 2026, en plus de l'impôt sur le revenu.
Investir dans la pierre-papier SCPI : diversifier son patrimoine locatif sans se soucier de la gestion locative directe
Opter pour une Société Civile de Placement Immobilier (SCPI) constitue une stratégie d’investissement locatif judicieuse pour quiconque souhaite enrichir son patrimoine sans s'embarrasser de la gestion locative quotidienne.
La SCPI se démarque en vous offrant la possibilité de vous engager dans un vaste portefeuille immobilier, géré minutieusement par des professionnels. Cette formule clés en main vise des revenus locatifs réguliers ainsi qu'une appréciation potentielle de la valeur des biens immobiliers, le tout exempt des soucis habituels de gestion. Ni le versement des revenus, ni la valeur des parts, ni la revente à court terme ne sont garantis.
Cette méthode d'investissement révèle son efficacité en allégeant l'investisseur des charges de gestion locative, tout en lui procurant les bénéfices d'une diversification patrimoniale.
Exploration des divers horizons d'investissement immobilier
Au sein de l'univers des investissements immobiliers, il est essentiel de considérer les alternatives à la SCPI, chacune apportant son lot d'avantages spécifiques selon les objectifs et la situation de chaque investisseur.
- Avec plus de 200 variétés de SCPI disponibles sur le marché, ces placements se concentrent principalement sur l'immobilier tertiaire, avec une moindre représentation résidentielle. Ils s'occupent de tout, de l'acquisition à la gestion des biens et versent des revenus de manière régulière à leurs investisseurs. Bien que réputés attractifs pour leur facilité, ils impliquent des frais divers, rendant l'investissement plus propice sur le long terme, sans exigence de capital minimum pour débuter.
- Les Fonds Immobilier "Value-Added" visent des biens à potentiel, souvent sous-évalués, pour les restructurer et les valoriser. La réussite de ces opérations repose sur une augmentation de la valeur locative et la réalisation de plus-values, avec pour finalité de rembourser les emprunts et de rémunérer les investisseurs. Le recours à l'effet de levier amplifie les résultats dans les deux sens.
- Par ailleurs, l'intégration d'unités de compte immobilières dans un contrat d'assurance-vie offre une perspective de capitalisation intéressante pour les investisseurs. Contrairement aux distributions régulières, cette approche réinvestit les bénéfices dans l'acquisition de nouveaux biens, augmentant ainsi la valeur des parts détenues et permettant potentiellement une valorisation du capital initial à la clôture du fonds.
De telles stratégies représentent des alternatives réfléchies à l'investissement locatif direct, adaptées selon les différentes situations personnelles et financières. On retiendra qu’elles offrent une porte d'entrée vers l'immobilier, tout en modulant l'exposition aux risques et les obligations de gestion. De ce fait, elles alignent l'investissement immobilier avec les aspirations et capacités de chaque investisseur.
Quelles stratégies pour gérer les risques tout en protégeant son capital ?
Plusieurs stratégies peuvent être mises en œuvre pour gérer les risques liés aux stratégies d’investissement lorsque l’on décide de placer 200 000 euros. Explorez dès maintenant les instruments de protection, la surveillance continue et les ajustements stratégiques pour une gestion financière prudente et efficace de votre capital.
Pour protéger votre capital, vous pouvez tout d’abord envisager d’utiliser des instruments de protection tels que les options et les contrats à terme. Les options offrent la possibilité de couvrir vos positions et de limiter les pertes, tandis que les contrats à terme permettent de se protéger contre les fluctuations de prix. Ces instruments sont complexes et comportent eux-mêmes un risque de perte pouvant excéder la prime versée.
Intégrer ces outils dans votre stratégie d'investissement peut aider à atténuer les risques et à sécuriser vos placements, assurant ainsi la préservation de votre capital.
Par ailleurs, il convient de rappeler qu’en optant pour une surveillance continue et des révisions régulières de votre stratégie d'investissement, vous aurez toutes les chances de votre côté pour garantir la pertinence et l’efficacité de votre stratégie.
Vous devrez donc ajuster votre stratégie en surveillant activement les performances de votre portefeuille et en tenant compte des changements économiques et du marché. Cela vous permettra d'exploiter de nouvelles opportunités, de limiter les risques et d'optimiser les rendements lorsque cela apparaîtra comme nécessaire.
La révision périodique de votre stratégie assure que celle-ci reste alignée sur vos objectifs financiers à long terme, vous aidant ainsi à atteindre vos objectifs de placement avec succès.
Placer 200 000 euros : quels conseils pour un investissement réussi ?
Pour réussir son investissement de 200 000 euros, il convient d’adopter une approche disciplinée et patiente, d'éviter les décisions impulsives et de rester prudent. Collaborer avec des professionnels qualifiés, à l’image des experts travaillant chez Sapians, permet de bénéficier de conseils précieux pour maximiser ses rendements et atteindre ses objectifs financiers à long terme.
Adoptez une approche disciplinée et patiente pour réussir vos investissements
Pour réussir dans l'investissement, vous devrez adopter une approche disciplinée et patiente. Pour ce faire, évitez les réactions “à chaud” lors des fluctuations du marché et respectez votre plan à long terme. Par exemple, la fluctuation de la valeur d'une action ne garantit pas nécessairement une tendance permanente à la baisse.
En maintenant une discipline rigoureuse et en restant patient face aux fluctuations, vous maximisez les chances de succès et de croissance durable de votre portefeuille. La patience permet également de profiter pleinement des rendements à long terme, tout en réduisant les risques liés aux décisions précipitées.
Faites preuve de prudence et évitez les décisions impulsives avant de placer 200 000 euros
Avant de placer 200 000 euros, il est crucial de faire preuve de prudence et d'éviter les décisions impulsives. Chaque investissement doit être soigneusement évalué en fonction de son potentiel de rendement et de ses risques associés. Pour rappel, voici la méthode à suivre pour calculer le rendement d’un placement financier.
Prenez le temps d'analyser attentivement vos options d'investissement, en tenant compte de vos objectifs financiers à long terme, afin de prendre des décisions éclairées et judicieuses pour chaque placement financier.
Collaborez avec des professionnels qualifiés et obtenez des conseils personnalisés
Pour obtenir des conseils personnalisés sur la gestion de vos finances, il est essentiel de collaborer avec des professionnels qualifiés.
Les conseillers financiers peuvent évaluer votre situation financière unique, analyser les taux actuels et vous proposer des stratégies adaptées à vos besoins spécifiques. Leur expertise vous permet de prendre des décisions éclairées et de maximiser le rendement de vos investissements.
En avançant conjointement avec des professionnels qualifiés, notamment auprès de Sapians, vous bénéficiez d'un accompagnement sur-mesure pour atteindre vos objectifs financiers et sécuriser votre avenir financier.
En résumé
Deux cent mille euros ouvrent l'accès à des supports fermés aux montants plus modestes, notamment les fonds professionnels de private equity et l'assurance-vie luxembourgeoise. Ce seuil élargit le choix mais ne modifie ni les risques ni la méthode : partir des échéances avant de choisir les produits.
- L'indicateur de risque du document d'informations clés (DIC), noté de 1 à 7, permet de comparer objectivement deux supports avant de souscrire.
- Diversifier n'équivaut pas à décorréler : l'utilité d'une classe d'actifs se juge à son comportement par rapport aux autres, pas au nombre de lignes du portefeuille.
- Les FPCI sont accessibles dès 100 000 € et les SLP à partir de tickets plus élevés, avec des frais généralement inférieurs à ceux des fonds grand public ; l'assurance-vie luxembourgeoise s'ouvre à partir de 250 000 €.
- Sur un compte-titres, les plus-values et revenus mobiliers supportent le prélèvement forfaitaire unique de 31,4 % depuis la LFSS 2026. L'assurance-vie reste à 30 %, et 24,7 % après huit ans dans la limite de l'abattement de 4 600 € (9 200 € pour un couple). Les revenus fonciers et les SCPI conservent des prélèvements sociaux à 17,2 %.
- La gestion passive par ETF est privilégiée sur les marchés cotés efficients, la gestion active peinant à couvrir son surcoût de frais dans la durée.
- Les supports non cotés immobilisent le capital sur huit à dix ans et comportent un risque de perte totale : leur faible volatilité affichée traduit une valorisation espacée dans le temps, pas une moindre exposition au risque.
Chez Sapians, nous dimensionnons la part illiquide d'un patrimoine à partir de ce que vous pouvez réellement bloquer sur dix ans, et nous sélectionnons les fonds professionnels accessibles à ce niveau de patrimoine.
Questions fréquentes
Qu'est-ce que 200 000 € permettent d'atteindre que 100 000 € ne permettent pas ?
Principalement deux choses : la possibilité de répartir le capital sur plusieurs fonds professionnels plutôt qu'un seul, et l'accès, à partir de 250 000 €, à l'assurance-vie luxembourgeoise. Le seuil d'entrée des FPCI, lui, est déjà atteint à 100 000 €. Disposer de 200 000 € permet donc surtout de ne pas concentrer l'ensemble de son épargne sur une ligne unique.
Comment lire l'indicateur de risque d'un placement ?
Il figure obligatoirement sur le document d'informations clés remis avant souscription et se lit de 1 à 7, du risque le plus faible au plus élevé. Il agrège la volatilité historique et le risque de crédit, mais ne mesure ni le risque de liquidité, ni la qualité de la gestion, ni la fiscalité applicable.
Faut-il investir en une fois ou progressivement ?
Sur les marchés cotés, un investissement échelonné sur plusieurs mois lisse le prix d'entrée et réduit le regret en cas de baisse immédiate, au prix d'un rendement statistiquement inférieur si les marchés montent. Sur les fonds non cotés, la question ne se pose pas de la même façon : les appels de capitaux sont progressifs par construction.
Quelle fiscalité pour des SCPI détenues en direct ou en assurance-vie ?
En direct, les revenus sont des revenus fonciers, soumis au barème de l'impôt sur le revenu et à 17,2 % de prélèvements sociaux, taux non relevé par la LFSS 2026. Logées dans un contrat d'assurance-vie, les mêmes SCPI relèvent de la fiscalité du contrat : imposition uniquement lors des rachats, au taux global de 30 %, ou 24,7 % après huit ans dans la limite de l'abattement annuel. En contrepartie, l'assureur prélève des frais et ne reverse parfois qu'une partie du revenu locatif.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.