
Aussi connu sous les termes de marchand de biens ou immobilier à valeur ajoutée (value-added), le private equity immobilier représente une solution stratégique pour les investisseurs cherchant à diversifier leurs portefeuilles. Il permet également de saisir des opportunités de rendement élevé au-delà des marchés traditionnels.
Ce secteur offre une exposition directe au marché immobilier, permettant de rechercher un rendement supérieur tout en diversifiant ses sources de revenus afin d’investir son argent — en contrepartie d'un risque de perte en capital et d'une immobilisation longue.
Qu’est-ce que le private equity immobilier ?
Le private equity immobilier désigne une catégorie d'investissement où des capitaux privés sont investis directement dans des actifs immobiliers, plutôt que dans des actions ou des obligations de sociétés cotées liées à l'immobilier.
L'objectif principal du private equity immobilier est de générer un rendement sur le capital investi, à travers la valorisation des actifs immobiliers et/ou les revenus générés par la location ou la vente de ces actifs. C’est une alternative aux placements traditionnels en bourse qui offre une exposition directe au marché immobilier et permet aux investisseurs de diversifier leur portefeuille d'investissement.
Les actifs immobiliers en question peuvent varier des bâtiments résidentiels et des espaces commerciaux à des infrastructures industrielles ou des projets de développement. Parmi ces actifs, on trouve également des bureaux et des installations logistiques, deux secteurs particulièrement prisés en raison de leur potentiel de rendement et de leur rôle essentiel dans les opérations commerciales et la chaîne d'approvisionnement mondiale.
Pour illustrer concrètement cette approche, considérons l'exemple suivant : un immeuble de bureaux vacant est acheté par une société de gestion de private equity immobilier. Le bâtiment est alors totalement repensé pour transformer l'espace en logements résidentiels. D'importants travaux de rénovation sont entrepris pour diviser et moderniser l'immeuble, après quoi des locataires de qualité sont installés. Finalement, l'ensemble immobilier rénové est revendu, permettant de réaliser une plus-value. Cet exemple montre comment le private equity immobilier peut capitaliser sur des opportunités de marché en réaménageant et en repositionnant stratégiquement des actifs immobiliers — étant entendu que l'opération peut aussi se solder par une moins-value si le marché se retourne ou si les travaux dérapent.
Ce type d'investissement est historiquement géré par des sociétés de gestion spécialisées qui collectent des fonds auprès d'investisseurs institutionnels ou des particuliers, afin d'acquérir, de développer, de gérer ou de vendre des biens immobiliers.
Comment fonctionne le private equity immobilier ?
Le fonctionnement du private equity immobilier repose sur plusieurs étapes clés. Tout d'abord, les sociétés de gestion de fonds collectent des capitaux auprès d'investisseurs qui s'engagent à fournir un certain montant de capital pour être investi dans des projets immobiliers. Ces fonds sont ensuite utilisés pour acquérir des actifs immobiliers sélectionnés selon des critères précis, visant à maximiser le potentiel de rendement et de valorisation.
Une fois les actifs acquis, la société de gestion met en place une stratégie de gestion active, impliquant souvent la rénovation, le développement ou le repositionnement des propriétés pour en augmenter la valeur. Les revenus peuvent provenir de la location des espaces, et à terme, les actifs peuvent être revendus, généralement après une période de détention de plusieurs années, pour réaliser une plus-value.
Quels sont les avantages de ce type de placement ?
Les avantages du private equity ou PE immobilier sont nombreux. En premier lieu, on notera le potentiel de rendement élevé, notamment dans les marchés immobiliers en croissance ou sous-évalués, où les stratégies de valorisation peuvent générer des plus-values significatives. De plus, cet investissement permet une diversification du portefeuille : ses cycles ne se superposent pas à ceux des marchés cotés, ce qui étale le risque sans le réduire pour autant.
L'immobilier est également reconnu pour offrir une protection partielle contre l'inflation, les loyers et la valeur des actifs pouvant augmenter avec le temps — la protection n'est ni automatique ni immédiate, et les hausses de taux qui accompagnent l'inflation pèsent, elles, sur les valorisations. Enfin, les investisseurs bénéficient d'une certaine transparence et de contrôle, les sociétés de gestion fournissant régulièrement des rapports détaillés sur la performance des actifs et la stratégie mise en place.
Private equity immobilier : quels sont les risques en présence ?
On notera cependant qu’investir dans le private equity immobilier comporte certains risques spécifiques. Le risque de marché, influencé par les fluctuations des prix de l'immobilier et par les dynamiques économiques globales, reste un défi majeur. Une baisse dans le secteur immobilier peut réduire significativement la valorisation des actifs immobiliers et affecter les rendements potentiels.
De plus, les risques liés à la gestion des actifs, y compris la sélection des projets, la stratégie de développement ou de rénovation et les capacités de location, peuvent influencer directement la performance des investissements.
En outre, les fluctuations des coûts des matériaux de construction représentent un risque non négligeable qui peut impacter le coût global des travaux de rénovation ou de développement. Ces variations affectent en effet directement les marges prévues sur les projets.
Le risque opérationnel : les projets de rénovation peuvent rencontrer de nombreux imprévus, comme des retards, ce qui peut affecter les performances des investissements.
Un autre risque important à considérer est le risque de liquidité : si les actifs rénovés ou développés ont du mal à être revendus ou loués, cela peut entraîner une immobilisation prolongée du capital investi et compromettre alors la liquidité et les rendements de l'investissement.
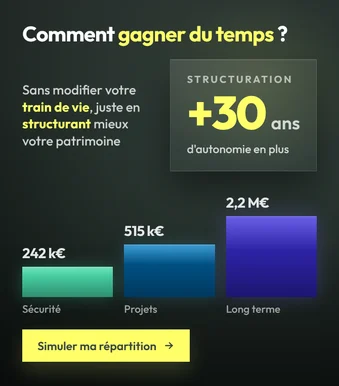
Mesurez ce qu'une stratégie patrimoniale structurée change pour votre patrimoine avec notre simulateur de structuration patrimoniale :
Comment maîtriser les risques en PE immobilier ?
Pour atténuer ces risques, une approche stratégique et diversifiée est essentielle.
Les investisseurs et les sociétés de gestion doivent procéder à une sélection rigoureuse des projets immobiliers, en s'appuyant sur des analyses de marché approfondies et une évaluation précise du potentiel de chaque actif.
La diversification géographique et sectorielle des portefeuilles d'actifs immobiliers est également cruciale, permettant de répartir les risques et de ne pas dépendre d'un unique marché ou type d'actif.
En outre, une gestion active des biens immobiliers est fondamentale. Elle implique une surveillance continue et une adaptation constante aux conditions de marché. Les sociétés de gestion peuvent ainsi optimiser les stratégies de location, de développement et de vente, afin de rechercher le meilleur rendement tout en contrôlant les risques associés. Le recours à d'autres véhicules immobiliers, tels que les SCPI (Sociétés Civiles de Placement Immobilier), répond à une logique différente : mutualisation d'un patrimoine locatif déjà constitué et distribution régulière de revenus, au prix d'un potentiel de plus-value plus limité. Leur liquidité n'est pas garantie pour autant.
Finalement, la clé pour maîtriser les risques et investir en private equity immobilier réside dans une combinaison de recherche approfondie, de diversification stratégique et d'une gestion experte des actifs.
Pour ceux qui cherchent à optimiser leurs investissements dans le private equity immobilier, se tourner vers un conseiller financier spécialisé comme Sapians peut représenter une stratégie judicieuse. Sapians offre une expertise approfondie du marché immobilier et une connaissance fine des différentes structures d'investissement.
Bénéficiez d'une évaluation sur-mesure de votre portefeuille, d'une identification précise des opportunités d'investissement les plus prometteuses et d'une stratégie d'allocation de capital optimisée en fonction de votre profil de risque et de vos objectifs de rendement.
En résumé
Le private equity immobilier consiste à acheter des actifs, à les transformer et à les revendre. La performance vient du travail fait sur le bien, pas du simple fait de le détenir.
- Stratégie dite value-added : bureaux vacants convertis en logements, immeubles divisés, actifs repositionnés, puis cédés après quelques années.
- Les revenus locatifs sont accessoires : l'essentiel du résultat se joue à la revente.
- Quatre risques structurent le dossier : marché, exécution des travaux, coût des matériaux, et liquidité à la sortie.
- Le capital est immobilisé jusqu'aux cessions, sans échéance contractuelle.
- La diversification géographique et sectorielle, et la sélection du gérant, sont les deux leviers réels de maîtrise du risque.
Chez Sapians, cette poche se dimensionne en fonction de ce que vous pouvez immobiliser plusieurs années, et de la qualité de l'opérateur, qui fait ici plus de différence que la thèse d'investissement elle-même.
Questions fréquentes
Quelle différence avec une SCPI ?
Une SCPI détient un patrimoine locatif constitué et distribue des loyers. Un fonds de private equity immobilier achète pour transformer et revendre : il ne distribue généralement rien avant les cessions, mais vise un rendement total plus élevé.
Faut-il craindre une baisse du marché immobilier ?
C'est le risque principal. Ces opérations sont souvent financées en partie par de la dette, ce qui amplifie l'effet d'une baisse des prix comme d'une hausse. Une correction du marché pendant la période de travaux peut effacer la marge attendue.
Combien de temps le capital est-il immobilisé ?
Le temps d'acquérir, de rénover, de louer puis de revendre : cinq à huit ans en général, sans garantie de calendrier. Si le bien se revend mal, la durée s'allonge.
Comment juger un gérant sur ce segment ?
Sur ses opérations passées, achevées et cédées — pas sur des valorisations intermédiaires. Regardez aussi la cohérence entre la taille des projets annoncés et celle des opérations qu'il a déjà menées, et le montant qu'il investit lui-même dans le fonds.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.