

Définition et avantages des investissements en private equity
Après une décennie de taux d’intérêt très bas, puis leur remontée brutale, les épargnants traversent une période inhabituellement instable. La volatilité des marchés actions et l’incertitude économique donnent tout son sens à la recherche de placements alternatifs, capables de diversifier un patrimoine autrement qu’en suivant les mêmes cycles.
Le private equity peut être un vrai moteur de performance, à condition de faire un placement au risque maîtrisé et parfaitement analysé en amont. Depuis quelques années, les investisseurs privés s’intéressent de plus en plus aux actifs non cotés en bourse. Entre 2011 et 2016, on estime que 60% des compagnies d’assurance européennes ont augmenté leur exposition sur ce type d’investissement.
Cet afflux de capitaux porte aussi bien sur les actions, que sur les obligations et le capital-investissement représentant désormais le tiers de leurs portefeuilles d’actions. C’est aujourd’hui au tour des épargnants individuels de s’intéresser à ces nouvelles offres prometteuses.
Les informations contenues dans cet article ont une vocation informative uniquement et ne sauraient être considérées comme un conseil fiscal. Nous invitons les lecteurs à nous contacter directement et/ou solliciter l’avis d’un avocat fiscaliste avant toute action.
Vous souhaitez diversifier votre patrimoine en découvrant de nouvelles opportunités en private equity ? Inscrivez vous sur notre plateforme.
Qu’est-ce que le private equity ? La différence entre le coté et le non-coté !
Le private equity consiste à investir dans des titres de sociétés non cotées en quête de fonds pour se développer.
La différence essentielle avec le coté tient à la liquidité de l’investissement. En plaçant son argent dans des actions, des obligations ou des parts d’OPCVM (Organisme de Placement Collectif en Valeurs Mobilières), un épargnant peut généralement s’en désengager à tout moment. Ce n’est pas le cas avec les fonds non cotés où il faut attendre l’échéance, supposant un placement sur le moyen ou long terme.
Pour contrebalancer cette illiquidité, le législateur a souhaité y associer des avantages fiscaux tels la réduction d’impôts à la souscription pour les FIP (Fonds d’Investissement de Proximité) et les FCPI (Fonds Communs de Placement dans l’Innovation) ou à la sortie avec une exonération de l’impôt sur les plus-values pour les FCPR (Fonds Commun de Placement à Risque).
Pour l’immobilier, une SLP (Société de Libre Partenariat) permet un placement à long terme avec l’avantage d’être éligible (sous conditions) à l’article 150-0 B ter, permettant alors de bénéficier du régime de l’apport-cession. C'est aussi une des raisons pour lesquelles les particuliers viennent de plus en plus vers ces solutions. Malgré tout cela, l’avantage fiscal ne doit jamais être le premier motif d’investissement.
Le private equity : un investissement rationnel dans l’économie réelle
La demande pour les fonds de private equity est en constante hausse. La même tendance s’observe chez les fonds de pension européens : alors que seulement 2% d’entre eux disposaient d’avoirs investis sur le non coté en 2013, ce chiffre atteignait 13 % cinq années plus tard.
L’épargnant individuel s’inscrit aussi dans ce mouvement. Notamment parce que les marchés actions cotées sont souvent perçus comme opaques et complexes. Les corrections ou les plus-values ne semblent pas toujours se faire sur le résultat propre des entreprises, mais sur des facteurs aléatoires ou des évènements connexes.
On peut alors se demander : comment réaliser un investissement réfléchi dans ces conditions alors que le marché joue selon des règles parfois irrationnelles ? Cela doit se faire avec un horizon long-terme tout en diversifiant son allocation avec du non coté.
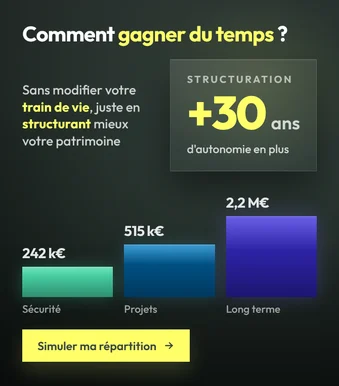
Mesurez ce qu'une stratégie patrimoniale structurée change pour votre patrimoine avec notre simulateur de structuration patrimoniale :
Pourquoi investir en private equity ?
Investir en private equity, c’est placer son argent dans un sous-jacent connu que l’on peut précisément analyser.
On peut déterminer objectivement les principaux facteurs de risque et de réussite, à travers les hommes, le projet d’entreprise et le marché.
Mieux connaître son sous-jacent permet de mieux accepter la part d’incertitude en analysant le placement private equity sous les deux angles de la rentabilité et du risque.
Les rendements d’un fonds de private equity
Sur la base des fonds déjà débouclés, les résultats moyens du capital-investissement ressortent historiquement au-dessus de ceux de la bourse et de l’immobilier.
Selon l’AFIC (Association Française des Investisseurs pour la Croissance), la performance annualisée sur les dix années précédant 2015 s’élevait à 10 % en capital-investissement, contre 6 % pour l’immobilier, 5 % pour les hedge funds et 4 % pour le CAC 40.
Deux réserves à garder en tête : ces chiffres portent sur une période désormais ancienne et sur des fonds déjà liquidés — les fonds défaillants sortent mécaniquement des statistiques. Surtout, une moyenne dit peu de chose en non coté : l’écart entre les meilleurs et les derniers gérants d’un même millésime est considérable. Les performances passées ne préjugent pas des performances futures.
Ce surcroît de rendement qu’offre un actif de private equity tient aussi à deux particularités :
-
Le prix d’achat est souvent moins spéculatif que celui des actifs cotés.
-
Les gestionnaires d’actifs non cotés ont plus de leviers pour optimiser la performance, avec une participation active sur la stratégie des entreprises.
Les différents véhicules pour investir en private equity
Il existe différents supports pour loger des fonds de private equity. Cela va du compte-titres type PEA à l’assurance-vie. La loi PACTE (Plan d’Action pour la Croissance et la Transformation des Entreprises) autorise désormais que les fonds de private equity puissent peser jusqu’à 50% des encours d’un contrat d’assurance-vie.
Le non-coté constitue un univers très diversifié, proposant donc une multitude d’opportunités et un large éventail de choix.
Il existe en réalité deux grandes possibilités : monter au capital en devenant copropriétaire d’un actif, ou financer une entreprise par de la dette obligataire plutôt que par des fonds propres.
Les solutions sont donc variées et peuvent être adaptées à la plupart des objectifs patrimoniaux. Pour en savoir plus sur les opportunités d'investissement, nous vous invitons à contacter un conseiller Sapians.
Faire le bon choix de sous-jacents
Sans être exhaustif, l’investisseur aura essentiellement le choix entre trois possibilités pour un actif de private equity :
-
Le capital-investissement qui lui permet de prendre une participation dans une PME (Petite ou Moyenne Entreprise) ou une ETI (Entreprise de Taille Intermédiaire) via un fonds d’investissement. Il est possible alors de choisir le secteur économique, le marché, la répartition géographique, etc.
-
Les fonds “Infra”, qui permettent de financer la construction d’infrastructures portuaires, d’un aéroport, d’un pont, d’une autoroute, d’un projet d’énergie renouvelable, etc.
-
L’immobilier, permet quant à lui d’investir dans les murs de nombreux secteurs (commerces, bureaux, résidentiel, santé, hôtels, etc.).
Vous êtes intéressés par des placements en private equity ? N’hésitez pas à contacter l’équipe Sapians pour bénéficier des meilleurs conseils.
Vous souhaitez investir en Private Equity ? Inscrivez vous sur notre plateforme pour découvrir notre sélection de fonds étudiée pour les entrepreneurs-investisseurs exigeants.
En résumé
Ce qui sépare le non coté du coté n'est pas le rendement espéré, c'est la liquidité et c'est en contrepartie de ce blocage que le législateur a créé les avantages fiscaux du private equity.
- Le coté se vend à tout moment ; le non coté suppose d'attendre l'échéance du fonds, soit plusieurs années.
- La contrepartie fiscale : réduction d'impôt à l'entrée pour les FIP et FCPI, exonération d'impôt sur les plus-values à la sortie pour les FCPR, éligibilité au 150-0 B ter pour certaines SLP.
- La loi PACTE autorise jusqu'à 50 % d'un contrat d'assurance-vie en fonds de private equity.
- Trois familles de sous-jacents : capital-investissement en PME et ETI, fonds d'infrastructures, immobilier.
- Un principe qui vaut pour tous : l'avantage fiscal ne doit jamais être le premier motif d'investissement.
Chez Sapians, nous partons du sous-jacent et de l'horizon, jamais de l'enveloppe fiscale.
Questions fréquentes
Pourquoi le non coté offre-t-il des avantages fiscaux ?
Pour compenser l'illiquidité et orienter l'épargne vers le financement des entreprises. C'est un arbitrage assumé par le législateur : l'investisseur renonce à disposer de son capital, en échange d'un traitement fiscal plus favorable.
Faut-il investir pour l'avantage fiscal ?
Non, et c'est la règle la plus souvent oubliée. Un avantage fiscal ne compense jamais une mauvaise sélection : il s'applique à une plus-value qui doit d'abord exister. Le sous-jacent passe avant le régime.
Peut-on loger du private equity dans une assurance-vie ?
Oui, depuis la loi PACTE, à hauteur de 50 % maximum des encours du contrat. La liquidité est alors organisée par l'assureur — au prix de frais supplémentaires et, pour les FCPR fiscaux, de la perte de l'exonération.
Les performances passées du private equity sont-elles un bon indicateur ?
À manier avec prudence. Les statistiques portent sur les fonds déjà liquidés, et une moyenne masque un écart considérable entre les meilleurs gérants et les derniers d'un même millésime. C'est précisément pourquoi la sélection compte davantage ici qu'ailleurs.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.