Un bouleversement sans précédent s’annonce dans l’univers de la gestion de patrimoine. D’ici 2048, plus de 84 000 milliards de dollars vont changer de mains à travers le monde, selon le World Wealth Report 2025 publié par Capgemini. Ce transfert intergénérationnel de richesse est le plus important jamais enregistré. Il redéfinit les attentes, les comportements et les leviers de confiance au sein de la relation client-conseiller.
À l’ère de l’héritage numérique et des investissements alternatifs, une nouvelle génération d’investisseurs s’impose. Et pour les acteurs du wealth management, le compte à rebours a commencé.
Héritage : le début d’un nouveau cycle d'investisseurs
Longtemps perçu comme un événement ponctuel, l’héritage devient aujourd’hui un mouvement structurel, global et profond. Selon le World Wealth Report 2025 publié par Capgemini, ce sont principalement les générations X (37 %), Y ou millennials (44 %), et Z (14 %) qui hériteront des actifs détenus par les baby-boomers.
Mais derrière ce transfert massif de richesse, un paradoxe émerge : 81 % des héritiers HNWI (High Net Worth Individuals, particuliers fortunés) envisagent de changer de conseiller dans les deux années suivant la réception de leur héritage.
Ce constat est sans appel. Il ne s’agit pas d’une remise en cause ponctuelle, mais d’une rupture générationnelle. Les raisons de ce désengagement ?
- Un manque d’accès aux services digitaux (applications, interfaces web, réseaux sociaux) pour 46 % des répondants.
- Une insatisfaction face à l’offre en investissements alternatifs, notamment dans des classes d’actifs plus innovantes comme le private equity ou les cryptomonnaies, pour 33 %.
- Une absence de services à forte valeur ajoutée, tels que la planification successorale ou les conseils personnalisés, pour 25 %.
Ces données montrent que l’héritage n’est pas seulement un sujet financier. Il est aussi générationnel, culturel et technologique.
Quelles sont les attentes des nouvelles générations d'investisseurs ?
Les nouvelles générations d’investisseurs (souvent qualifiées de Next-gen HNWIs) n’ont plus les mêmes priorités que leurs aînés. Là où les baby-boomers privilégient la préservation du capital, leurs successeurs visent la croissance, la diversification et l’engagement.
Selon le rapport, 88 % des relationship managers observent un appétit beaucoup plus marqué des jeunes générations pour les investissements alternatifs, dont les cryptomonnaies. Ces actifs, longtemps considérés comme marginaux ou spéculatifs, prennent une place centrale dans les stratégies de diversification patrimoniale des millennials et de la génération Z.
L’engouement pour les cryptomonnaies s’explique par plusieurs facteurs :
- Une volonté de maîtriser son patrimoine dans un écosystème décentralisé.
- Une quête de rendement dans un environnement d’investissement incertain.
- Une sensibilité technologique qui rend ces actifs plus accessibles, compréhensibles, et parfois plus « naturels » que les produits bancaires classiques.
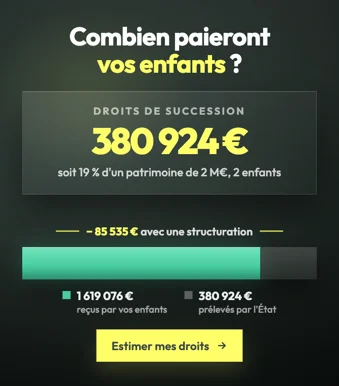
Vous préparez la transmission de votre patrimoine ? Estimez les droits que paieront vos enfants avec notre simulateur de droits de succession :
Repenser l’offre d'investissement : des actifs alternatifs à l’expérience utilisateur
Face à cette transformation, les acteurs traditionnels du conseil doivent se réinventer. L’accès aux investissements alternatifs (private equity, infrastructures, cryptomonnaies, club-deals, hedge funds) devient un critère différenciant, autant que la qualité du conseil ou la performance des portefeuilles.
Or, les chiffres sont éloquents : seulement 29 % des établissements interrogés par Capgemini affirment avoir développé une offre spécifiquement pensée pour les Next-gen HNWIs. Le reste du marché tarde à s’adapter.
Chez Sapians, nous avons pris le parti de ne pas attendre que ces mutations deviennent critiques. Nous investissons dès aujourd’hui pour :
- Mettre à disposition des investisseurs une expérience digitale fluide, sécurisée et intuitive, adaptée à leurs usages.
- Offrir une exposition raisonnée et personnalisée aux investissements alternatifs, avec une vigilance accrue sur la résilience, la liquidité et le niveau de risque.
- Accompagner la montée en puissance de l’héritage avec des solutions d’allocation intergénérationnelles, intégrant les enjeux successoraux, fiscaux et émotionnels.
Le conseiller, pivot humain dans un monde numérique
Dans cette transition, le rôle du conseiller reste fondamental. Il est l’interface entre la complexité des marchés et les attentes personnalisées des clients. Mais lui aussi doit être soutenu.
47 % des conseillers expriment une insatisfaction vis-à-vis des outils digitaux mis à leur disposition. Pourtant, leur fidélisation est clé : 62 % des clients suivraient leur conseiller en cas de changement de structure.
Chez Sapians, nous renforçons nos équipes de conseil, leur formation, leurs outils et leur autonomie. Parce que la technologie seule ne suffit pas. Ce sont les hommes et les femmes qui construisent la confiance.
L’héritage est un défi stratégique
Le plus grand transfert de patrimoine de l’histoire n’est pas un phénomène à venir. Il a déjà commencé. Et il va s’accélérer dans les années à venir.
Ce basculement oblige les acteurs du wealth management à changer de paradigme, en mettant au cœur de leur stratégie :
- L’héritage comme levier de fidélisation.
- Les générations émergentes comme cible stratégique.
- Les investissements alternatifs comme outils de différenciation.
- Les cryptomonnaies comme classe d’actifs à part entière.
Sapians choisit d’embrasser cette transformation. Pour que chaque investisseur, quel que soit son âge ou son patrimoine, trouve une réponse adaptée à ses attentes, à ses ambitions, et à son temps.
En résumé
Le plus grand transfert de patrimoine jamais enregistré est en cours : plus de 84 000 milliards de dollars changeront de mains d’ici 2048. Cet article s’appuie sur le World Wealth Report 2025 de Capgemini pour montrer ce que cette bascule change dans la relation entre les héritiers et leurs conseillers.
- Les héritiers seront majoritairement des millennials (44 % des actifs transmis), des membres de la génération X (37 %) et de la génération Z (14 %).
- 81 % des héritiers fortunés envisagent de changer de conseiller dans les deux ans qui suivent la réception de leur héritage : la relation ne se transmet pas avec le capital.
- Les trois motifs cités sont l’insuffisance des services digitaux (46 %), une offre trop pauvre en actifs alternatifs (33 %) et l’absence de services à forte valeur ajoutée comme la planification successorale (25 %).
- 88 % des relationship managers constatent un appétit nettement plus marqué des jeunes générations pour les actifs alternatifs, cryptomonnaies comprises.
- Seuls 29 % des établissements interrogés déclarent avoir bâti une offre spécifiquement pensée pour ces héritiers.
- Le conseiller reste le point d’ancrage : 62 % des clients le suivraient s’il changeait de structure, alors que 47 % des conseillers jugent leurs outils digitaux insuffisants.
Chez Sapians, nous associons les héritiers à la stratégie patrimoniale avant la transmission, pour que la relation de conseil leur appartienne aussi et ne s’interrompe pas au moment du décès.
Questions fréquentes
Qu’appelle-t-on le « grand transfert de patrimoine » ?
Le passage, d’ici 2048, de plus de 84 000 milliards de dollars des baby-boomers vers leurs héritiers, selon le World Wealth Report 2025 de Capgemini. Sa singularité tient moins au montant qu’à sa concentration dans le temps et au décalage culturel entre deux générations d’investisseurs : les uns cherchent d’abord à préserver le capital, les autres à le faire croître et à le diversifier.
Pourquoi les héritiers changent-ils si souvent de conseiller ?
Parce que la relation de confiance avait été construite avec le défunt, pas avec eux. S’y ajoutent trois griefs concrets mesurés par l’étude : des outils digitaux jugés insuffisants, une gamme d’investissements alternatifs trop étroite et l’absence de services d’accompagnement comme la planification successorale. Associer les héritiers aux décisions du vivant du détenteur reste le meilleur moyen de prévenir cette rupture.
Faut-il ouvrir un patrimoine hérité aux actifs non cotés et aux cryptomonnaies ?
Ces classes d’actifs ont leur place dans une allocation diversifiée, à condition d’en mesurer les contraintes. La faible volatilité affichée par le non coté ne signifie pas un risque moindre que le coté : elle tient au fait que ces actifs ne sont valorisés que quelques fois par an et non en continu, ce qui est un artefact de mesure. S’y ajoute l’illiquidité, avec des capitaux immobilisés plusieurs années. Les cryptomonnaies, à l’inverse, sont liquides mais très volatiles. Dans les deux cas, le dimensionnement de la poche compte davantage que le choix du support.
Comment préparer ses héritiers avant la transmission ?
En rendant le patrimoine lisible : un inventaire tenu à jour des actifs et des contrats, les coordonnées des interlocuteurs, la localisation des documents et le sens des choix faits. Il est également utile de présenter les héritiers au conseiller de son vivant et d’expliciter les intentions de répartition, ce qui limite à la fois les conflits familiaux et les décisions précipitées après le décès.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.