Comptant parmi les supports d'investissement préférés des Français, l'assurance-vie a fait l'objet d'une évolution. Depuis 2019, son transfert peut être réalisé, tout en respectant certaines conditions. Une modification qui s'avère bénéfique pour les épargnants.
Comment fonctionne le transfert d'assurance-vie ? Quelles sont les conditions à respecter ? Quid des avantages ? Voici ce que vous devez savoir.
Le transfert d'assurance vie, possible ou impossible ?
Le transfert d'assurance vie est bel et bien possible, et ce depuis deux modifications législatives. La première : l'amendement Fourgous, du nom du député à l'origine du texte. Le titulaire d'un contrat d'assurance vie bénéficie ainsi de la possibilité de demander son transfert depuis 2005. Reste qu'à l'époque, ce transfert pouvait être effectué en respectant trois conditions majeures :
-
20 % du montant de l'épargne devait être investi sur des supports en unités de compte ;
-
La transformation pouvait uniquement porter sur les contrats monosupports, pour les modifier en contrats multisupports ;
-
Le transfert ne pouvait pas entraîner un changement d’assureur. En clair, le contrat d'assurance vie devait nécessairement demeurer chez le même assureur.
L'amendement Fourgous apportait à l'époque de la souplesse pour l'investisseur. En effet, l'antériorité du contrat demeurait conservée et le transfert n'entraînait pas de frais à l'instar de la clôture - frais de gestion, prélèvements sociaux...
Près de 15 ans plus tard, c'est au tour de la Loi Pacte en 2019 d'apporter de nouvelles modifications. Le transfert d'assurance vie s'en trouve amélioré, dans la mesure où il profite davantage aux investisseurs.
Dorénavant, vous pouvez demander le transfert de votre contrat d'assurance vie vers un autre contrat, quelle que soit sa nature. Peu importe qu'il s'agisse d'un contrat monosupport, de fonds en euros, d'unités de compte... Libre à vous de choisir les supports correspondant à votre horizon et à votre tolérance au risque. Rappelons qu'en unités de compte, le capital n'est pas garanti : l'assureur garantit le nombre d'unités, non leur valeur.
Le rôle du gestionnaire s'avère à ce titre primordial : il vous aide à arbitrer entre les supports en fonction de votre profil d'investisseur, de votre horizon de placement et de vos objectifs.
Reste toutefois une condition similaire à respecter entre l'amendement Fourgous et les modifications induites par la loi Pacte : le transfert porte uniquement sur le type de contrat. Exit donc la possibilité de changer d'assureur ou de gestionnaire.
Le nouveau contrat doit obligatoirement demeurer chez le même assureur et les particuliers réalisent des transferts de vieux contrats vers des nouveaux contrats, plus riches en termes d’unités de compte.
Les transferts d'assurance vie vont bon train
Suite à l'amendement Fourgous de 2005, les transferts connaissaient un certain engouement, de l'ordre de 100 000 à plus de 200 000 entre 2017 et 2019.
Puis, quelques années seulement après l'entrée en vigueur de la loi Pacte, on constate cette fois un vrai élan des transferts :
-
236 000 transformations comptabilisées en 2020, soit près de 7 milliards d'euros, en dehors du scope de la loi Pacte ;
-
421 000 transferts de contrats dans le cadre de la loi Pacte, pour plus de 15 milliards d'euros ;
-
331 000 transferts en 2022, pour près de 14 milliards d'euros.
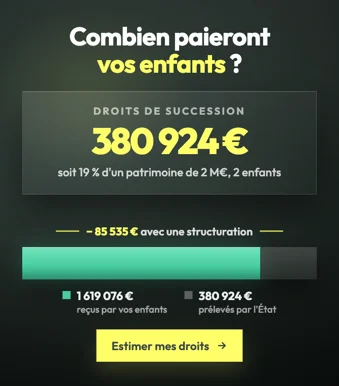
Selon votre situation familiale et votre assurance-vie, estimez les droits de succession avec notre simulateur de droits de succession :
Les (bonnes) raisons menant à un transfert d'assurance vie
Pourquoi constate-t-on autant de transferts ? Les motivations peuvent être de différentes natures.
Les titulaires d'un contrat d'assurance vie peuvent estimer à juste titre que leur investissement n'est pas suffisamment rémunérateur. Un contrat investi exclusivement en fonds en euros peut ainsi paraître peu rémunérateur, même si le rendement de ces fonds s'est redressé avec la remontée des taux d'intérêt — en contrepartie, le fonds en euros reste le seul support dont le capital est garanti par l'assureur.
Aussi, demander le transfert d'un contrat d'assurance vie peut provenir d'une insatisfaction quant aux conseils et à l'accompagnement du gestionnaire.
Le montant des frais peut se révéler être une autre source de mécontentement.
En résumé, si autant de transferts d'assurance vie ont eu lieu ces dernières années, c'est en raison de trois écueils principaux :
-
Une insuffisance de variété de supports (immobilier, private equity, dette privée, infrastructures) ;
-
Des frais trop élevés ;
-
Un manque de conseils et d'accompagnement.
Les avantages du transfert d'assurance vie
Recherche de contrats aux frais moins élevés, conservation de l'avantage fiscal, accès à une gamme de supports plus large... Les bénéfices du transfert de l'assurance vie s'articulent autour de ces trois axes.
Le maintien de l'antériorité fiscale compte ainsi parmi les avantages majeurs du transfert d'assurance vie. La modification apportée par la loi Pacte donne en effet la possibilité au titulaire d'un contrat de ne pas la perdre.
Pour rappel, le niveau d'imposition dépend de la durée de conservation du contrat.
Avant 8 ans de détention, c'est le prélèvement forfaitaire unique qui s'applique aux gains rachetés. Connu sous le nom de flat tax, son niveau s'élève à 30 % : 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Passé la barre des 8 années, le taux d'impôt sur le revenu tombe à 7,5 % pour les produits correspondant aux versements n'excédant pas 150 000 €, soit 24,7 % prélèvements sociaux compris, et après application de l'abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple. En transférant son contrat, l'investisseur conserve cette antériorité fiscale.
Autre intérêt d'un transfert : bénéficier de supports davantage rémunérateurs. Le conseiller en gestion de patrimoine peut ventiler votre investissement sur des supports performants, en coté ou en non coté. SCPI, OPCVM, SCI, ETF, FCPR... Les possibilités sont variées et permettent de pallier le manque de performance et de diversification.
Les contrats multisupports intégrant des unités de compte ouvrent, eux, un potentiel de rendement supérieur — en contrepartie d'un risque de perte en capital, puisque la valeur des unités de compte n'est pas garantie. Tout objectif de rendement affiché par un support reste un objectif de gestion, jamais une garantie.
Enfin, transférer un contrat d'assurance vie permet de réduire les frais, tels que les frais de gestion et autres frais d'arbitrage. Certains contrats sont plus avantageux que d'autres sur cet aspect. Profiter de la transférabilité d'un contrat d'assurance vie représente à cet égard une opportunité de réduire les coûts, et d'augmenter par là même la rentabilité générale du support.
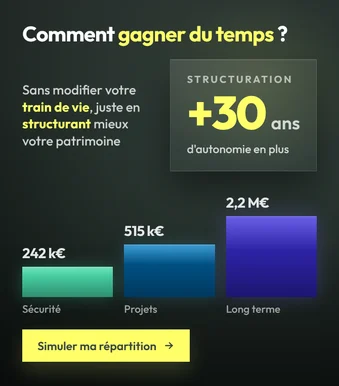
Comparez votre allocation actuelle avec une stratégie structurée dans la durée grâce à notre simulateur de structuration patrimoniale :
Comment transférer un contrat d'assurance vie
Si vous êtes à juste titre intéressé par le transfert de votre ou de vos contrats d'assurance vie, comment faire ? Adressez-vous à nos conseillers, ce sont eux qui se chargent de réaliser l'opération pour vous.
Pour cela, un premier rendez-vous permettra de faire un point sur votre situation actuelle et de vous présenter les différentes possibilités qui s'offrent à vous. Comptez sur l'expertise de votre conseiller en gestion de patrimoine pour vous orienter sur le nouveau contrat adapté à vos objectifs et à votre profil d'investisseur.
Car pour rappel, l'assurance vie présente comme avantage, entre autres, de répondre à différents besoins : préparer la retraite, épargner sur le long terme, valoriser un capital à transmettre, protéger les membres de sa famille ou encore financer tout ou partie d'un projet immobilier.
Pour la retraite, il existe également le plan épargne retraite individuel qui peut, quant à lui, être transféré d’un assureur à l’autre. Il est d’ailleurs également possible de transférer un Madelin vers un plan d’épargne retraite individuel.
Le transfert d'assurance vie s'avère donc à la fois possible mais également avantageux. Pour profiter de ses opportunités, contactez-nous.
En résumé
Le transfert d’assurance-vie permet de basculer vers un contrat plus récent sans perdre l’antériorité fiscale acquise. C’est son intérêt principal — et aussi sa limite, puisque l’opération ne permet pas de changer d’assureur.
- Deux textes ont ouvert cette possibilité : l’amendement Fourgous en 2005, limité aux contrats monosupports, puis la loi Pacte en 2019, qui a étendu le transfert à tous les types de contrats.
- Le transfert se fait obligatoirement chez le même assureur. Pour changer d’assureur, il faut racheter l’ancien contrat et en souscrire un nouveau — ce qui déclenche l’imposition des gains et remet le compteur d’antériorité à zéro.
- L’antériorité fiscale est préservée, ce qui est décisif : avant 8 ans, les gains rachetés relèvent du prélèvement forfaitaire unique de 30 % ; au-delà, le taux d’impôt sur le revenu tombe à 7,5 % dans la limite de 150 000 € de versements, soit 24,7 % prélèvements sociaux compris.
- Les prélèvements sociaux s’élèvent à 17,2 % sur l’assurance-vie, quelle que soit l’ancienneté du contrat.
- Trois motifs reviennent le plus souvent : une gamme de supports trop étroite, des frais jugés excessifs et un accompagnement insuffisant.
- Le fonds en euros reste le seul support à capital garanti. Les unités de compte ouvrent un potentiel de rendement supérieur, mais leur valeur n’est pas garantie : l’assureur garantit le nombre d’unités, non leur valeur.
Chez Sapians, nous comparons d’abord ce que le contrat existant coûte réellement, couche par couche, et ce que l’antériorité fiscale acquise représente, avant de conclure sur l’opportunité d’un transfert. Les rendements évoqués sont des objectifs de gestion, jamais des garanties.
Questions fréquentes
Peut-on transférer une assurance-vie vers un autre assureur ?
Non. Depuis la loi Pacte de 2019, le transfert est possible vers n’importe quel type de contrat, mais uniquement au sein du même assureur. Changer d’assureur suppose de racheter l’ancien contrat et d’en souscrire un nouveau : les gains sont alors imposés et l’antériorité fiscale est perdue.
Le transfert fait-il perdre l’antériorité fiscale ?
Non, et c’est précisément son intérêt. La date d’ouverture du contrat d’origine est conservée, ce qui préserve le bénéfice du régime des contrats de plus de 8 ans : 7,5 % d’impôt sur le revenu dans la limite de 150 000 € de versements, contre 12,8 % avant ce délai, ainsi que l’abattement annuel sur les gains rachetés.
Quelle fiscalité s’applique aux rachats ?
Les gains rachetés supportent le prélèvement forfaitaire unique de 30 % avant 8 ans : 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Au-delà de 8 ans, le taux d’impôt sur le revenu tombe à 7,5 % sur la fraction correspondant aux versements n’excédant pas 150 000 €, soit 24,7 % au total.
Pourquoi envisager un transfert ?
Pour accéder à une gamme de supports plus large — SCPI, OPCVM, SCI, ETF, FCPR —, pour réduire des frais de gestion ou d’arbitrage devenus élevés au regard des standards actuels, ou parce que l’accompagnement fourni ne correspond plus à vos besoins.
Le transfert comporte-t-il des inconvénients ?
Le contrat d’arrivée peut présenter sa propre grille de frais et ses propres contraintes, et l’offre de l’assureur d’origine reste la seule accessible. Par ailleurs, basculer des fonds en euros vers des unités de compte modifie le profil de risque : le capital n’y est plus garanti. La comparaison doit donc porter sur les frais, la gamme de supports et le niveau de risque, et non sur la seule performance affichée.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.