
Investir régulièrement pour se constituer une épargne de précaution
En France, le taux d’épargne est l’un des plus hauts d’Europe. Pour la majorité d’entre nous, il s’agit surtout de disposer d’une épargne de précaution que l’on pourra utiliser en cas de difficultés financières ou d’imprévus. Mais entre les placements sécurisés type livrets règlementés et la forte volatilité des marchés financiers, difficile de choisir où et comment placer son argent. Suivez nos conseils pour investir régulièrement et vous construire une épargne à long terme.
Les avantages d’un investissement régulier pour se constituer une épargne de précaution
Un investissement régulier consiste à mettre en place un prélèvement automatique, à date donnée et à montant fixé. Cette somme est aussitôt placée sur des fonds déterminés, qui peuvent appartenir au marché actions (coté ou non coté) ou au marché immobilier. Ces placements réguliers viendront peu à peu constituer la fameuse épargne de précaution.
En plaçant des petites sommes de façon régulière, vous ne pourrez pas maîtriser le prix de l’actif au moment de l’achat. Pour autant, investir régulièrement sur le long terme vous permettra de lisser votre prix d’entrée et donc de limiter le risque de baisse de votre épargne de précaution :
-
Si les marchés sont bas, vous allez acheter plus d’actions, augmentant vos possibilités de plus-values.
-
Si les indices financiers sont hauts, vous allez acheter moins d’actions, diminuant vos risques de moins-value.
C’est donc une stratégie adaptée aux marchés volatils : elle lisse le prix d’entrée, augmente les possibilités de plus-values et atténue l’effet d’un point d’entrée mal choisi.
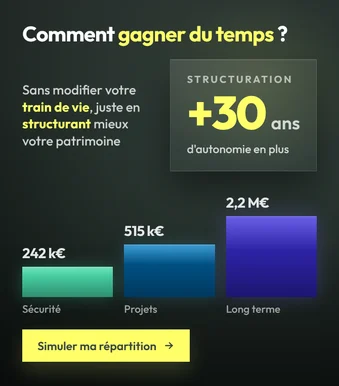
Mesurez ce qu'une stratégie patrimoniale structurée change pour votre patrimoine avec notre simulateur de structuration patrimoniale :
Les investissements à privilégier pour se constituer une épargne de précaution
Si votre objectif est simplement de vous obliger à épargner régulièrement pour vous constituer une épargne de précaution, vous pouvez mettre en place un prélèvement automatique sur des placements peu risqués et liquides, type fonds euros.
Sur les valeurs cotées ou non cotées plus volatiles, l’objectif sera d’abord de limiter le risque avant d’optimiser le rendement. Cela suppose de choisir en parallèle un véhicule fiscal et réglementaire lui aussi optimal. Ce placement régulier peut s’effectuer sur un compte-titres, un PEA (Plan d’Épargne en Actions), un PEA-PME, une assurance-vie ou un Plan Épargne Retraite.
Dans tous ces cas, il convient de bien prendre en compte les raisons qui vous poussent à vous constituer une épargne de précaution (création d’un capital, transmission du patrimoine, revenus réguliers pour la retraite, etc.) et de respecter les obligations fiscales, notamment en termes de durée minimale de placement.
Les choses à savoir avant de mettre en place un investissement régulier
Les avantages de ce placement par prélèvements sont tels que certaines banques proposent aujourd’hui dans leurs produits bancaires des PIA (Plan d’Investissement Automatique). Il faut toutefois être vigilant sur certains points car la création d’une épargne de précaution via un placement automatique suppose d’être rigoureux et de suivre quelques règles.
La règle de la décorrélation
Toute stratégie d’investissement repose sur la notion de diversification, qui peut se matérialiser sous forme d’un panier d’actifs dans lequel vous allez placer votre épargne. Pour se prémunir en cas de chute brutale d’un secteur, il est recommandé de varier ces actifs et de les combiner avec différents secteurs d’activités (santé, agroalimentaire, information & communication, transports...), zones géographiques (Asie, Amérique, Europe, Afrique) ou différents sous-jacents (actions, obligations d’État, obligations privées…).
Vous souhaitez investir dans les meilleures opportunités du marché ? Sollicitez les conseils d'un de nos professionnels !
Se fixer un montant d’investissement régulier
Il est fondamental de calculer son montant mensuel d’épargne disponible, pour en affecter une part raisonnable à un placement régulier servant d’épargne de précaution. Le montant ne doit surtout pas être une variable d’ajustement au fil des années, car on ferait perdre alors au placement régulier tout son intérêt et tous ses avantages. Il faut rester sur un montant fixe et régulier.
L’investisseur averti doit donc être capable de se projeter sur 8 à 10 ans, afin de déterminer un montant mensuel dont il n’aura pas besoin. À titre d’exemple, un jeune étudiant ou actif qui économiserait 50 €/mois disposerait, sous une hypothèse de rendement annuel moyen de 6 % — simple illustration de calcul, qui ne constitue en aucun cas une garantie de performance —, d’un capital de 8 383 € au bout de 10 années, contre 6 000 € s’il avait laissé cette somme sur un compte courant non rémunéré.
Il ne faut pas vouloir faire un « coup », mais au contraire jouer la carte de la prudence et de la régularité en plaçant une partie raisonnable de son épargne disponible pour se constituer une épargne de précaution à long terme.
Bien s’entourer pour choisir son investissement
Choisir les bons supports ne suffit pas, il faut aussi choisir un bon professionnel, pour discuter avec lui de la stratégie d’investissement.
Vous devez alors être attentif à certains facteurs comme les frais, la souplesse, la réactivité, les frais d’arbitrage. Choisir un investissement régulier, c’est aussi l’opportunité d’accéder à des fonds plus complexes, qui visent un rendement supérieur en contrepartie d’un risque et d’une immobilisation du capital accrus, notamment en immobilier ou en actions non cotées, comme par exemple en Private Equity. Ce placement ne peut être toutefois dissocié de vos objectifs patrimoniaux et fiscaux.
En résumé
L’investissement programmé consiste à placer un montant fixe, à date fixe, sur des supports définis à l’avance. Cet article en détaille le mécanisme et les trois règles à respecter pour que la discipline produise ses effets.
- Le prélèvement automatique lisse le prix d’entrée : on achète mécaniquement davantage de parts quand les marchés baissent, moins quand ils montent.
- Première règle, la décorrélation : diversifier par secteur, par zone géographique et par classe d’actifs pour amortir la chute brutale d’un seul compartiment.
- Deuxième règle, un montant fixe : il se calcule sur l’épargne réellement disponible et ne doit pas servir de variable d’ajustement d’une année sur l’autre.
- Troisième règle, l’accompagnement : frais d’entrée et d’arbitrage, souplesse des versements et réactivité pèsent autant que le choix des supports.
- L’enveloppe se choisit après l’objectif : compte-titres, PEA, PEA-PME, assurance-vie ou PER n’ont ni la même fiscalité ni les mêmes contraintes de durée.
- La poche de précaution proprement dite doit rester liquide et peu volatile ; les supports plus risqués relèvent d’un horizon d’au moins 8 à 10 ans.
Chez Sapians, nous dimensionnons la poche de précaution avant d’ouvrir la discussion sur les supports long terme, afin que l’épargne disponible ne dépende jamais de l’état des marchés.
Questions fréquentes
Quel montant faut-il placer chaque mois ?
Celui dont vous êtes certain de ne pas avoir besoin sur un horizon de 8 à 10 ans. Le point clé n’est pas le montant lui-même mais sa stabilité : un versement qu’on réduit ou qu’on suspend au gré de la conjoncture perd tout l’intérêt du lissage. Mieux vaut un montant modeste et tenu qu’un montant ambitieux et interrompu.
L’investissement programmé protège-t-il vraiment contre la baisse des marchés ?
Non, il ne supprime pas le risque de perte en capital. Il évite seulement de concentrer l’ensemble de son investissement sur un point d’entrée unique, en répartissant les achats dans le temps. Sur un marché durablement baissier, le capital investi reste exposé.
Peut-on loger son épargne de précaution sur des supports actions ?
Ce serait contradictoire avec sa fonction. Une épargne de précaution doit être mobilisable immédiatement et sans risque de la retrouver en moins-value le jour où l’imprévu survient : livrets réglementés, fonds monétaires ou fonds euros. Les supports actions, cotés ou non cotés, relèvent des poches projet et long terme.
Quelle enveloppe choisir pour un versement programmé ?
Elle découle de l’objectif et de l’horizon. L’assurance-vie offre de la souplesse et un cadre successoral. Le PEA est adapté aux actions européennes détenues longtemps. Le compte-titres n’a aucun plafond ni contrainte géographique, mais aucun avantage fiscal. Le PER apporte une déduction des versements en échange d’un blocage jusqu’à la retraite, hors cas de déblocage anticipé.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.