

En moyenne, 60 % à 70 % du portefeuille reste mobilisable rapidement grâce aux actifs liquides (ETF, obligations).
Les investissements en private equity ou dette privée sont, eux, destinés au long terme et ne doivent pas être considérés comme une poche de liquidité immédiate. Nous veillons à utiliser les actifs de décorrélation de manière sous-pondérée, afin de préserver votre capacité de liquidité.
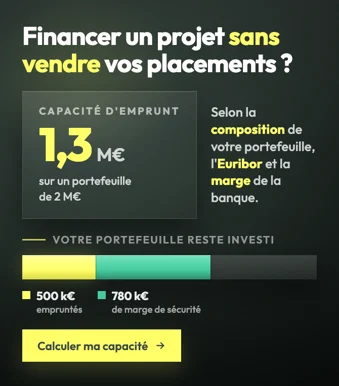
Pour obtenir des liquidités sans vendre vos placements, estimez votre capacité d'emprunt avec notre simulateur de crédit lombard :
En résumé
La liquidité d'un portefeuille n'est pas une caractéristique globale : elle se répartit poche par poche. Environ deux tiers restent mobilisables à court terme, le reste est engagé pour plusieurs années.
- 60 % à 70 % du portefeuille est constitué d'actifs liquides (ETF, obligations) cessibles en quelques jours.
- Le private equity et la dette privée relèvent d'un tout autre horizon : le capital y est immobilisé jusqu'aux cessions ou aux échéances de prêt.
- Les actifs de décorrélation sont volontairement sous-pondérés : leur intérêt en portefeuille ne compense pas une immobilisation excessive.
- La proportion se calibre sur vos besoins réels de trésorerie, pas sur une règle générale.
Chez Sapians, la question précède l'allocation : de quelle somme devez-vous pouvoir disposer sous huit jours, et à quelle échéance auront lieu vos projets datés ?
Questions fréquentes
En combien de temps puis-je récupérer la poche liquide ?
Quelques jours ouvrés pour des ETF ou des obligations logés en compte-titres. Sur une assurance-vie, comptez le délai de rachat prévu au contrat, généralement quelques semaines.
Pourquoi ne pas tout garder liquide ?
Parce que la liquidité se paie en rendement. Une poche de long terme correctement dimensionnée est précisément ce qui permet d'accepter l'illiquidité là où elle est rémunérée — et de ne jamais avoir à vendre au mauvais moment.
Peut-on sortir d'un fonds de private equity en cas d'imprévu ?
Pas à la demande. Les fonds fermés ne prévoient aucune fenêtre de rachat ; les fonds evergreen en proposent, mais elles peuvent être plafonnées ou suspendues. Le marché secondaire existe, à forte décote. C'est pourquoi cette poche ne doit jamais financer un besoin identifié.
Cette répartition est-elle la même pour tout le monde ?
Non. Un dirigeant qui vient de céder son entreprise, un investisseur qui prépare une acquisition immobilière et un retraité qui vit de ses revenus n'ont pas les mêmes contraintes. La part liquide se détermine à partir des échéances connues, puis se vérifie à chaque point d'étape.