
Entre le meilleur et le moins bon fonds de LBO d'une même génération, l'écart de performance peut aller du simple au triple : certains rendent moins que la mise, d'autres la multiplient par près de trois. Dans aucune autre classe d'actifs le choix du gérant ne pèse autant. Encore faut-il savoir quoi regarder, quand les documents commerciaux se ressemblent tous.
A la fin de chaque épisode de Focus Fonds, Aurore Perrin pose la même question aux gérants qu'elle reçoit : quels sont vos trois critères pour reconnaître un bon fonds ? Voici leurs réponses, croisées avec le regard de Pierre-Marie de Forville, cofondateur d'iVesta, dont l'équipe passe en revue près de 300 fonds par an pour en retenir une quinzaine.
À retenir
- La performance réalisée compte plus que la performance affichée : ce que les fonds précédents ont réellement rendu, et non la valeur à laquelle ils estiment leurs participations.
- L'origine de la performance compte autant que son niveau : une performance portée par la croissance des entreprises se reproduit mieux qu'une performance portée par le levier.
- L'équipe et sa stabilité reviennent chez presque tous les gérants, de même que la régularité d'un fonds à l'autre.
- L'alignement d'intérêts est le « B-A-BA » : combien le gérant investit-il lui-même dans ce qu'il vous propose ?
- Avant tout, vérifier que l'acteur est fiable : enregistrement auprès des régulateurs, cohérence entre rendement promis et risque réel.
Avant de choisir un fonds, deux questions sur vous
Olivier Fitoussi, directeur des relations investisseurs de Flexam Invest, commence toujours par l'investisseur, pas par le fonds. Deux questions préalables : combien suis-je prêt à perdre, et combien de temps puis-je immobiliser cet argent ? Un fonds de private equity bloque le capital huit à dix ans, et rien ne permet d'en sortir avant l'échéance.
Il ajoute une règle de construction : diversifier les stratégies sans les multiplier à l'excès, et choisir un fonds pour la place qu'il occupe dans un ensemble. Stéphane Bergez, d'Andera Partners, résume la posture à adopter quand on est un particulier : « Vous n'êtes pas là pour prendre les risques des institutionnels. »
Critère n°1 : Juger l'argent rendu, pas les valorisations affichées
C'est le critère cité en premier par le plus grand nombre de gérants, avec une nuance décisive. David Thévenon, associé de Balderton Capital, regarde « à quel point ils ont retourné de l'argent à leurs investisseurs, plutôt que de regarder comment ils marquent leurs investissements actuellement ». Stéphane Bergez demande combien de fonds la société de gestion a déjà liquidés, c'est-à-dire avec une performance définitivement acquise.

Pierre-Marie de Forville va plus loin : il faut raisonner en multiple plutôt qu'en TRI. Le TRI ne tient pas compte du temps pendant lequel l'argent est immobilisé et peut afficher des chiffres spectaculaires sur des opérations courtes. Pour lui, « le vrai argent, c'est le multiple ». Ses repères : les meilleurs fonds de LBO font environ deux fois la mise en dix ans, et un multiple ne devient significatif qu'après trois ou quatre ans de vie du fonds. Nous détaillons comment lire le TRI, le multiple et le DPI d’un fonds.
Critère n°2 : Comprendre d'où vient la performance
C'est, pour Pierre-Marie de Forville, le premier point à creuser dans une data room, avant même l'équipe. Une performance passée tirée à 80 % par la hausse des multiples de valorisation et par le levier de la dette dit peu de choses de l'avenir : ces deux moteurs dépendent du marché, pas du gérant. Une performance issue aux trois quarts de la croissance opérationnelle des entreprises est bien plus reproductible.
Extrait de Just Focus : Gilles Collombin explique la stratégie de création de valeur de Charterhouse.
Le contexte rend cette question plus pressante. Avec des taux plus élevés, le levier ne porte plus les rendements comme avant : il faut désormais une croissance de l'Ebitda d'environ 12 % par an, contre 5 % auparavant, pour atteindre le même multiple. D'où la mise en garde de Pierre-Marie de Forville contre « le miroir aux alouettes des performances passées », et des attentes plus modestes pour les meilleurs fonds, autour de 12 à 15 % de TRI.
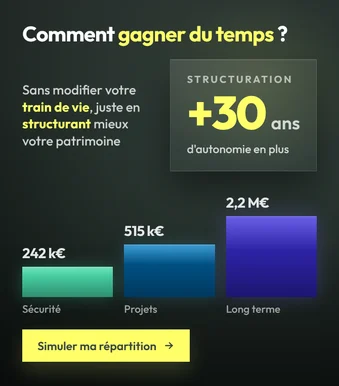
Si vous voulez situer le private equity dans l'ensemble de votre patrimoine, notre simulateur de structuration patrimoniale vous aide à mesurer la part que vous pouvez raisonnablement immobiliser.
Critère n°3 : L'équipe, et sa stabilité
« C'est une histoire de femmes et d'hommes », résume Marc Fournier, cofondateur de Serena. Six des gérants interrogés citent l'équipe parmi leurs trois critères, mais pas tous pour les mêmes raisons. Marc Fournier insiste sur la tenue quand la conjoncture se dégrade, et se méfie des sociétés de gestion trop récentes. Sidney Oury, cofondateur d'IVO Capital Partners, préfère une gestion collégiale à un gérant qui décide seul, et valorise l'humilité : certains gérants vont au bout de leurs convictions, et parfois « ils vont au tapis ».
Pierre-Marie de Forville ajoute un point de vérification concret : les « operating partners » mis en avant dans les présentations sont-ils réellement à plein temps dans l'équipe ? Et David Thévenon rappelle qu'on ne choisit pas un fonds mais une société de gestion, pour plusieurs millésimes : sa pérennité compte autant que son dernier fonds.
Critère n°4 : La régularité plutôt que le coup d'éclat
« Notre mission en tant qu'investisseur, c'est de ne pas perdre déjà. »
Nicolas Rochon, fondateur de RGreen Invest, Just Focus
Nicolas Rochon, fondateur de RGreen Invest, cherche « de la stabilité dans la performance » sur plusieurs millésimes, et regarde le taux de perte : une seule belle ligne ou un vent macroéconomique favorable ne font pas un bon fonds. Laurent Calvet, chez Tikehau Capital, examine la perte maximale subie dans les périodes difficiles. Olivier Fitoussi retient la régularité des performances d'un environnement de marché à l'autre.
François Rostand, managing partner de Florestan, apporte une nuance : une forte dispersion des résultats n'est ni bonne ni mauvaise en soi, elle dépend du risque que l'on cherche. Encore faut-il le savoir avant d'investir.
Critère n°5 : L'alignement d'intérêts, le « B-A-BA »
Pour François Rostand, c'est le premier critère : « celui qui me vend quelque chose, combien est-ce que lui, à titre personnel, il investit dedans ». Un gérant qui engage son propre patrimoine aux côtés de ses clients partage leurs risques. Chez Tikehau Capital, la société investit une grande partie de son bilan dans ses propres fonds, un argument que Thomas Friedberger met en avant dans son épisode de Focus Fonds.
Extrait de Just Focus : François Rostand, de Florestan, sur les fonds de continuation.
L'alignement se vérifie aussi dans les fonds de continuation, ces véhicules qui permettent à un gérant de conserver une participation au-delà de la vie de son fonds. Pierre-Marie de Forville regarde la part du portefeuille concernée : autour de 10 %, cela peut s'expliquer ; à 30 ou 50 %, c'est un signal d'alerte, d'autant qu'un gérant peut y trouver l'occasion de redéclencher son intéressement à la performance.
Critère n°6 : Une stratégie cohérente, et un vrai avantage
Stéphane Bergez veut une stratégie cohérente avec le track record, portée par l'équipe qui l'a construit, et explicable : une méthode reproductible plutôt qu'une succession d'opportunités. Il cherche ensuite ce qui différencie le fonds de ses concurrents. David Thévenon le formule à sa façon : la marque et la réputation donnent accès à tous les dossiers, et « un bon fonds voit tout et il choisit ».
Un signal d'alerte découle de ce critère : la taille. Pierre-Marie de Forville se méfie d'un fonds qui vise deux à trois fois la taille du précédent. Changer d'échelle, c'est souvent changer de type d'entreprises, de concurrents et de méthode.
Extrait de Just Focus : Stéphane Bergez, d’Andera Partners, explique la dette mezzanine.
Critère n°7 : Les frais, et l'argent qui ne travaille pas
Laurent Calvet invite à comprendre ce que recouvrent les frais de gestion et à vérifier qu'ils sont cohérents avec la valeur ajoutée du gérant. François Rostand rappelle que certaines structures superposent deux niveaux de frais et d'intéressement, comme les fonds de continuation, et qu'un fonds sans frais n'est pas forcément « un bon signe ».
Extrait de Just Focus : comment évaluer la liquidité et le risque d’un fonds evergreen.
Pierre-Marie de Forville pointe un coût plus discret : l'argent qui attend. Dans un fonds, le capital est appelé progressivement sur quatre ou cinq ans et rendu les années suivantes ; il ne travaille qu'une partie du temps. Mal organisé, cet engagement peut ramener un fonds à 15 ou 20 % de TRI à un rendement personnel de 6 ou 7 % pour l'investisseur. D'où l'intérêt de planifier ses engagements sur plusieurs millésimes.
Pour un dirigeant qui a apporté ses titres à une holding avant de céder, le choix du fonds se double d'une contrainte de réemploi : tous ne sont pas éligibles. Nous détaillons les fonds éligibles au 150-0 B ter, et notre simulateur d’apport-cession chiffre la part du produit de cession à réinvestir.
Critère n°8 : Avant tout : vérifier que l'acteur est fiable
Tous ces critères supposent que l'on parle à un acteur sérieux. Baptiste Saint-Martin, de Mata Capital, propose une vérification en trois temps. D'abord, l'enregistrement : la société de gestion figure-t-elle sur les listes de l'AMF, de l'ACPR ou de l'ORIAS, et le registre renvoie-t-il bien vers le site que vous consultez ? Ensuite, une question simple : pourquoi cet acteur a-t-il besoin de votre argent, plutôt que de celui des institutionnels qui l'ont peut-être refusé ? Enfin, le produit : un document qui ne présente aucun risque, ou un rendement sans rapport avec le risque réel, doit alerter.
Il résume les signaux à fuir en trois mots : l'urgence, l'incohérence et l'opacité. Et rappelle une évidence trop souvent oubliée : « Si c'est miraculeux, ça n'existe pas. »
Là où les gérants ne sont pas d'accord
- Faut-il investir dans un premier fonds ? Stéphane Bergez conseille aux particuliers de privilégier les sociétés de gestion qui ont déjà liquidé des fonds, et Marc Fournier se méfie des équipes trop récentes. David Thévenon accepte un premier fonds, à condition de juger les investissements personnels passés de ses fondateurs.
- Constance ou coups d'éclat ? Nicolas Rochon ne fait pas confiance à une performance tirée par une seule belle ligne ; François Rostand juge la dispersion acceptable si elle correspond au risque choisi.
- Continuité ou agilité ? Stéphane Bergez veut une stratégie fidèle au track record ; Sidney Oury valorise l'agilité et un univers d'investissement large.
- Le track record suffit-il ? Pour Pierre-Marie de Forville, non : un fonds du premier quartile sur la décennie 2011-2021, portée par des taux bas, peut ne pas se répliquer.
La grille à garder sous la main
Les questions à poser à un gérant, ou à votre conseiller, avant de signer un bulletin de souscription :
| La question à poser | Ce qu'elle révèle |
|---|---|
| Combien les fonds précédents ont-ils réellement rendu aux investisseurs ? | La performance réalisée (DPI), pas les valorisations affichées |
| D'où est venue cette performance ? | Croissance des entreprises, ou levier et hausse des multiples, moins reproductibles |
| Quel est le multiple net, et sur combien d'années ? | Ce que l'argent a vraiment produit ; le TRI seul peut tromper |
| Dans quel quartile se situent les fonds précédents ? | La régularité d'un millésime à l'autre |
| Combien l'équipe investit-elle dans son propre fonds ? | L'alignement d'intérêts |
| L'équipe qui a fait le track record est-elle toujours là ? | La continuité et la pérennité de la société de gestion |
| Le nouveau fonds est-il beaucoup plus gros que le précédent ? | Un risque de dérive de stratégie au-delà de deux ou trois fois la taille |
| Quelle part du portefeuille a été transférée en fonds de continuation ? | Des sorties difficiles, au-delà de 10 % environ |
| Quels sont tous les frais, à chaque niveau ? | Le coût réel, surtout dans les structures à double étage |
| L'acteur est-il enregistré auprès de l'AMF, de l'ACPR ou de l'ORIAS ? | Le prérequis avant toute analyse |
Ces données figurent dans les data rooms des fonds, rarement ouvertes aux particuliers. Un conseiller incapable d'y répondre n'a sans doute pas fait ce travail. Pour aller plus loin, voyez aussi nos cinq règles pour investir en private equity et notre sélection des meilleurs podcasts finance et investissement.
Les épisodes à écouter
- Comment repérer un bon fonds de private equity, avec Pierre-Marie de Forville (iVesta).
- La fin de l’âge d’or du private equity : faut-il encore investir ?, avec Pierre-Marie de Forville.
- Comment savoir si un placement est fiable, avec Baptiste Saint-Martin (Mata Capital).
- Comment investir dans un monde instable, avec Thomas Friedberger (Tikehau Capital).
- La dette mezzanine, niche rare de la dette privée, avec Stéphane Bergez (Andera Partners).
- Accompagner les champions de la tech, avec David Thévenon (Balderton Capital).
- L’accompagnement opérationnel au cœur du venture, avec Marc Fournier (Serena).
- Les fonds de continuation, avec François Rostand (Florestan).
- Investir dans la transition énergétique, avec Nicolas Rochon (RGreen Invest).
- Le LBO mid-cap, avec Gilles Collombin (Charterhouse).
En résumé
Choisir un fonds de private equity, c'est d'abord choisir un gérant, et les gérants eux-mêmes s'accordent sur l'essentiel : regarder l'argent réellement rendu, comprendre d'où vient la performance, juger l'équipe et sa stabilité, vérifier qu'elle investit à vos côtés. Le reste, frais, taille du fonds, part des fonds de continuation, sert à repérer les signaux faibles.
- Commencer par soi : perte acceptable, horizon, place du fonds dans l'ensemble.
- Préférer le multiple et les distributions réelles au TRI affiché.
- Exiger de comprendre l'origine de la performance passée.
- Vérifier l'enregistrement de l'acteur avant toute analyse.
Chez Sapians, nous analysons chaque année plusieurs centaines de fonds avec iVesta pour n'en retenir qu'une poignée, selon ces critères.
Questions fréquentes
Quels sont les critères pour choisir un fonds de private equity ?
Les gérants citent le plus souvent la performance réellement rendue par les fonds précédents, la qualité et la stabilité de l'équipe, la régularité des résultats, la cohérence de la stratégie et l'alignement d'intérêts. Il faut y ajouter l'origine de la performance, les frais à chaque niveau et la vérification de l'acteur auprès des régulateurs.
Faut-il regarder le TRI ou le multiple d'un fonds ?
Les deux, mais le multiple d'abord : il mesure ce que l'argent a réellement produit. Le TRI dépend de la durée et peut afficher des chiffres flatteurs sur des opérations courtes. Un multiple devient significatif après trois à quatre ans de vie du fonds.
Comment savoir si un fonds de private equity est fiable ?
Vérifiez que la société de gestion est agréée par l'AMF et que le registre renvoie vers son site officiel, exigez la documentation réglementaire, dont le document d'informations clés, et méfiez-vous de toute promesse de rendement élevé sans risque, de l'urgence et des réponses évasives.
Un particulier peut-il accéder aux meilleurs fonds de private equity ?
Les meilleurs fonds sont souvent réservés aux institutionnels ou à des tickets élevés. Les particuliers y accèdent par des véhicules dédiés, des unités de compte en assurance-vie ou des plateformes de sélection. Dans tous les cas, l'analyse du gérant reste la même.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.