
On prépare une cession pendant des mois, parfois des années : valorisation, acquéreurs, garanties, fiscalité. Ce qui vient après la signature est presque toujours moins préparé. Or c'est là que se jouent les décisions qui pèseront sur les vingt ou trente années suivantes : quoi faire du produit de la vente, à qui le confier, et quoi faire de soi.
Dans le podcast Just Focus, des entrepreneurs qui ont vendu tout ou partie de leur société, d'Olivier Duha (Webhelp) à Céline Lazorthes (Leetchi, Mangopay) en passant par Augustin Paluel-Marmont (Michel & Augustin) ou Laurence Grandcolas (MySezame), racontent ces mois-là sans filtre. Voici les huit leçons qui reviennent d'un épisode à l'autre, avec leurs mots.
À retenir
- Le vide qui suit la cession est réel et souvent mal anticipé, mais il n'est pas une fatalité : ceux qui ont préparé leur sortie opérationnelle le vivent beaucoup mieux.
- Deux erreurs opposées guettent le cédant : laisser dormir son capital par paralysie, ou l'investir dans la précipitation pour se libérer de la pression.
- Sécuriser d'abord, faire fructifier ensuite : mettre à l'abri la part qui finance le train de vie avant de prendre des risques avec le reste.
- Gérer un patrimoine est un autre métier que diriger une entreprise, et les réflexes de l'entrepreneur, à commencer par son goût du non coté, peuvent coûter cher.
- L'apport-cession structure le réemploi : depuis le 21 février 2026, 70 % du produit à réinvestir dans les trois ans, et cinq ans de conservation.
1. Le jour d'après : un vide que peu anticipent
Louis Debouzy a créé Amabilis, une entreprise d'aide à domicile, à 23 ans, et l'a vendue en 2022 à un concurrent dix fois plus gros. Il décrit un état paradoxal : soulagé, heureux, excité, et pourtant en rejet. Céder son entreprise, dit-il, « c'est comme si tu te séparais d'un bras ou d'un membre ». À cela s'ajoute l'isolement : difficile de parler de ce malaise à des proches salariés qui ne voient dans la vente qu'une bonne nouvelle.
Souleymane-Jean Galadima, cofondateur de Sapians, qui l'accompagnait dans l'épisode, le confirme : chez la plupart des cédants qu'il rencontre, la cession ouvre « toujours un grand moment de vide qu'ils avaient souvent mal anticipé ».
Ce vide n'est pourtant pas une fatalité. Geoffroy de Becdelièvre, qui a vendu le voyagiste Marco Vasco au groupe Figaro, dit n'avoir eu « aucune difficulté » avec la séparation. Il l'avait préparée : un directeur général recruté avant la vente, quelques mois de recul progressif, puis un siège au conseil de surveillance. La première leçon est donc opérationnelle autant que psychologique : organiser sa sortie de l'entreprise avant de signer.
2. Paralysie ou précipitation : deux erreurs symétriques
« J'ai gardé pendant plus d'un an plusieurs millions d'euros sur un compte Qonto, donc placement zéro, aucun intérêt, rien. »
Louis Debouzy, fondateur d’Amabilis, Just Focus #11
La première erreur est l'immobilisme. Face à une somme qu'on n'a jamais eu à gérer, sans repère ni interlocuteur de confiance, on attend. Le coût est invisible sur le moment, mais il est réel : avec une inflation de 2 %, un an d'attente sur un compte courant fait perdre environ 2 % de pouvoir d'achat au capital.
L'erreur inverse est tout aussi fréquente. Souleymane-Jean Galadima décrit le cédant pour qui, selon ses mots, « l'argent lui brûle un peu les mains » : pour se débarrasser de la charge mentale, il investit vite, souvent dans ce qu'il connaît ou dans ce qu'on lui présente en premier. Dans les deux cas, le remède est le même : un calendrier. On se donne quelques semaines pour poser le cadre, puis quelques mois pour déployer, plutôt que de tout décider le premier jour ou de ne rien décider du tout.
3. Sécuriser d'abord, faire fructifier ensuite
Dans l'épisode consacré à la cession de Michel & Augustin à Danone, Rémi Douchet, cofondateur d'iVesta et de Sapians, parle de « choc patrimonial » : le dirigeant passe d'un patrimoine concentré dans une entreprise qu'il pilote à un capital liquide dont il doit tout décider. Sa règle : mettre d'abord à l'abri la part intouchable, celle qui finance le train de vie et les projets certains, avant de consacrer le reste à des placements plus risqués, à de nouveaux projets ou à l'engagement.
Olivier Duha, cofondateur de Webhelp, qui a connu cinq LBO avant la fusion avec Concentrix, ne dit pas autre chose. Après chaque cash-out partiel, son premier réflexe a été le même : « La première chose qu'on a envie de faire, c'est de bien s'entourer. » Car, ajoute-t-il, « la gestion d'un patrimoine, c'est un métier, et ce n'est pas un métier qui s'improvise ».
Concrètement, la première question n'est pas où investir, mais combien de temps le capital peut financer le train de vie que l'on souhaite. Nous détaillons la méthode pour vivre de son capital après une cession, de l'estimation du budget à l'allocation en poches. Pour un premier ordre de grandeur, notre simulateur d’autonomie financière calcule en deux curseurs le nombre d'années pendant lesquelles votre capital finance votre train de vie, inflation et fiscalité comprises.
4. Choisir qui vous accompagne : le prestige ne suffit pas
Louis Debouzy raconte sans détour sa déception face à l'offre traditionnelle : des conseils basiques, des produits maison, et un suivi qui s'éteint vite. Le service, résume-t-il, « était très bon pendant quelques semaines et puis ensuite plus rien ». Il reconnaît aussi avoir choisi sa banque privée en partie pour son nom, par besoin de reconnaissance, un effet qui n'a duré que quelques semaines.
Olivier Duha a fait le même constat dès ses premiers cash-out : l'accompagnement qu'il cherchait, indépendant et dans la durée, n'existait pas vraiment. C'est l'origine d'iVesta, dont Sapians est issu. Quelques questions simples permettent de trier : qui me suivra dans deux ans ? Comment est rémunéré mon conseil, et a-t-il intérêt à me vendre ses propres produits ? M'aide-t-il à décider, ou décide-t-il à ma place ?
5. L'apport-cession organise le réemploi, et le contraint

Beaucoup de cédants apportent leurs titres à une holding avant la vente pour reporter l'imposition de la plus-value. Geoffroy de Becdelièvre l'a fait pour une partie de son produit, et le décrit comme une contrainte autant qu'un avantage : le réemploi obligatoire « met une pression ». Il a choisi d'investir notamment dans l'hôtellerie. Guillaume de Kergariou, qui a vendu Needhelp à Kingfisher, a quant à lui payé l'impôt sur une grande partie de son produit et placé le reste en apport-cession, en réinvestissant au-delà du minimum exigé.
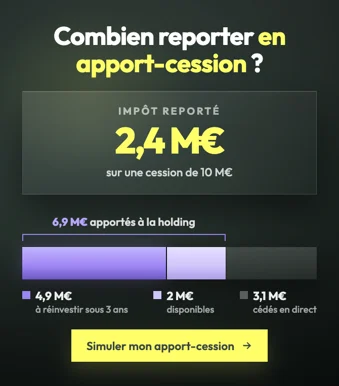
Les règles ont changé récemment. Pour les cessions intervenues depuis le 21 février 2026, la holding doit réinvestir 70 % du produit dans les trois ans dans des activités éligibles, et conserver ces investissements cinq ans. Les chiffres cités par des cédants plus anciens, qui ont connu les seuils de 50 % puis de 60 % sur deux ans, ne s'appliquent donc plus. Pour mesurer ce que ce mécanisme change dans votre cas, notre simulateur d’apport-cession chiffre l'impôt reporté et la part à réinvestir.
6. Le biais de l'entrepreneur : surestimer le non coté
Un entrepreneur qui a réussi connaît le non coté de l'intérieur. Il en tire souvent la conviction qu'il saura y investir, et c'est là que le bât blesse. Guillaume de Kergariou le reconnaît : « J'ai un vrai biais quelque part sur le non-coté, parce que je viens moi-même de l'entrepreneuriat. » Il a dû confronter ce biais à la réalité de ses investissements.

« Investir dans les startups, il n'y a rien de plus dur, objectivement. C'est le casino. »
Geoffroy de Becdelièvre, fondateur de Marco Vasco, Just Focus #19
Geoffroy de Becdelièvre a calculé le rendement réel de ses investissements en business angel, et en tire une conclusion radicale : il faut presque les considérer comme de la philanthropie, ce qu'il dit avoir « mis dix ans à savoir ». Plus troublant encore, ses pires pertes sont venues des années où il gérait le plus activement. Il juge désormais un fonds sur la vitesse à laquelle il rend le cash, plus que sur le multiple annoncé.
Extrait de Just Focus : Geoffroy de Becdelièvre sur l’investissement en start-up.
7. Diversifier, et garder de la liquidité
Les cédants qui s'en sortent le mieux ont rarement tout misé sur une seule conviction. Geoffroy de Becdelièvre a organisé son patrimoine en quatre poches : des start-ups en direct, des fonds de capital-investissement, de l'hôtellerie, et des indices boursiers américains en gestion passive. À l'inverse, beaucoup d'entrepreneurs sont tentés de tout mettre dans l'immobilier, par réaction au risque qu'ils ont porté pendant des années.
La liquidité mérite une attention particulière. Un capital investi avec le cœur, dans des projets à impact ou des sociétés amies, peut être très satisfaisant et très difficile à mobiliser le jour où l'on en a besoin. Laurence Grandcolas, qui a cédé MySezame à Kea & Partners en 2022, a fait avec son conjoint le choix d'orienter leur patrimoine vers l'investissement à impact. Thibault Lamarque, fondateur de Castalie, a lui aussi réinvesti son cash-out dans des projets à impact adossés à des actifs physiques. Des choix de conviction, à équilibrer avec des poches plus liquides.
8. Une nouvelle identité : investir, transmettre, redonner
La dernière leçon est la plus personnelle. Après la vente, la question n'est pas seulement que faire de son argent, mais que faire de son temps. Les réponses des invités de Just Focus se ressemblent : rester actif, autrement.
- Redevenir entrepreneur : après Leetchi et Mangopay, Céline Lazorthes a lancé Resilience dans la santé, en se demandant ce qui la motiverait désormais, « moins financière qu'auparavant » ; Geoffroy de Becdelièvre a relancé des projets et parle de devenir, « dans une deuxième vie », entrepreneur-investisseur ; Guillaume de Kergariou a racheté sa société en MBO quatre ans après l'avoir vendue.
- Investir en accompagnant : Pascal Teurquetil, qui a cédé le groupe industriel familial Muller, investit dans de jeunes entreprises en y apportant son expérience, sans être un simple « sleeping partner ».
- Redonner : Olivier Duha consacre une part de son temps et de son capital à la philanthropie et à des investissements à impact ; Marc Batty, cofondateur de Dataiku, a quitté l'entreprise pour se consacrer à la transition écologique, en invitant à « repenser la notion de risque » ; Augustin Paluel-Marmont s'est engagé dans le scoutisme.
Extrait de Just Focus : le retour d’expérience de Guillaume de Kergariou après la vente de Needhelp.
Olivier Duha résume cette étape d'une question : celle de « l'utilité et du sens qu'on veut donner à sa vie ». C'est peut-être la seule qu'aucun conseil ne peut trancher à votre place.
Les épisodes à écouter
- Réussir son cash-out après cinq LBO, avec Olivier Duha (Webhelp).
- Quand et comment céder son entreprise, avec Augustin Paluel-Marmont (Michel & Augustin).
- Investir dans la fintech, la healthtech et l’IA, avec Céline Lazorthes (Leetchi, Mangopay, Resilience).
- Passer de la tech à l’agroécologie, avec Marc Batty (Dataiku).
- Réinvestir son cash-out en apport-cession dans l’immobilier, avec Geoffroy de Becdelièvre (Marco Vasco).
- Faire un cash-out, l’investir, puis racheter sa société en MBO, avec Guillaume de Kergariou (Needhelp).
- Investir 100 % de son patrimoine dans l’impact, avec Laurence Grandcolas (MySezame).
- Céder le groupe familial et commencer à investir, avec Pascal Teurquetil (Groupe Muller).
- Cash-out et réinvestissement dans l’impact, avec Thibault Lamarque (Castalie).
- La vie après un cash-out à 20 millions, avec Louis Debouzy (Amabilis).
Pour aller plus loin, nous avons aussi classé les meilleurs podcasts finance et investissement et les meilleurs podcasts pour entrepreneurs.
En résumé
Après la vente d'une entreprise, les erreurs les plus coûteuses tiennent moins aux marchés qu'au comportement : attendre trop, aller trop vite, faire confiance à son instinct d'entrepreneur sur un terrain qui n'est plus le sien. Les cédants qui le vivent le mieux ont préparé leur sortie, se sont entourés, ont mis à l'abri ce qui finance leur vie avant de prendre des risques, et ont trouvé un nouveau rôle.
- Préparer sa sortie opérationnelle avant de signer.
- Se donner un calendrier plutôt que de tout décider, ou rien, le premier jour.
- Sécuriser la part qui finance le train de vie avant de chercher du rendement.
- Mesurer le rendement réel de ses investissements non cotés, et garder de la liquidité.
Chez Sapians, nous accompagnons les entrepreneurs dans ces décisions, avant comme après la cession, avec un conseil indépendant et dans la durée.
Questions fréquentes
Que faire de son argent juste après la vente de son entreprise ?
D'abord, ne pas se précipiter, sans pour autant laisser le capital dormir des mois. Les premières semaines servent à évaluer ses besoins de train de vie, à mettre à l'abri la part qui les finance, et à choisir qui vous accompagnera. Le déploiement du reste peut ensuite s'étaler sur plusieurs mois.
Est-il normal de mal vivre l'après-cession ?
Oui. Beaucoup d'entrepreneurs décrivent un vide, voire une perte d'identité, d'autant plus difficile à exprimer que leur entourage n'y voit qu'une réussite. Ceux qui ont préparé leur sortie opérationnelle et se sont trouvé un nouveau projet le vivent généralement mieux.
Combien faut-il réinvestir en apport-cession ?
Pour les cessions intervenues depuis le 21 février 2026, la holding doit réinvestir 70 % du produit de cession dans les trois ans dans des activités éligibles, et conserver ces investissements pendant cinq ans. À défaut, l'imposition reportée devient exigible.
Faut-il investir dans des start-ups après avoir vendu la sienne ?
Avec mesure. Les entrepreneurs qui l'ont fait mettent en garde contre leur propre biais : connaître le non coté ne suffit pas pour bien y investir. Plusieurs recommandent de n'y consacrer qu'une poche limitée et de mesurer son rendement réel, en privilégiant les fonds qui rendent effectivement le capital.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.