La SCI familiale est une société civile créée par des proches afin de détenir et gérer ensemble un patrimoine (souvent immobilier). Contrairement à l’indivision (qui est un régime légal par défaut, sans personnalité morale), la SCI est une personne morale dotée de statuts. Elle offre un cadre plus structuré pour organiser la copropriété sur la durée.
Le choix entre demeurer en indivision ou constituer une SCI dépend de nombreux facteurs patrimoniaux, relationnels et fiscaux. Voici un comparatif des deux modes de détention dans le contexte d’un héritage.
Quelles démarches pour une indivision ou une SCI familiale ?
Indivision rime avec simplicité et rapidité. Aucune démarche spécifique n’est requise pour « créer » l’indivision successorale, elle existe de plein droit dès l’ouverture de la succession.
En face, la SCI nécessite des formalités de constitution (rédaction de statuts, immatriculation au registre du commerce) et engendre des frais (honoraires de notaire ou d’avocat pour les statuts, capital social à prévoir, greffe, comptable éventuel etc.). Il faut au minimum deux associés pour créer une SCI, ce qui est généralement le cas dans une succession avec plusieurs héritiers.
La détention des biens en indivision et en SCI familiale
En indivision, chaque héritier détient une part directe de chacun des biens (quote-part indivise). Avec une SCI, c’est la société qui devient propriétaire des biens et les héritiers détiennent des parts sociales de la SCI proportionnelles à leur apport (souvent, chaque héritier apporte ou se voit attribuer sa part de chaque bien à la SCI).
Autrement dit, les héritiers ne sont plus copropriétaires en direct de la maison ou du portefeuille-titres : ils sont propriétaires de parts de la société qui possède ces actifs. Cette distinction apporte une séparation entre le patrimoine personnel des associés et le patrimoine de la société, ce qui peut protéger les héritiers des risques liés aux biens (les dettes de la SCI restent en principe à la charge de la société, même si les associés en sont responsables sur leurs propres biens en cas de défaillance – responsabilité illimitée mais non solidaire, à proportion des parts).
Indivision vs SCI : gestion et pouvoir de décision
L’indivision impose l’unanimité pour la plupart des décisions importantes, faute de quoi les cohéritiers doivent trouver un compromis ou saisir le juge. Au contraire, la SCI permet d’aménager finement les règles de gouvernance dans ses statuts : nomination d’un gérant (qui peut être un des associés ou une personne tierce), définition des quorum et majorités pour les décisions collectives, clauses d’agrément en cas de cession de parts, etc.
>> Plus de détails dans cet article : Héritage et indivision - conseils pratiques pour gérer vos biens en commun
Par exemple : il est possible de prévoir que les décisions de gestion courante se prennent à la majorité simple des parts, que certaines décisions stratégiques requièrent une majorité renforcée (2/3 ou 3/4 des voix), et de nommer un gérant avec les pouvoirs les plus étendus pour administrer les biens. Cela confère à la SCI une flexibilité accrue et une efficacité de gestion souvent supérieure à l’indivision, où l’absence de structure de direction formelle peut paralyser les opérations.
En somme, la SCI formalise la gestion à travers des statuts, aidant à prévenir les conflits en fixant des règles claires ex ante. L’indivision, elle, repose sur la bonne entente spontanée ou sur le cas par cas, ce qui peut fonctionner dans des familles unies et réactives, mais montre vite ses limites en cas de désaccord ou d’indécision.
Indivision ou SCI : quelles solutions en cas de désaccord ou de sortie ?
Un avantage souvent cité de l’indivision est la liberté individuelle : chaque héritier peut demander à sortir quand bon lui semble en forçant le partage. Cette possibilité permanente peut rassurer (on ne « s’enferme » pas dans une structure contraignante).
En parallèle, la loi offre aux coindivisaires un droit de préemption : si l’un d’eux vend sa quote-part à un tiers étranger, les autres sont prioritaires pour racheter cette part et maintenir le bien dans la famille.
À l’inverse, dans une SCI, un associé qui veut se retirer doit trouver un acquéreur pour ses parts (ou que les autres les lui rachètent) et respecter d’éventuelles clauses d’agrément (les statuts peuvent imposer que les associés restants approuvent le nouvel entrant).
La sortie est donc plus encadrée et potentiellement plus longue. Cependant, cet inconvénient est aussi un atout de stabilité : un associé ne peut forcer la dissolution de la SCI du jour au lendemain (sauf clauses spécifiques), ce qui protège contre la dilapidation précipitée du patrimoine commun. La SCI crée un engagement collectif sur la durée (souvent 99 ans au max, renouvelables), là où l’indivision est par nature fragile et temporaire.
Ce long terme convient aux projets patrimoniaux structurés (ex : conservation d’un immeuble de génération en génération), tandis que l’indivision convient plutôt aux situations transitoires (en attendant un partage ou une vente prochainement).
Succession et démembrement : avantages de la SCI familiale par rapport à l’indivision
Sur le plan de la transmission du patrimoine aux prochaines générations, la SCI révèle tout son intérêt. D’abord, la transmission de parts sociales est juridiquement plus simple qu’un partage matériel des biens indivis. Les héritiers d’un associé de SCI héritent de ses parts sans formalité immobilière (pas de changement au cadastre, pas de remembrement d’hypothèque, etc.) contrairement à l’indivision où chaque décès d’indivisaire oblige à traiter sa part de chaque bien.
Ensuite, la SCI permet la donation graduelle aux enfants : on peut donner des parts par tranches, en bénéficiant à chaque fois des abattements fiscaux (100 000 € par parent et par enfant tous les 15 ans en France) et ainsi transmettre progressivement sans attendre la succession. Mieux, on peut démembrer les parts de SCI : par exemple, les parents conservent l’usufruit des parts (donc le pouvoir de gestion et les revenus), et donnent la nue-propriété aux enfants.
Ainsi, au décès des parents, les enfants obtiennent automatiquement la pleine propriété des parts sans droits de succession (ceux-ci ayant été payés – souvent à taux réduit – lors de la donation de la nue-propriété). Le démembrement de propriété appliqué aux parts sociales facilite la transmission tout en permettant aux parents de conserver le contrôle de leur vivant. Ce mécanisme de transmission avec conservation du pouvoir est un atout majeur de la SCI familiale, prisé en optimisation patrimoniale.
>> A lire : Donation transgénérationnelle - comment transmettre directement à vos petits-enfants ?
En indivision classique, un démembrement d’un bien est également possible (ex : usufruit au conjoint survivant, nue-propriété aux enfants), mais cela s’applique généralement à un seul bien et ne règle pas la question de la gestion collective (il y aura simplement des indivisaires nus-propriétaires ensemble).
La SCI permet de démembrer sur mesure les droits sociaux et d’éviter la multiplication des décideurs. Par exemple, seul l’usufruitier des parts (le parent) vote en assemblée, ce qui évite que les enfants interviennent tant qu’ils n’ont que la nue-propriété – la gestion est ainsi préservée des conflits tout en réduisant la base taxable de la succession.
Fiscalité de l’indivision et de la SCI familiale : IR ou IS ?
Sous régime d’indivision, il n’y a pas de structure fiscale à part : chaque indivisaire paye l’impôt sur le revenu sur sa part de revenus fonciers, de plus-value, etc., comme vu plus haut.
Une indivision n’est pas une entité fiscale séparée, et elle ne peut pas opter pour l’impôt sur les sociétés. En revanche, la SCI offre le choix entre l’impôt sur le revenu (SCI dite transparente ou semi-transparente) et l’option à l’impôt sur les sociétés (SCI à l’IS).
SCI à l’IR
Par défaut, une SCI familiale est transparente, chaque associé est imposé comme en indivision sur sa fraction de revenus (loyers taxés à sa tranche marginale + 17,2% prélèvements sociaux).
SCI à l’IS
Sur option, la société devient redevable de l’impôt sociétés (taux 15% sur les premiers 42 500 € de bénéfices, puis 25% au-delà en 2025). Cette option à l’IS peut être intéressante si les loyers sont élevés par rapport aux autres revenus des associés, car le taux d’IS peut être plus faible que la tranche marginale de 30% ou 41%. De plus, à l’IS, on peut amortir comptablement les immeubles, ce qui réduit le résultat imposable (avantage fiscal).
Mais attention : l’IS présente l’inconvénient d’une double imposition en cas de distribution des revenus aux associés (après l’IS, les dividendes versés aux associés sont fiscalisés, le plus souvent au prélèvement forfaitaire unique de 31,4 % depuis la LFSS 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). En clair, une SCI à l’IS se justifie pour capitaliser les revenus dans la société (investir, rembourser un emprunt…), pas pour les distribuer massivement aux associés.
Par ailleurs, en cas de cession d’un bien par une SCI à l’IS, la plus-value est calculée différemment (imposée au taux d’IS sans abattement pour durée de détention, là où un particulier bénéficie d’exonération progressive après 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux). Ce point peut rendre la détention via SCI à l’IS moins attractive sur le long terme pour de l’immobilier non professionnel, sauf optimisation particulière.
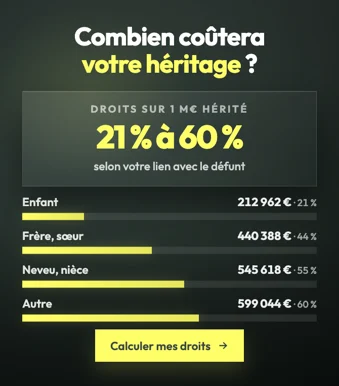
Héritier ? Estimez les droits de succession dont vous serez redevable avec notre simulateur de droits d'héritage :
Fiscalité de la succession : avantages et limites de la SCI par rapport à l’indivision
Du point de vue droits de succession, indivision et SCI aboutissent souvent à des résultats similaires sur la valorisation, mais quelques différences sont à noter. Si un bien immobilier est détenu en direct par le défunt, sa valeur vénale entre dans l’actif successoral, avec parfois un abattement de 20% si ce bien était la résidence principale du défunt occupée par le conjoint survivant. En revanche, si cette résidence est logée dans une SCI, l’administration fiscale refuse généralement cet abattement de 20% sur les parts de la SCI, ce qui peut accroître la note fiscale pour les héritiers.
À l’inverse, une décote pour illiquidité ou minorité peut parfois être appliquée sur la valeur de parts de SCI transmises, surtout si les statuts comportent des clauses restreignant la cession (agrément). Cette décote (souvent de l’ordre de 10 à 20%) reflète qu’une part de SCI peut être moins facilement vendable qu’un bien en direct.
Ce n’est pas automatique mais c’est un levier potentiel d’optimisation : en intégrant un patrimoine immobilier dans une SCI puis en transmettant les parts, on peut réduire la base taxable, notamment si aucun associé ne détient à lui seul la majorité (d’où une décote pour minorité).
En indivision, ce type de décote est plus difficile à justifier, quoique dans certaines successions litigieuses, des héritiers ont plaidé la moindre valeur de leur part indivise en raison du blocage par les autres (cas rarissimes et contentieux).
En résumé, la SCI offre une plus grande souplesse pour la transmission du patrimoine, avec des outils comme l’échelonnement des donations et le démembrement de parts, tandis que l’indivision subit la transmission subie de la quote-part de chaque indivisaire à ses héritiers, ce qui peut multiplier les ayant-droits et compliquer la gestion future.
>> A lire : Héritage, succession, transmission - comment optimiser la fiscalité de votre patrimoine ?
Conclusion : que choisir entre l’indivision et la SCI familiale ?
L’indivision est simple à initier et ne coûte rien à gérer administrativement, mais elle est fragile et source de blocages si les héritiers ne sont pas unanimes. La SCI, plus complexe et onéreuse à mettre en place, apporte un cadre robuste pour la gestion collective et la transmission, au prix de quelques contraintes (tenue d’assemblées, comptabilité, etc.).
Pour un projet patrimonial court terme ou lorsque les héritiers envisagent de liquider rapidement l’héritage (vente des biens puis partage de l’argent), l’indivision peut suffire – ou une convention temporaire, voir ci-après. En revanche, pour un objectif long terme (conserver un immeuble de rapport dans la famille, organiser la transmission sur plusieurs générations, éviter les conflits), la SCI familiale apparaît souvent comme l’option la plus efficace.
Bien sûr, chaque situation est unique : il est conseillé de faire réaliser un audit successoral pour choisir la solution adaptée.
Les conseillers Sapians peuvent, avec l’aide de leurs partenaires notaires, à ce titre étudier avec vous le montage adéquat (indivision aménagée, création de SCI, démembrements…) et évaluer les impacts fiscaux et patrimoniaux de chaque option.
En résumé
Indivision et SCI familiale répondent à deux logiques différentes : la première est subie et transitoire, la seconde est choisie et organisée. Le bon choix dépend de l’horizon du projet et du degré d’entente entre héritiers.
- L’indivision naît de plein droit à l’ouverture de la succession, sans frais ni formalité. La SCI suppose des statuts, une immatriculation, un capital et un suivi comptable.
- En indivision, la plupart des décisions importantes exigent l’unanimité. La SCI permet de fixer dans ses statuts un gérant, des majorités et des clauses d’agrément.
- Chaque indivisaire peut provoquer le partage à tout moment ; l’associé de SCI doit céder ses parts, ce qui ralentit la sortie mais protège la stabilité du patrimoine.
- La SCI facilite la transmission : donation de parts par tranches avec l’abattement de 100 000 € par parent et par enfant tous les quinze ans, et démembrement des parts avec conservation de l’usufruit et du pouvoir de vote.
- À l’IR, les loyers sont imposés à la tranche marginale de chaque associé, majorés de 17,2 % de prélèvements sociaux. À l’IS, la société est imposée à 15 % puis 25 %, mais les dividendes distribués subissent ensuite le prélèvement forfaitaire unique de 31,4 % depuis la LFSS 2026.
- L’abattement de 20 % sur la résidence principale est généralement refusé lorsque le logement est logé dans une SCI ; à l’inverse, une décote d’illiquidité ou de minorité peut s’appliquer aux parts transmises.
Chez Sapians, nous partons de l’horizon réel du projet et de la configuration familiale avant de trancher entre indivision aménagée, SCI et démembrement, et nous chiffrons l’impact fiscal de chaque option avec nos partenaires notaires.
Questions fréquentes
Faut-il créer une SCI dès l’ouverture de la succession ?
Pas nécessairement. Si les héritiers comptent vendre les biens et partager le produit à court terme, l’indivision, éventuellement encadrée par une convention d’indivision, suffit et coûte moins cher. La SCI se justifie lorsque le patrimoine doit être conservé et géré sur plusieurs années, voire plusieurs générations.
Un héritier peut-il sortir plus facilement d’une indivision que d’une SCI ?
Oui. En indivision, chacun peut provoquer le partage à tout moment, les autres indivisaires disposant d’un droit de préemption si la quote-part est vendue à un tiers. Dans une SCI, il faut trouver un acquéreur des parts et respecter les clauses d’agrément prévues aux statuts.
SCI à l’IR ou SCI à l’IS : que choisir ?
L’IR convient lorsque les loyers restent modestes au regard des autres revenus des associés. L’IS devient intéressant pour capitaliser dans la société, grâce à l’amortissement des immeubles, mais il crée une double imposition à la distribution et prive de l’abattement pour durée de détention sur les plus-values immobilières. C’est un choix difficilement réversible : il se décide avec un conseil.
Comment le démembrement des parts aide-t-il à transmettre ?
Les parents donnent la nue-propriété des parts et conservent l’usufruit, donc les revenus et le droit de vote en assemblée. Les droits de donation sont calculés sur la seule nue-propriété, et au décès les enfants deviennent pleins propriétaires sans droits supplémentaires.
La SCI réduit-elle toujours les droits de succession ?
Non. Elle fait généralement perdre l’abattement de 20 % applicable à la résidence principale occupée par le conjoint survivant. En contrepartie, une décote d’illiquidité ou de minorité, souvent de l’ordre de 10 à 20 %, peut être retenue sur la valeur des parts lorsque les statuts en restreignent la cession. Le gain net se calcule au cas par cas.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.