
Vous êtes chef d’entreprise et vous vous apprêtez à vendre votre société ? Attention à la fiscalité sur la plus-value ! Heureusement, une stratégie légale existe pour différer (et potentiellement réduire) cet impôt : l’apport-cession, prévu par l’article 150-0 B ter du Code général des impôts.
'Just Tips' est la série signée Sapians pour aider les dirigeants à piloter leur stratégie patrimoniale comme des pros (fiscalité, transmission, investissements...)
Dans ce nouvel épisode, Étienne de Saint Germain, family-officer chez Sapians vous explique :
- Ce qu’est l’apport-cession et comment ça fonctionne
- Comment créer une holding pour bénéficier du report d’imposition
- Les types d’investissements éligibles (fonds, immobilier, private equity…)
- Les erreurs à éviter lors de la cession d’entreprise
- Des conseils concrets pour anticiper votre vente d'entreprise et optimiser votre patrimoine
- Un exemple précis d'allocation utilisé par Sapians dans le cadre d'un apport-cession, 150-0 B ter
Cet épisode existe aussi en version podcast ! Il est disponible sur vos plateformes d'écoute habituelles.


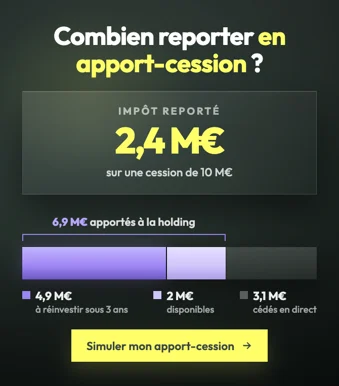
Combien d'impôt pouvez-vous reporter sur la cession de votre entreprise ? Faites le calcul avec notre simulateur d'apport-cession :
En résumé
L’apport-cession de l’article 150-0 B ter permet à un dirigeant d’apporter les titres de sa société à une holding avant de les céder, et de reporter l’imposition de la plus-value d’apport. Le report n’est conservé qu’à condition que la holding réinvestisse une part du produit de cession dans des activités éligibles, dans des délais précis.
- Le schéma se construit avant la vente : l’apport des titres à la holding doit précéder la cession, faute de quoi le report est perdu.
- Pour les cessions réalisées à compter du 21 février 2026, 70 % du produit de cession doivent être réinvestis ; la part restée libre est de 30 %.
- Le réinvestissement doit intervenir dans un délai de 3 ans, et les actifs acquis être conservés pendant 5 ans.
- Sont éligibles les sociétés opérationnelles, l’hôtellerie et la para-hôtellerie avec exploitation réelle, l’immobilier d’exploitation, ainsi que les FCPR, FPCI, SLP et SCR.
- Sont exclus la promotion immobilière, le marchand de biens, la location nue et la location meublée résidentielle, les agences et les syndics.
- Une donation des titres de la holding purge le report après 6 ans de conservation par le donataire, portés à 11 ans lorsque le remploi a été réalisé en fonds.
Chez Sapians, nous partons du projet du dirigeant avant de dessiner le schéma : un report d’imposition n’a d’intérêt que si l’allocation qui en découle tient sur dix ans.
Questions fréquentes
Faut-il créer la holding avant ou après la vente ?
Avant, impérativement. Le report suppose que les titres soient d’abord apportés à la holding, puis cédés par elle. Si la cession intervient en premier, la plus-value est imposée entre les mains du dirigeant et le régime ne s’applique plus. C’est l’erreur de chronologie la plus fréquente et la plus coûteuse.
Quelle part du prix de vente faut-il réinvestir ?
Pour les cessions réalisées à compter du 21 février 2026, la quote-part à réinvestir est de 70 % du produit de cession. Les 30 % restants demeurent libres d’emploi au sein de la holding, sous réserve de la fiscalité applicable lorsque ces sommes en sortent.
Quels investissements sont éligibles au remploi ?
Les sociétés opérationnelles, l’immobilier d’exploitation, l’hôtellerie et la para-hôtellerie dès lors qu’il existe une exploitation réelle, ainsi que les fonds de capital-investissement (FCPR, FPCI, SLP, SCR). Sont exclus la promotion immobilière, le marchand de biens, la location nue ou meublée à usage résidentiel, les agences immobilières et les syndics.
Que se passe-t-il si le délai de 3 ans n’est pas tenu ?
Le report tombe et l’impôt sur la plus-value redevient exigible, assorti d’intérêts de retard. C’est la raison pour laquelle la sélection des supports commence dès la signature de la cession : chercher à placer 70 % du produit dans les derniers mois conduit rarement à de bons arbitrages.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.