
Dans une allocation patrimoniale diversifiée, le private equity occupe une place croissante aux côtés des classes d’actifs traditionnelles. Encore faut-il choisir le bon gérant et la bonne thématique. La santé est l’une des plus solides : vieillissement démographique, innovation médicale, besoins croissants d’accès aux soins… les moteurs de croissance sont structurels et peu sensibles aux cycles économiques.
Archimed s’est imposé en une dizaine d’années comme l’un des rares acteurs du private equity 100 % dédié à la santé, à l’échelle mondiale. Dans cet article, nous revenons sur son histoire, sa stratégie et les raisons qui nous ont conduits à l’intégrer à la sélection Sapians. Objectif : vous donner une vision claire du gérant et de sa place potentielle dans une allocation structurée.
Vous souhaitez diversifier votre patrimoine avec le private equity ? Inscrivez-vous sur notre plateforme pour accéder à notre sélection de solutions.
Archimed : une société de gestion née d’une conviction
Archimed a été fondée en 2014 par Denis Ribon et Vincent Guillaumot. Leur conviction de départ était simple : aucun gérant européen de private equity n’était alors entièrement dédié à la santé, à l’image de ce qui existait déjà aux États-Unis. Archimed s’est positionnée pour combler ce vide et devenir un acteur de référence du private equity santé à l’échelle mondiale.
Plus d’une décennie après ses débuts, Archimed gère, en 2026, environ 9 milliards d’euros d’actifs et emploie plus de 200 collaborateurs issus de plus de 35 nationalités. La société dispose de bureaux en Amérique du Nord, en Europe et en Asie, ce qui lui permet d’investir et d’accompagner des entreprises à l’échelle transatlantique et au-delà. Elle est détenue à 100 % par son équipe, ce qui garantit un alignement d’intérêts fort avec ses investisseurs.
Dès sa création, Archimed a lancé la Fondation EURÊKA, à laquelle l’équipe reverse 5 % de son carried interest pour financer des programmes de recherche et d’aide aux personnes fragiles. Un engagement philanthropique concret qui reflète la mission affichée du gérant : Impacting Healthcare, contribuer concrètement à l’amélioration des soins dans le monde.
Une spécialisation totale sur la santé : pourquoi cette conviction ?
Le parti pris d’Archimed est clair : la maison investit exclusivement dans les industries de la santé, sans diversification sectorielle. Cette approche « pure player » est devenue sa signature et explique en grande partie la qualité de son track record.
Le secteur de la santé présente en effet plusieurs atouts pour le private equity : des moteurs de croissance structurels (démographie, innovation, accès aux soins), une résilience marquée aux cycles économiques, une fragmentation importante qui offre des opportunités de consolidation, et une complexité technique et réglementaire qui favorise les acteurs spécialisés.
Pour couvrir cet univers, Archimed a développé sa propre segmentation propriétaire, baptisée MedSeg, qui couvre plus de 400 sous-segments de l’industrie mondiale de la santé. Ces sous-segments sont évalués individuellement et priorisés en fonction des opportunités d’investissement. Archimed s’organise autour de huit secteurs prioritaires : biopharma, santé grand public, healthcare IT, diagnostic, outils et services de sciences du vivant, medtech, services pharma, et santé animale et environnementale.
Chaque secteur représente entre 10 % et 30 % des investissements, ce qui assure une diversification interne au sein de la classe d’actifs santé. Cette granularité permet aux équipes de développer une expertise fine sur chaque sous-segment et d’identifier les meilleures opportunités avant leurs concurrents généralistes.
Archimed croit également en l’interdépendance entre la santé humaine, animale et environnementale, un concept qu’elle désigne sous l’expression One Health. Cette vision élargie nourrit une approche holistique des enjeux de santé mondiale et guide la sélection des participations.
La stratégie d’investissement d’Archimed
Un modèle « growth buyout » centré sur des entreprises rentables
Archimed applique une stratégie de growth buyout, ciblant des entreprises profitables de petite et moyenne taille opérant dans ses huit secteurs prioritaires. Les tickets d’investissement s’échelonnent de 10 millions à 1 milliard d’euros, couvrant aussi bien le small cap que le mid cap. Archimed peut intervenir auprès de familles fondatrices, de dirigeants, de corporates, ou encore en opérant des sorties de cote et des introductions en bourse.
Il ne s’agit donc pas de miser sur de jeunes pousses encore déficitaires, mais d’investir dans des sociétés qui ont déjà prouvé la viabilité de leur modèle. Cette approche réduit le risque de perte en capital tout en conservant un vrai potentiel de création de valeur. Après chaque investissement, Archimed se concentre sur des priorités de croissance et de développement commercial : innovation, internationalisation, acquisitions et expansion de capacités.
Une gamme de fonds diversifiée pour couvrir tout le spectre du non-coté santé
Archimed a structuré son offre autour de plusieurs fonds, tous orientés growth buyout et tous classés Article 8, 8+ ou 9 au sens du règlement SFDR. Les fonds actifs sont :
- MED Rise (vintage 2024, 400 millions d’euros) : dédié au small cap, classé Article 8+.
- MED III (vintage 2021, 650 millions d’euros) : dédié au lower mid cap, classé Article 8+.
- MED Platform II (vintage 2022, 3 milliards d’euros) : dédié au mid cap, classé Article 9. Ce fonds a été sursouscrit plus de deux fois.
- MED Access (vintage 2024, structure evergreen) : fonds à accès permanent couvrant l’ensemble de la plateforme Archimed, classé Article 8.
Cette architecture multi-stratégies est rare en Europe. Elle permet à Archimed d’accompagner une même thèse sur toutes les tailles d’entreprises, et parfois même de faire évoluer une participation d’un fonds à l’autre au fil de sa croissance.
Des outils propriétaires et des leviers opérationnels au service de la croissance
Archimed ne se contente pas d’apporter du capital. La maison revendique une approche opérationnelle forte, portée par une équipe mêlant investisseurs financiers et anciens dirigeants du secteur santé : médecins, scientifiques, ex-CEO. La moitié des membres du comité d’investissement sont d’anciens dirigeants des industries de la santé. Cette diversité de profils est un avantage concurrentiel différenciant.
Archimed s’appuie sur un réseau propriétaire de MedTalents®, composé d’anciens et actuels opérationnels de l’industrie ainsi que de leaders d’opinion clés dans leurs domaines thérapeutiques ou scientifiques respectifs. Ce réseau offre aux entreprises partenaires un accès accéléré au marché et un soutien efficace au développement commercial.
Les leviers de création de valeur déployés par Archimed sont structurés autour de sa méthodologie MedValue : internationalisation (plus de 80 % des leaders mondiaux dans les secteurs ciblés sont basés en Amérique du Nord et en Europe, une géographie qu’Archimed couvre nativement), croissance externe (build-up), innovation produit et excellence opérationnelle. Résultat : le taux de croissance moyen des entreprises accompagnées est accéléré de plus de 60 % par rapport à leur croissance pré-investissement, et le chiffre d’affaires annuel moyen du portefeuille progresse de plus de 20 % par an.
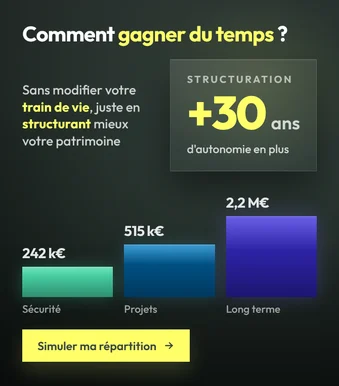
Mesurez ce qu'une stratégie patrimoniale structurée change pour votre patrimoine avec notre simulateur de structuration patrimoniale :
Un track record parmi les meilleurs du private equity mondial
Les performances affichées par Archimed depuis sa création sont parmi les plus régulières du capital-investissement mondial. L’exemple le plus emblématique est celui du fonds MED I, lancé en 2014 avec 146 millions d’euros. Ce fonds est désormais entièrement liquidé : il a généré un multiple de plus de 7,1x pour ses investisseurs, soit un rendement annuel de 59 % sur 11 ans. Selon les données Preqin citées par Archimed, il s’agit du fonds de LBO le mieux classé au niveau mondial sur le millésime 2014.
Au-delà de MED I, les trois premiers fonds d’Archimed, MED I (2014), MED II (2018) et MED Platform I (2019), figurent tous parmi les 10 % des fonds de buyout les plus performants à l’échelle mondiale pour leur millésime respectif. Cette régularité, sur une décennie complète et à travers plusieurs cycles de marché, témoigne de la solidité du processus d’investissement. Ces performances sont passées et ne préjugent pas des performances futures des fonds en cours de déploiement.
Parmi les opérations récentes les plus emblématiques : l’acquisition de Stago (leader mondial de l’hémostase, via MED Platform II, qui a réalisé 550 millions d’euros de chiffre d’affaires en 2025 et commercialise ses produits dans 115 pays) ainsi que le développement de Suanfarma et de Namsa au sein du portefeuille.
Pourquoi Archimed fait partie de la sélection Sapians
Chez Sapians, chaque société de gestion recommandée est passée au crible du comité stratégique et des experts du family-office iVesta, notre actionnaire de référence sur le non-coté. Plusieurs raisons nous ont conduits à intégrer Archimed à notre sélection.
D’abord, sa spécialisation sectorielle rare et assumée. Dans un paysage dominé par les gérants généralistes, Archimed fait figure d’exception européenne par la profondeur de son expertise santé. Cela se traduit par un sourcing plus fin (via ses outils propriétaires MedSeg et MedDiscover), une meilleure capacité d’analyse et un accompagnement opérationnel plus pertinent.
Ensuite, un track record régulier et vérifiable. Nous accordons une importance particulière à la constance des performances et à la transparence des gérants. Archimed affiche un historique avec tous ses fonds en haut de tableau depuis 2014, avec des niveaux de performance validés par des sources tierces comme Preqin.
Par ailleurs, un alignement d’intérêts réel. Archimed est détenue à 100 % par son équipe, ce qui reste rare chez les gérants de cette taille. Cette structure garantit que les décisions d’investissement sont prises pour créer de la valeur à long terme, et non pour servir une logique groupe.
Enfin, une démarche ESG et d’impact intégrée. Tous les fonds Archimed sont classés Article 8, 8+ ou 9 au sens du règlement SFDR. L’approche ESG est intégrée à chaque étape du cycle de vie de l’investissement, de l’acquisition à la sortie. Cette exigence s’accompagne d’une politique philanthropique concrète via la Fondation EURÊKA, un point différenciant pour les investisseurs attentifs à l’impact de leurs placements.
Le private equity santé, une brique utile dans une allocation patrimoniale
Investir en private equity avec un gérant comme Archimed ne se conçoit pas comme un pari isolé, mais comme une composante d’une allocation pensée dans son ensemble. La thématique santé présente plusieurs atouts :
- Une décorrélation partielle des cycles économiques, grâce à des moteurs de croissance structurels qui dépassent largement les cycles boursiers.
- Un objectif de rendement supérieur à celui des classes d’actifs traditionnelles, dès lors que l’on accepte un horizon de placement de long terme (typiquement 8 à 10 ans) et une illiquidité assumée. Il s’agit d’un objectif de gestion, jamais d’une garantie.
- Une diversification utile au sein d’une poche private equity déjà constituée, notamment lorsque celle-ci est orientée vers la tech ou les services.
Attention toutefois : comme toute classe d’actifs non cotée, le private equity reste illiquide et comporte un risque de perte en capital. Sa volatilité affichée, plus faible que celle des marchés cotés, découle de la fréquence de valorisation — trimestrielle et non continue — et ne signifie pas que le risque est moindre. La taille de la poche allouée, l’horizon d’investissement et le choix du gérant doivent être cohérents avec votre situation patrimoniale globale.
Bon à savoir : certains véhicules Archimed peuvent être éligibles au remploi dans le cadre de l’apport-cession (article 150-0 B ter du CGI). Pour les cessions réalisées à compter du 21 février 2026 (LOI n° 2026-103 du 19 février 2026), le réinvestissement doit porter sur 70 % du produit de cession, dans un délai de 36 mois, et les actifs acquis doivent être conservés 5 ans. Les parts de FCPR, FPCI, SLP ou SCR respectant leurs quotas figurent parmi les supports éligibles. L’éligibilité s’apprécie fonds par fonds : n’hésitez pas à en discuter avec l’un de nos conseillers.
Envie d’en savoir plus sur Archimed et le private equity santé ?
Archimed incarne un profil de gérant que nous apprécions particulièrement chez Sapians : spécialisé, discipliné, indépendant, et capable de délivrer des performances régulières grâce à une véritable expertise sectorielle. Dans un univers du non-coté où les gérants sont nombreux mais où les pure players de la santé restent rares, sa signature constitue une proposition différenciante pour les investisseurs qui cherchent à combiner performance, résilience et diversification.
Chaque situation patrimoniale étant unique, nos conseillers sont à votre disposition pour étudier si une exposition au private equity santé peut avoir sa place dans votre allocation. Créez votre compte gratuitement pour accéder à notre sélection, ou prenez rendez-vous avec un family-officer Sapians pour construire ensemble une stratégie alignée avec vos ambitions.
En résumé
Archimed est une société de gestion française de private equity entièrement dédiée aux industries de la santé. Sa spécialisation sectorielle est rare en Europe et constitue le cœur de sa proposition.
- Fondée en 2014 par Denis Ribon et Vincent Guillaumot, la société gère environ 9 milliards d’euros en 2026, avec plus de 200 collaborateurs et des bureaux en Amérique du Nord, en Europe et en Asie.
- Elle est détenue à 100 % par son équipe, ce qui aligne les décisions d’investissement sur la création de valeur à long terme.
- La stratégie est un growth buyout sur des entreprises déjà rentables, avec des tickets de 10 millions à 1 milliard d’euros, répartis sur huit secteurs prioritaires représentant chacun 10 % à 30 % des investissements.
- La gamme couvre le small cap (MED Rise), le lower mid cap (MED III), le mid cap (MED Platform II) et une structure evergreen (MED Access), tous classés Article 8, 8+ ou 9 au sens du règlement SFDR.
- Le fonds MED I, liquidé, a rendu plus de 7,1 fois la mise sur onze ans. Ces performances sont passées et ne préjugent pas des performances futures.
- Le private equity reste illiquide et comporte un risque de perte en capital : sa faible volatilité affichée tient à une valorisation trimestrielle, non à une moindre prise de risque.
Chez Sapians, Archimed a été retenu après examen par notre comité stratégique et les experts du family office iVesta, sur quatre critères : spécialisation, régularité du track record, alignement d’intérêts et intégration ESG.
Questions fréquentes
Qu’est-ce qui distingue Archimed des autres gérants de private equity ?
Sa spécialisation exclusive sur les industries de la santé, sans diversification sectorielle. Cette approche « pure player » s’appuie sur une segmentation propriétaire, MedSeg, qui découpe l’industrie mondiale en plus de 400 sous-segments, et sur une équipe où la moitié des membres du comité d’investissement sont d’anciens dirigeants du secteur.
Quels fonds Archimed sont accessibles aujourd’hui ?
Quatre véhicules sont actifs : MED Rise sur le small cap, MED III sur le lower mid cap, MED Platform II sur le mid cap, et MED Access, une structure evergreen donnant accès à l’ensemble de la plateforme. Les conditions d’accès et les tickets minimum varient d’un fonds à l’autre.
Quel horizon faut-il prévoir ?
Huit à dix ans en règle générale pour un fonds fermé. Les capitaux sont immobilisés pendant toute la vie du fonds, avec des appels de fonds échelonnés et des distributions qui interviennent au rythme des cessions réalisées par le gérant. Une structure evergreen comme MED Access assouplit ce cadre sans le supprimer.
Un fonds Archimed peut-il servir de remploi en apport-cession ?
Certains véhicules peuvent être éligibles au titre de l’article 150-0 B ter du CGI. Pour les cessions réalisées à compter du 21 février 2026, le réinvestissement doit porter sur 70 % du produit de cession dans les 36 mois, et les actifs acquis être conservés cinq ans. L’éligibilité s’apprécie fonds par fonds, au vu de ses quotas et de sa documentation.
Quelle part de patrimoine y consacrer ?
Il n’existe pas de réponse unique. La poche non cotée se dimensionne à partir du besoin de liquidité à court et moyen terme, de l’horizon disponible et de la tolérance au risque. Un fonds santé s’envisage comme une brique de diversification au sein de cette poche, et non comme un pari isolé.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.