
Le décès d'un parent ouvre une période où tout se bouscule : le deuil, les démarches, la famille, et des décisions lourdes à prendre vite. Quand l'héritage comprend une entreprise, une holding, des biens loués ou des contrats d'assurance-vie, le calendrier juridique laisse peu de temps : quatre mois pour réfléchir à son option, six mois pour déclarer et payer les droits de succession.
Voici les huit décisions à prendre dans ces six premiers mois, avec les conseils de Souleymane-Jean Galadima, cofondateur et directeur général de Sapians, et ceux des invités du podcast Just Focus qui ont vécu ou accompagné ces situations.
À retenir
- Pendant quatre mois, personne ne peut vous forcer à choisir entre accepter et renoncer : prenez ce temps pour faire l'inventaire.
- Le notaire se choisit, et le notaire de famille n'est pas toujours le mieux placé.
- Les droits de succession se paient dans les six mois, mais le paiement peut être fractionné ou différé, surtout si l'héritage est peu liquide ou comprend une entreprise.
- L'assurance-vie ne passe pas par le notaire : il faut la réclamer soi-même.
- Une entreprise reçue se pilote dès les premières semaines, et le pacte Dutreil peut encore être signé après le décès.
- Ne réinvestissez pas tout tout de suite : mesurez d'abord ce que ce capital change pour vous.
Leçon n°1 : Ne rien précipiter pendant les quatre premiers mois
Un héritage n'est pas automatique. Souleymane-Jean Galadima les détaille dans son épisode de Just Tips. Chaque héritier a trois options, et sa décision est individuelle : ses frères et sœurs peuvent choisir autrement.
- L'acceptation pure et simple : vous recevez l'actif et les dettes. Si les dettes dépassent la valeur des biens, vous les payez sur votre propre patrimoine.
- L'acceptation à concurrence de l'actif net : vous n'êtes tenu des dettes que dans la limite de ce que vous recevez. Elle suppose un inventaire, déposé dans des délais stricts.
- La renonciation : vous renoncez à la succession, une décision lourde sur laquelle il n'est possible de revenir que dans des cas limités.
« Le cas à éviter, c'est que vous n'avez pas fait le travail d'inventaire du patrimoine de vos parents qui avaient peut-être un patrimoine professionnel, mais peut-être excessivement endetté. »
Souleymane-Jean Galadima, cofondateur et directeur général de Sapians, Just Tips
Pendant les quatre mois qui suivent le décès, ni vos cohéritiers ni les créanciers ne peuvent vous obliger à choisir. Passé ce délai, l'un d'eux peut vous sommer de vous prononcer : vous avez alors deux mois, faute de quoi vous êtes considéré comme ayant accepté purement et simplement. Attention aussi aux gestes qui valent acceptation sans le dire : vendre un bien de la succession, par exemple. Payer les obsèques, assurer un logement ou encaisser les loyers ne vous engagent pas. Pour le détail des étapes, voyez les étapes d’une succession.
Souleymane-Jean Galadima sur les délais pour accepter ou renoncer, dans Just Tips.
Leçon n°2 : Choisir son notaire, et pas forcément celui de la famille
On imagine souvent qu'un notaire s'impose. C'est faux : il se choisit, et pour un patrimoine complexe, mieux vaut un notaire rompu au droit patrimonial qu'une étude surtout tournée vers l'immobilier. Dans son épisode de Just Tips, Souleymane-Jean Galadima conseille de faire jouer la comparaison :
« C'est légitime peut-être de rencontrer deux notaires avant d'engager cette succession. »
Souleymane-Jean Galadima, Just Tips
Un notaire trop proche d'un des enfants peut crisper les autres : un notaire neutre, qui découvre le dossier, évite ces tensions. Chaque héritier peut aussi avoir son propre notaire, au prix de frais de coordination. Le notaire applique la loi, il ne défend aucun héritier : si l'un d'eux s'estime lésé, c'est le rôle d'un avocat.
Just Tips : la feuille de route de l’héritier, avec Souleymane-Jean Galadima.
Leçon n°3 : Prévenir les banques et protéger le patrimoine
Une idée circule sur les réseaux : ne pas prévenir la banque pour continuer à payer avec la carte du défunt. C'est une erreur. Les paiements faits après le décès peuvent être annulés, et ils nourrissent les soupçons entre héritiers. Prévenez au plus vite chaque banque avec l'acte de décès, puis, avec le notaire, débloquez les sommes nécessaires aux obsèques : les frais funéraires sont déductibles de la succession dans la limite de 1 500 euros.
Le passage en revue des comptes permet aussi de couper les prélèvements devenus inutiles, de maintenir les assurances des biens et de repérer les crédits en cours. Et de provisionner dès maintenant les droits de succession à venir.
Leçon n°4 : Six mois pour déclarer et payer les droits
La déclaration de succession doit être déposée dans les six mois qui suivent le décès, s'il a eu lieu en France métropolitaine, et les droits se paient au même moment. Au-delà, des intérêts de retard de 0,20 % par mois s'appliquent, puis des majorations. Nicolas Graftieaux, avocat chez Canopy Avocats, rappelle dans son épisode de Just Focus à quel point ce délai est court quand il y a une entreprise :
« Les droits de succession, il faut les payer dans les six mois du décès. Tout ce que je viens de te décrire, ça prend beaucoup plus de six mois. »
Nicolas Graftieaux, avocat, Canopy Avocats, Just Focus
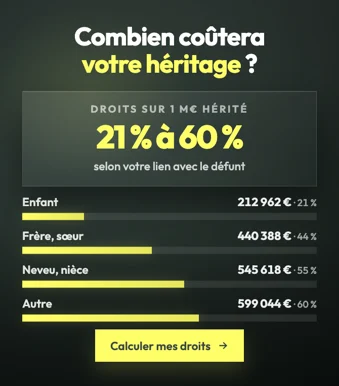
Le paiement peut être aménagé, avec l'accord de tous les héritiers et des garanties : en trois versements sur un an dans le cas général, en sept versements sur trois ans si au moins la moitié de l'héritage est peu liquide, et pour une entreprise, un différé de cinq ans suivi d'un paiement fractionné sur dix ans. Nous détaillons le paiement fractionné et différé des droits. En ligne directe, chaque enfant bénéficie d'un abattement de 100 000 euros avant application du barème.
Pour savoir ce que vous aurez à payer, et donc ce qu'il faut provisionner, notre simulateur de droits d’héritage vous donne une estimation en quelques minutes.
Leçon n°5 : Réclamer soi-même les assurances-vie
Les capitaux d'une assurance-vie sont versés hors succession, directement au bénéficiaire désigné. Le notaire n'en a pas toujours connaissance. Si vous savez quels assureurs interroger, écrivez-leur : une fois votre dossier complet, ils ont un mois pour verser les fonds, sous peine d'intérêts de retard. Si vous l'ignorez, l'Agira centralise les recherches de bénéficiaires, gratuitement.
Souleymane-Jean Galadima insiste sur un piège courant dans les fratries : quand un frère ou une sœur interroge l'Agira, il n'obtient de réponse que pour lui-même. Chacun doit faire sa propre demande. Côté fiscalité, les capitaux issus de primes versées avant 70 ans bénéficient d'un abattement de 152 500 euros par bénéficiaire ; après 70 ans, d'un abattement global de 30 500 euros. Voyez la fiscalité de l’assurance-vie au décès.
Leçon n°6 : Indivision ou partage, décider ensemble
Si tous les héritiers acceptent, ils se retrouvent par défaut en indivision : les biens appartiennent à tous, et les décisions importantes se prennent ensemble. Pour un bien loué, cela veut dire s'accorder vite sur les loyers, les travaux et les locataires, car la vie du bien ne s'arrête pas avec le décès de son propriétaire. Et nul n'est tenu de rester en indivision : un héritier peut demander le partage, au besoin en forçant la vente.
Le partage peut prendre plusieurs formes : vendre et partager le prix, ou attribuer à chacun des biens de valeur équivalente, par exemple une maison à l'un et un appartement à l'autre. Pauline Duval, qui a repris l'entreprise familiale, résume l'état d'esprit à adopter :
« Quand tu reçois quelque chose, tu as quand même cette responsabilité de ne pas le détruire. »
Pauline Duval, Groupe Duval, Just Focus
Pour aller plus loin, voyez l’héritage en indivision et comment sortir d’une indivision.
Leçon n°7 : Une entreprise ou une holding reçue se pilote tout de suite
Le décès du dirigeant n'arrête ni les salaires, ni les clients, ni les échéances. Si rien n'a été prévu, mandat de protection future, mandat à effet posthume ou statuts adaptés, il faut réunir rapidement les associés pour nommer un nouveau dirigeant, membre de la famille ou de l'équipe en place. Nicolas Graftieaux décrit sans détour ce qui se passe sans anticipation : actions bloquées en indivision, juge à saisir pour nommer un mandataire, plusieurs mois de procédure.
Pierre Cénac, notaire associé fondateur de C&C Notaires, le constate dans son épisode de Just Focus : quand il demande à un dirigeant ce qui se passerait s’il n’était plus en état d’exprimer sa volonté, il découvre bien souvent que rien n’est prévu, pas même quelqu’un pour payer les salaires.
« Un dirigeant qui n’est plus là et il n’y a plus de tête dans l’entreprise, c’est la mort de l’entreprise. »
Pierre Cénac, notaire, C&C Notaires, Just Focus
Deux points sont propres à l'héritage d'une entreprise. D'abord, le pacte Dutreil peut encore être signé après le décès : les héritiers ont six mois pour conclure l'engagement collectif de conservation, qui permet une exonération de 75 % de la valeur des titres, à condition de les conserver ensuite six ans à titre individuel depuis la loi de finances 2026. Pierre Cénac en rappelle l’enjeu : si les héritiers doivent payer jusqu’à 45 % de droits dans les six mois, « nous pouvons d’ores et déjà annoncer la mort de l’entreprise ». D’où l’intérêt, du vivant du dirigeant, de rendre l’entreprise éligible au pacte Dutreil. Voyez le fonctionnement du pacte Dutreil.
Ensuite, pour une holding patrimoniale détenue à parts égales par des frères et sœurs aux besoins différents, l'un voulant des revenus, l'autre capitaliser, Souleymane-Jean Galadima recommande d'apporter les titres à des holdings individuelles, puis de faire remonter les placements dans chacune d'elles : chacun retrouve ses propres investissements, au prix d'un coût fiscal à chiffrer avec le notaire.
Pierre Cénac, notaire (C&C Notaires), sur le pacte Dutreil, utile pour une transmission organisée ou subie.
Leçon n°8 : Ne pas tout réinvestir tout de suite
Une fois les démarches faites, le capital arrive, souvent d'un coup. Les sollicitations aussi. Le réflexe utile est de ne rien décider sous pression : laisser passer le temps du deuil, placer la trésorerie sans risque, puis se demander ce que ce capital change concrètement. Combien de temps pourrait-il financer votre train de vie ? Quelle part voulez-vous transmettre, à vos propres enfants ou à une cause ? C'est le moment de construire une stratégie, pas d'empiler des placements. Nous expliquons comment investir un héritage important.
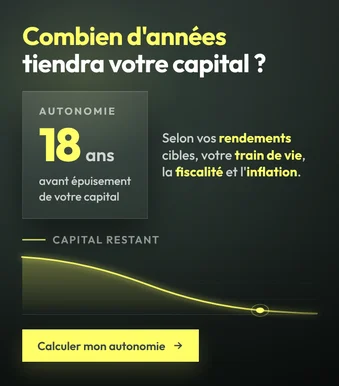
Pour une première réponse, notre simulateur d’autonomie financière vous montre en deux curseurs combien de temps ce capital peut vous faire vivre, inflation et fiscalité comprises.
Les épisodes à écouter
- Que faire quand on hérite ? Les décisions des six premiers mois, avec Souleymane-Jean Galadima (Sapians).
- Que devient votre entreprise le jour où votre vie personnelle bascule ?, avec Nicolas Graftieaux (Canopy Avocats).
- Ses investissements et les coulisses de YPO, avec Pauline Duval (Groupe Duval).
Si vous préparez aussi votre propre transmission, voyez comment préparer la génération suivante et ce que la loi permet pour transmettre à une cause.
En résumé
Les six mois qui suivent un décès sont courts. Prenez les quatre premiers pour faire l'inventaire avant de choisir votre option, choisissez un notaire adapté, prévenez les banques, réclamez les assurances-vie et provisionnez les droits, quitte à demander un paiement fractionné. Si l'héritage comprend une entreprise, organisez sa direction tout de suite et étudiez le pacte Dutreil dans les six mois. Et ne réinvestissez pas dans l'urgence.
Chez Sapians, nous accompagnons les héritiers dans cette période, aux côtés de leur notaire : organisation du patrimoine reçu, fiscalité, gouvernance entre héritiers et investissement. Par transparence, Souleymane-Jean Galadima est cofondateur et directeur général de Sapians. Cet article présente les règles générales ; chaque succession appelle l'avis d'un notaire.
Questions fréquentes
Combien de temps a-t-on pour accepter ou refuser un héritage ?
Pendant quatre mois après le décès, personne ne peut vous contraindre à choisir. Ensuite, si un cohéritier ou un créancier vous somme de le faire, vous disposez de deux mois. Sans sommation, vous avez dix ans, après quoi vous êtes considéré comme ayant renoncé.
Que se passe-t-il si les droits de succession ne sont pas payés dans les six mois ?
Des intérêts de retard de 0,20 % par mois s'appliquent à partir du septième mois, puis des majorations en cas de retard prolongé. Pour l'éviter quand l'héritage est peu liquide, les héritiers peuvent demander un paiement fractionné ou différé en déposant leur déclaration.
Comment savoir si l'on est bénéficiaire d'une assurance-vie ?
En interrogeant l'Agira, gratuitement, avec l'acte de décès. Elle ne répond qu'au demandeur lui-même : chaque héritier qui pense être bénéficiaire doit faire sa propre demande.
Faut-il placer tout de suite l'argent d'un héritage ?
Non. Mieux vaut laisser le capital en sécurité le temps des démarches et du deuil, puis définir ses objectifs : revenus, transmission, projets. C'est cette stratégie qui détermine les placements, pas l'inverse.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.