À retenir
Un résident français peut ouvrir, en toute légalité, un compte-titres ordinaire auprès de Swissquote Bank Europe, établissement de crédit luxembourgeois supervisé par la CSSF. Avec Sapians, l'accompagnement démarre dès 100 000 € pour une personne physique (500 000 € pour une société), à des coûts compétitifs. La fiscalité reste celle de la France, mais le compte doit être déclaré chaque année sur le formulaire 3916.
Le 22 octobre 2026, le rendement de l'OAT française à dix ans a dépassé 5 %, un niveau inédit depuis 2002, et l'écart avec le Bund allemand a atteint près de 168 points de base, au plus haut depuis 2011. À six mois de l'élection présidentielle, les marchés ne spéculent plus sur un programme : ils facturent l'incertitude. Pour un investisseur dont tous les actifs financiers sont logés en France, la question devient concrète : où déposer une partie de son patrimoine liquide si le contexte se dégrade ?
Notre article sur l'assurance-vie luxembourgeoise et le compte en Suisse y répondait par le contrat d'assurance-vie, avec un ticket d'entrée rarement inférieur à 250 000 €. Il existe une porte plus simple et plus accessible : le compte-titres ordinaire ouvert au Luxembourg, dans la filiale européenne d'une banque suisse cotée. Nous détaillons ici à qui il s'adresse, ce qu'il permet de loger, ce qu'il coûte, comment l'ouvrir à partir de 100 000 € et ce qu'il implique vis-à-vis du fisc français.
Pourquoi ouvrir un compte-titres au Luxembourg plutôt qu'en France ?
Le premier motif n'est pas fiscal, il est juridictionnel. Détenir un portefeuille auprès d'un établissement de droit luxembourgeois, c'est placer ses titres sous un cadre réglementaire distinct de celui de la France, dans un pays dont la notation AAA vient d'être confirmée par Moody's comme par S&P, et dont la dette publique représente moins de 30% du PIB. En cas de choc politique ou budgétaire français, le compte continue de fonctionner normalement, dans la devise de votre choix : un même compte accueille euros, dollars, livres sterling ou francs suisses, dans plus de vingt devises, ce qui en fait le complément naturel d'une diversification géographique des placements.
Le second motif tient à la nature du compte-titres. Les titres que vous y détenez restent votre propriété : ils sont inscrits à votre nom et ne figurent pas au bilan de la banque. En cas de défaillance de l'établissement, ils vous sont restitués ou transférés. Les espèces bénéficient de la garantie du Fonds de garantie des dépôts Luxembourg (FGDL), à hauteur de 100 000 € par personne et par banque, et le Système d'indemnisation des investisseurs Luxembourg (SIIL) couvre jusqu'à 20 000 € par investisseur en cas de détournement d'instruments financiers.
Le troisième motif est l'absence de clause de blocage. La loi Sapin 2 permet de suspendre temporairement les rachats sur les contrats d'assurance-vie français en cas de crise systémique. Un compte-titres ordinaire, en France comme au Luxembourg, n'est pas concerné : vous vendez et rapatriez vos avoirs à tout moment, dans les délais normaux de règlement-livraison.
Qui est Swissquote Bank Europe, le dépositaire du compte ?
Swissquote Bank Europe SA est la filiale luxembourgeoise du groupe suisse Swissquote, leader du courtage en ligne en Suisse, coté à la Bourse de Zurich (SIX) et fort de plus de 1 000 collaborateurs. Établissement de crédit de plein exercice, elle est supervisée par la Commission de Surveillance du Secteur Financier (CSSF) et membre du FGDL. Née de l'acquisition d'Internaxx Bank en 2020, elle a absorbé Keytrade Bank Luxembourg en 2022, est devenue en 2021 la première banque luxembourgeoise agréée comme prestataire de services sur actifs virtuels et exerce depuis 2023 l'activité de banque dépositaire pour les fonds UCITS et FIA.
Les chiffres du groupe à fin 2024 donnent la mesure de sa solidité : 76 milliards de francs suisses d'actifs sous dépôt, 8,3 milliards de collecte nette sur l'année, un ratio de fonds propres de 23,5 % et un ratio de liquidité (LCR) de 309 %, soit trois fois l'exigence réglementaire, pour une capitalisation boursière de 5,5 milliards de francs. Cette solidité est l'un des critères qui ont conduit Sapians à référencer l'établissement comme banque dépositaire, pour les comptes-titres comme pour certains contrats d'assurance-vie luxembourgeois, dont il conserve les actifs pour une dizaine d'assureurs de la place (Cardif Lux Vie, Lombard International, Sogelife, Wealins ou Baloise notamment), moyennant des frais de dépositaire de 0,06 % HT par an.
Que peut-on loger dans un compte-titres Swissquote ?
L'univers est celui d'une plateforme de courtage internationale : des actions cotées sur une trentaine de bourses, environ 20 000 ETF (iShares, Vanguard et les autres grands émetteurs), plus de 2 000 fonds en parts « clean » sans rétrocession, avec ajout sur demande de tout fonds UCITS, des obligations négociées de gré à gré, des options et contrats à terme, de l'or et de l'argent physiques, ainsi que des crypto-actifs conservés sur le compte au titre de l'agrément PSAV de la banque. Les produits structurés sont accessibles en ligne via la bourse EUWAX ou sur mesure, avec le structureur de votre choix ou avec Swissquote, y compris sous forme d'AMC (actively managed certificates) ouverts aux non-professionnels ; les fonds non cotés sont référençables au format evergreen, à souscription et rachat périodiques.
Pour une poche de liquidités en attente d'allocation, la banque propose deux outils. Le dépôt à terme, accessible dès 100 000 € en euros, dollars ou livres sterling, bloque les fonds de un à douze mois, avec intérêts versés à l'échéance et sans commission. Le dépôt fiduciaire, dès 200 000 € et dans 17 devises, place les liquidités au nom de Swissquote auprès d'une autre banque (BNP Paribas, BIL, Société Générale, Quintet, Standard Chartered, DBS...), ce qui diversifie le risque de contrepartie au-delà du seul dépositaire, moyennant une commission de 10 % sur les intérêts perçus. À noter : en dehors de ces placements, la banque ne rémunère pas les espèces laissées sur le compte.
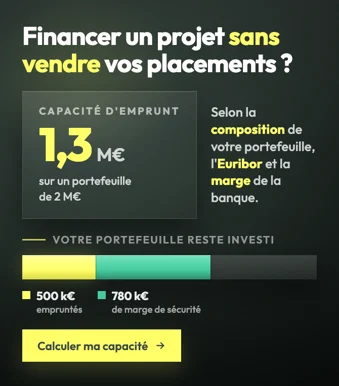
Le compte sert enfin de support à un crédit lombard : la banque prête en nantissant le portefeuille, avec une quotité pouvant atteindre 80 % de sa valeur, sans montant minimum pour un compte-titres (250 000 € dans le cadre d'un contrat d'assurance-vie). La demande se fait en ligne et la capacité d'emprunt est valorisée en temps réel sur la plateforme. Le taux est variable, indexé sur la moyenne mensuelle de l'€STR à un mois (SOFR pour le dollar), majorée d'une marge bancaire dégressive : 1,50 % en dessous de 250 000 €, 1,20 % à partir de 250 000 €, 1 % à partir de 500 000 € et 0,80 % à partir d'un million d'euros, en euros, dollars, livres ou francs suisses. C'est une façon de financer un projet sans vendre ses titres ni déclencher de plus-value. Si les fonds levés sont réinvestis chez Swissquote, la marge de la banque diminue.
Quelles sont les conditions pour ouvrir le compte dès 100 000 € ?
Swissquote Bank Europe n'impose pas de dépôt minimum réglementaire aux personnes physiques. Sapians retient un seuil de 100 000 € d'actifs pour prendre en charge un compte dans le cadre de son accompagnement, afin que les frais de conseil restent proportionnés à l'enjeu ; c'est aussi, chez la banque, le montant d'accès au dépôt à terme. Pour une personne morale (holding patrimoniale, société de trésorerie), le minimum demandé par la banque est de 500 000 €.
| Personne physique | Personne morale | |
|---|---|---|
| Montant minimum | Dès 100 000 € avec Sapians (pas de minimum réglementaire) | 500 000 € |
| Ouverture | En ligne, en quelques minutes, à la main du client | Dossier adressé au service intermédiaires, en ligne |
| Identité | Pièce d'identité en cours de validité | Statuts certifiés, Kbis de moins de trois mois, registre des bénéficiaires effectifs, identité et domicile de chaque bénéficiaire effectif |
| Domicile | Justificatif de moins de trois mois | Siège social |
| Origine des fonds | Justificatif (acte de cession, relevé, acte notarié) | Mémo explicatif, documents retraçant l'origine des fonds, trois derniers bilans |
| Formulaires fiscaux | Auto-certification fiscale (CRS), W-8BEN | Auto-certification de l'entité et des personnes contrôlantes, W-8BEN-E |
| Rattachement à Sapians | Convention tripartite | Convention tripartite |
La convention tripartite permet à Sapians, en qualité de conseiller en investissements financiers, de suivre le portefeuille et de passer les ordres sur fonds et produits structurés, tandis que vous conservez votre accès à la plateforme et la main sur les ordres directs.
Combien coûte un compte-titres chez Swissquote Luxembourg ?
La grille applicable aux clients accompagnés par un intermédiaire français (version d'avril 2026) est celle d'un courtier en ligne, pas celle d'une banque privée : ouverture et gestion du compte gratuites, pas de droits de garde pour une personne physique, et des ordres tarifés au pourcentage avec un plafond.
| Poste | Personne physique | Personne morale |
|---|---|---|
| Ouverture et gestion de compte | Gratuites | Gratuites |
| Droits de garde | 0 € | 0,20 % HT par an jusqu'à 2,5 M€, 0,10 % HT au-delà (minimum 500 000 €) |
| Actions, ETF, produits structurés | 0,10 % du montant, plafonné à 250 € (minimum 14,95 €) | Identique |
| Fonds d'investissement | 0,10 %, plafonné à 250 € (minimum 24,95 € ; 300 € pour les hedge funds et fonds alternatifs) | Identique |
| Obligations (gré à gré) | 0,25 %, plafonné à 250 € | Identique |
| Options et futures Eurex | 2 € par contrat, minimum 9,95 € | Identique |
| Crypto-actifs | 1 % jusqu'à 10 000 €, 0,75 % jusqu'à 50 000 €, 0,50 % au-delà | Identique |
| Or et argent physiques | 0,20 % HT et 0,40 % HT de droits de garde par an | Identique |
| Change de devises | 0,30 % jusqu'à 100 000 €, 0,25 % au-delà | Identique |
| Transfert de titres entrant | Gratuit | Gratuit |
| Transfert de titres sortant | 150 € par ligne | 150 € par ligne |
| Ordre passé par téléphone | 100 € de supplément | Identique |
| Frais de conseil Sapians | 0,83 % HT par an, dégressif selon les encours | Identique |
Les frais de conseil Sapians, facturés dans le cadre de la relation tripartite et soumis à la TVA française, rémunèrent l’ingénierie patrimoniale, la sélection des supports, le suivi de l'allocation et le reporting consolidé avec le reste de votre patrimoine.
Quelle fiscalité et quelles obligations pour un résident français ?
Le Luxembourg n'impose pas les non-résidents sur les revenus et plus-values de leur compte-titres. Pour un résident fiscal français, la fiscalité est donc celle d'un compte-titres détenu en France : dividendes, intérêts et plus-values relèvent du prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), ou sur option du barème progressif. Il n'y a ni avantage ni pénalité fiscale à détenir le compte au Luxembourg.
La différence est déclarative. Une banque luxembourgeoise ne transmet pas d'imprimé fiscal unique à l'administration française : c'est à vous, ou à votre conseiller, de reconstituer les revenus et plus-values de l'année à partir des relevés et de les reporter sur la déclaration 2042. Surtout, l'article 1649 A du Code général des impôts impose de déclarer chaque année, sur le formulaire 3916, tout compte ouvert, détenu, utilisé ou clos à l'étranger. L'omission coûte 1 500 € par compte et par année non prescrite, le délai de reprise est porté à dix ans et les rappels d'impôt sont majorés de 80 %. Le compte luxembourgeois est parfaitement légal ; c'est son oubli dans la déclaration qui ne l'est pas.
Compte-titres luxembourgeois ou assurance-vie luxembourgeoise : comment choisir ?
Les deux solutions reposent sur le même dépositaire et répondent au même besoin de diversification juridictionnelle. Elles ne s'adressent pas au même moment de la vie patrimoniale.
| Critère | Compte-titres Swissquote | Assurance-vie luxembourgeoise |
|---|---|---|
| Ticket d'entrée | Dès 100 000 € | Rarement en dessous de 250 000 € |
| Protection des actifs | Titres hors bilan de la banque, FGDL 100 000 €, SIIL 20 000 € | Triangle de sécurité et super-privilège, sans plafond |
| Loi Sapin 2 | Non applicable | Non applicable |
| Fiscalité des gains | Flat tax de 31,4 % chaque année sur les gains réalisés | Taxation au rachat seulement, 24,7 % après huit ans avec abattement |
| Transmission | Droits de succession de droit commun, plus-values exonérées d’impôt | Abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans |
| Liquidité | Immédiate, accès direct à la plateforme | Rachat en quelques semaines, via l'assureur |
Le compte-titres convient à l'investisseur qui veut agir vite, conserver la main sur ses ordres et loger un portefeuille coté hors de France avec un budget de 100 000 à 250 000 €. L'assurance-vie luxembourgeoise prend le relais au-delà de ce seuil, quand la transmission entre dans l'équation et/ou la volonté d’accéder à toutes les typologies de fonds non cotés. Les deux cohabitent souvent : le compte-titres pour la réactivité, le contrat pour la capitalisation longue.
Questions fréquentes
Un résident français peut-il ouvrir un compte-titres au Luxembourg ?
Oui. Aucune règle française ou luxembourgeoise ne l'interdit. La seule obligation est de déclarer le compte chaque année sur le formulaire 3916, joint à la déclaration de revenus, et d'y reporter les revenus et plus-values du compte.
Quel est le montant minimum pour ouvrir un compte chez Swissquote Luxembourg ?
La banque n'impose pas de dépôt minimum réglementaire aux personnes physiques et demande 500 000 € aux personnes morales. Sapians accompagne l'ouverture et le suivi du compte à partir de 100 000 € d'actifs pour une personne physique.
Mes titres sont-ils protégés si Swissquote fait faillite ?
Les titres inscrits sur un compte-titres restent la propriété du client et ne font pas partie de la masse des créanciers de la banque. Les espèces sont couvertes par le FGDL jusqu'à 100 000 € par personne et par banque, et le SIIL indemnise jusqu'à 20 000 € en cas de détournement d'instruments financiers.
Le compte-titres luxembourgeois permet-il de payer moins d'impôts ?
Non. Pour un résident fiscal français, les revenus et plus-values sont imposés comme ceux d'un compte-titres français, au prélèvement forfaitaire unique de 31,4 % ou au barème sur option. L'intérêt du compte est la diversification du risque de juridiction et de devise, pas l'optimisation fiscale.
Quel est le coût d'un crédit lombard chez Swissquote ?
Le taux est variable : moyenne mensuelle de l'€STR à un mois, majorée d'une marge de 1,50 % en dessous de 250 000 € de crédit, 1,20 % à partir de 250 000 €, 1 % à partir de 500 000 € et 0,80 % à partir d'un million d'euros. La quotité de financement peut atteindre 80 % de la valeur du portefeuille nanti, sans montant minimum sur un compte-titres.
Puis-je transférer un portefeuille existant vers Swissquote Luxembourg ?
Oui, le transfert de titres entrant est gratuit chez Swissquote ; seuls les frais de la banque d'origine s'appliquent (à titre de comparaison, le transfert sortant depuis Swissquote est facturé 150 € par ligne). Un transfert de titres n'est pas une cession : il ne déclenche pas l'imposition des plus-values latentes.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.