
Banquier privé, conseiller en gestion de patrimoine, family office : quand on a constitué un patrimoine, souvent en dirigeant une entreprise, les sollicitations ne manquent pas. Le choix, lui, se fait rarement sur les bons critères. On retient la recommandation d'un ami, l'élégance d'une présentation ou la performance passée d'un fonds, et l'on oublie de poser les questions qui comptent : qui vous conseille, comment il est payé, ce que vous coûtera la relation sur dix ans.
Voici les sept questions à poser avant de signer, avec les explications d'Étienne de Saint-Germain, family officer chez Sapians, dans Just Tips. Et, nouveauté, la façon dont l'intelligence artificielle permet désormais de vérifier les réponses, présentée par Souleymane-Jean Galadima, cofondateur de Sapians, sur BFM Business.
À retenir
- Vérifiez le statut : un conseiller en investissements financiers doit être immatriculé à l'Orias, ce qui se contrôle en deux minutes.
- Demandez comment il est rémunéré : rétrocessions, honoraires ou frais globaux sans rétrocession, le mode de paiement oriente les conseils.
- Faites le test de l'ETF : un conseiller qui refuse tout produit qui ne le rémunère pas vous renseigne sur son indépendance.
- Exigez les frais sur dix ans, en euros, puis faites-les vérifier par une IA à partir des documents réglementaires.
- L'IA ne remplace pas le conseiller : elle vous permet d'arriver au rendez-vous avec les bonnes questions.
Leçon n°1 : Vérifier le statut avant tout
Le conseil en placements est encadré depuis 2003, quand la loi de sécurité financière a créé le statut de conseiller en investissements financiers (CIF). Avant cette date, n'importe qui pouvait recommander des placements à n'importe qui. Depuis, tout conseiller rémunéré pour ses recommandations doit adhérer à une association professionnelle agréée et être immatriculé à l'Orias, sous le contrôle de l'Autorité des marchés financiers.
« À partir du moment où il va y avoir un contrat entre vous, il faut vérifier évidemment ces éléments-là pour qu'elle soit bien encadrée d'un point de vue de la loi. »
Étienne de Saint-Germain, family officer chez Sapians, Just Tips
Le contrôle est simple : le registre de l'Orias indique les statuts de chaque conseiller (CIF, courtier en assurance, intermédiaire en opérations de banque), et l'AMF publie une liste noire des sites et sociétés non autorisés. Un conseiller qui vous propose des placements financiers sans être CIF, ou qui présente un statut que le registre ne confirme pas, s'arrête là.
Leçon n°2 : Demander, sans détour, comment il est payé
C'est la question que les clients posent le moins, alors qu'elle détermine en grande partie la nature des conseils reçus. Trois modèles coexistent.
- Les rétrocessions : le conseiller est payé par les sociétés dont il place les produits, en reversant une part des frais que vous payez. C'est de loin le modèle dominant : selon Étienne de Saint-Germain, il représente environ 95 % du marché, banques comprises.
- Les honoraires : vous payez directement le conseil, au forfait ou en pourcentage du patrimoine suivi. De l'ordre de 500 à 5 000 euros par an dans un cabinet classique selon lui, et souvent plus de 60 000 euros par an dans un grand family office.
- Des frais globaux sans rétrocession : un pourcentage du montant géré sur le contrat, et à l'intérieur uniquement des produits qui ne rémunèrent pas le conseiller (ETF, parts institutionnelles dites « clean shares »). C'est le modèle de Sapians.
Les rétrocessions ne sont pas un problème en soi, mais elles créent une tentation. Étienne de Saint-Germain prend l'exemple des SCPI :
« S'il te conseille une SCPI A, elle va peut-être le rémunérer 5 %, et une SCPI B, le rémunérer 6 %. »
Étienne de Saint-Germain, family officer chez Sapians, Just Tips
Depuis 2018 et la directive MIF 2, un conseiller qui se dit « indépendant » ne peut plus conserver de rétrocessions : il doit vous les reverser intégralement et se payer par des honoraires. Les autres sont des conseillers « non indépendants », ce qui n'empêche pas un bon conseil, à condition de le savoir. Pour le détail, voyez les trois modèles de rémunération du conseil et la définition de la rétrocession.
Just Tips : Étienne de Saint-Germain décrypte la rémunération des conseillers en gestion de patrimoine.
Leçon n°3 : Faire le test de l'ETF
Un ETF, ou tracker, réplique un indice boursier avec des frais très faibles. Il ne verse donc presque rien au conseiller qui le recommande. C'est ce qui explique un paradoxe : la gestion passive fait souvent mieux que la gestion active sur la durée, et pourtant peu de conseillers la proposent.
« Ça peut être un bon test de demander une solution qui ne rémunère pas pour voir un peu comment il réagit. L'exemple type, c'est l'ETF. »
Étienne de Saint-Germain, family officer chez Sapians, Just Tips
Le test ne consiste pas à exiger des ETF partout, mais à observer la réponse. Un conseiller qui explique pourquoi un ETF a ou n'a pas sa place dans votre allocation fait son métier. Un conseiller qui élude, ou qui ne peut pas le loger dans les contrats qu'il distribue, vous renseigne sur ses contraintes. Pour en savoir plus, voyez gestion passive ou gestion active.
Leçon n°4 : Choisir la structure adaptée à son patrimoine
Banque privée, conseiller en gestion de patrimoine indépendant, family office : chaque structure répond à un profil. La banque conseille sur ses propres produits, avec ce qu'Étienne de Saint-Germain appelle un double degré de dépendance. Le CGP n'a pas de produits maison mais vit majoritairement des rétrocessions. Le family office supervise l'ensemble du patrimoine, financier, juridique et parfois administratif, pour des honoraires plus élevés.
Nous comparons en détail les solutions de gestion de patrimoine pour un dirigeant, avec leurs seuils d'accès, leurs frais et leurs limites, et la différence entre family office et conseiller en gestion de patrimoine. Le bon critère reste la complexité de votre situation : plus elle combine holding, immobilier, cession et transmission, plus la capacité à coordonner notaire, avocat fiscaliste et expert-comptable compte.
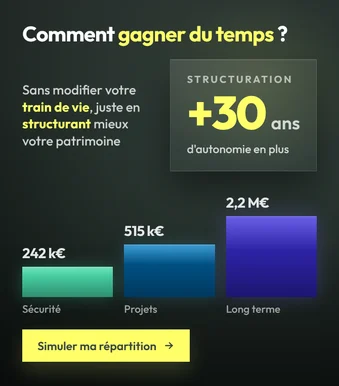
Pour savoir si votre organisation actuelle est la bonne, notre simulateur de structuration patrimoniale vous donne une première lecture en quelques minutes.
Leçon n°5 : Exiger les frais sur dix ans, en euros
Les frais en pourcentage sont indolores : on ne les voit pas passer. Étienne de Saint-Germain le résume ainsi :
« Comme tu ne comprends rien, tu n'as pas l'impression de payer. En vrai, tu payes très cher. »
Étienne de Saint-Germain, family officer chez Sapians, Just Tips
La réglementation vous donne pourtant les moyens de savoir. Avant de souscrire, le document d'informations clés (DIC) de chaque produit détaille ses frais. Ensuite, la directive MIF 2 oblige votre intermédiaire, banque, CGP ou family office, à vous envoyer chaque année le relevé de ce que vous avez payé, en pourcentage et en euros. Encore faut-il le lire, et projeter ces frais dans le temps.
C'est là que l'IA change la donne. Déposez la proposition et les DIC dans ChatGPT, Claude ou Gemini, et demandez une analyse chiffrée, sourcée dans les documents. Le prompt proposé par Souleymane-Jean Galadima sur BFM Business :
Prompt à copier
Liste tous les frais et calcule leur coût cumulé sur 10 ans pour 500 000 € à 5 %. Compare avec un contrat en ligne à 0,5 %. Quelles questions poser avant de signer ?
L'écart est souvent spectaculaire. À titre d'illustration, 500 000 euros placés dix ans à 5 % brut deviennent environ 776 000 euros avec 0,5 % de frais annuels, et environ 640 000 euros avec 2,5 %. Plus de 130 000 euros d'écart, pour le même placement.
« Demandez les frais sur 10 ans en euros : c'est la question que personne ne pose alors que sa réponse vaut de l'or. »
Souleymane-Jean Galadima, cofondateur et directeur général de Sapians, sur BFM Business
Les frais à négocier sur un contrat d’assurance-vie, en une minute.
Leçon n°6 : Utiliser l'IA pour préparer le rendez-vous, pas pour décider
Pour la première fois, un particulier peut lire un contrat de 60 pages, comparer deux propositions et simuler sa fiscalité en quelques minutes. Souleymane-Jean Galadima en tire une règle :
« L'IA ne remplace pas votre conseiller. Elle accélère votre montée en compétence. »
Souleymane-Jean Galadima, cofondateur et directeur général de Sapians, sur BFM Business
Trois usages, présentés sur BFM Business, font gagner du temps avant de choisir ou de challenger un conseiller.
- Centraliser. Un patrimoine d'entrepreneur, c'est souvent 5 à 15 interlocuteurs et personne qui voit l'ensemble. Dans un projet dédié, déposez relevés, contrats et bilans de holding, et demandez un tableau consolidé par classe d'actifs et par enveloppe fiscale, à rafraîchir chaque trimestre.
- Préparer les questions fiscales. L'IA connaît le Code général des impôts mieux que vous, pas votre situation. Décrivez-la, activez la recherche web et exigez les références des articles et du Bofip. Vous arrivez chez le fiscaliste avec les bonnes questions.
- Bâtir un business plan patrimonial : trois objectifs datés, des hypothèses explicites, trois scénarios sur vingt ans, rendus dans un tableur modifiable. Puis : « et si les marchés baissent de 30 % ? ».
Prompt à copier
Dirigeant, 48 ans, marié, 2 enfants, tranche marginale à 45 %, cession via holding (150-0 B ter). Liste les 10 leviers à étudier, classés par gain en euros, avec article, conditions, délai et risque de requalification.
Trois règles d'or s'imposent. Documents : anonymisez ce que vous déposez. Sources : demandez systématiquement les textes de référence. Validation : vérifiez les chiffres, pas les idées. Un exemple concret : la loi de finances 2026 a durci l'apport-cession pour les cessions réalisées à partir du 21 février 2026 (70 % du prix à réinvestir, dans un délai de trois ans, conservé cinq ans). Une IA qui s'appuie sur des sources anciennes vous donnera encore les règles précédentes. Voyez notre guide de l’apport-cession, et notre épisode sur l’IA dans la gestion de patrimoine.
« Si votre conseiller a peur que vous utilisiez l'IA, c'est une information. »
Souleymane-Jean Galadima, cofondateur et directeur général de Sapians, sur BFM Business
Leçon n°7 : Juger la relation, pas seulement les placements
Un bon conseiller ne se limite pas à choisir des fonds. Régime matrimonial, organisation de la holding, préparation d'une cession ou d'une transmission : c'est souvent là que se jouent les sommes les plus importantes. Or un conseiller payé uniquement sur les produits placés n'a aucune incitation à y passer du temps.
« Un peu comme un médecin qui ne gagnerait sa vie que sur les médicaments qu'il te propose. »
Étienne de Saint-Germain, family officer chez Sapians, Just Tips
Avant de choisir, demandez donc qui sera votre interlocuteur au quotidien, à quelle fréquence vous ferez le point, comment il travaille avec votre notaire et votre expert-comptable, et ce qu'il vous a conseillé de ne pas faire. La réponse à cette dernière question en dit souvent plus long que la plus belle des présentations.
Et pour cadrer vos objectifs avant le premier rendez-vous, notre simulateur d’autonomie financière vous montre en deux curseurs combien de temps votre capital peut vous faire vivre, inflation et fiscalité comprises.
Les épisodes à écouter
- Frais de gestion de patrimoine : les 3 modèles de rémunération du conseil, avec Étienne de Saint-Germain (Sapians).
- Outils d’IA, une aide pour la gestion de patrimoine, Souleymane-Jean Galadima (Sapians) dans « La boîte à outils », Tout pour investir, BFM Business, 15 octobre 2026.
- Investir et gérer son patrimoine à l’aide de l’IA, avec Pierre-Louis Guhur.
En résumé
Pour choisir son conseiller en gestion de patrimoine, vérifiez son statut à l'Orias, demandez comment il est rémunéré, faites le test de l'ETF, choisissez la structure adaptée à la complexité de votre patrimoine et exigez les frais sur dix ans, en euros. L'IA permet désormais de vérifier ces réponses à partir des documents réglementaires et de préparer chaque rendez-vous. Elle ne remplace pas le conseiller, mais elle rééquilibre la relation.
Par transparence : Sapians est elle-même un family office, rémunéré par des frais globaux sans rétrocession sur les contrats qu'elle gère, et Étienne de Saint-Germain et Souleymane-Jean Galadima y travaillent. Les questions de cet article valent pour tous les conseillers, nous compris.
Questions fréquentes
Comment vérifier qu'un conseiller en gestion de patrimoine est fiable ?
Consultez le registre de l'Orias, qui indique ses statuts (CIF, courtier en assurance, intermédiaire en opérations de banque), et vérifiez qu'il ne figure pas sur la liste noire de l'AMF. Demandez ensuite sa lettre de mission, son mode de rémunération et des références de clients comparables.
Combien coûte un conseiller en gestion de patrimoine ?
Tout dépend de son modèle. Payé par rétrocessions, il ne vous facture rien directement, mais ses revenus sont inclus dans les frais de vos placements. Aux honoraires, comptez de l'ordre de 500 à 5 000 euros par an dans un cabinet classique, et beaucoup plus dans un family office. Dans tous les cas, demandez le coût total sur dix ans, en euros.
Quelle différence entre un CGP et un CGPI ?
Depuis 2018, seul un conseiller qui renonce à conserver les rétrocessions peut se dire indépendant au sens de la réglementation : il se paie par des honoraires. Un CGP non indépendant peut être rémunéré par les produits qu'il recommande.
Peut-on demander à ChatGPT ou Claude de gérer son patrimoine ?
Non : une IA n'est pas un conseiller agréé, elle ne connaît que ce que vous lui donnez et peut s'appuyer sur des règles fiscales dépassées. Elle est en revanche très utile pour consolider ses comptes, analyser des frais, comparer deux propositions et préparer ses questions, à condition d'anonymiser ses documents et de vérifier les chiffres.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.