

L'essor de la dette privée a changé la donne pour les dirigeants : plus besoin de sacrifier son capital pour financer une acquisition ou une liquidité actionnariale. Mais le financement via la dette, certes non dilutif, obéit à ses propres règles et sa mécanique exigeante n'est pas toujours bien comprise.
Banque d’affaires indépendante spécialisée dans la tech, Clipperton accompagne depuis plus de 20 ans les entrepreneurs européens dans leurs opérations stratégiques : M&A, levées de fonds et financements structurés.
Dans ce 3e épisode de la série M&A, nous recevons Laurence de Rosamel, banquière d’affaires chez Clipperton, qui a lancé l’activité dédiée aux financements non dilutifs. Elle accompagne les dirigeants dans la structuration de dettes bancaires ou privées pour optimiser leur coût du capital et sécuriser leurs opérations de croissance ou de cession.
Cet épisode existe aussi en podcast audio, sur toutes les plateformes d'écoute.
Au programme de cet épisode
- Les options pour financer la croissance de sa société, leurs spécificités et les risques associés (dette bancaire, dette privée, mezzanine ou fonds propres)
- Comment arbitrer entre financement dilutif et non dilutif selon le profil de risque
- Les spécificités du financement des sociétés technologiques (ARR, croissance, rentabilité pilotée)
- Les conseils de Laurence pour choisir la bonne structure de financement et le bon timing.
Bonne écoute !
À télécharger : guide complet sur la cession d'entreprise
Attention : Les informations partagées sont fournies à titre pédagogique et général et ne constituent pas un avis juridique, fiscal ou financier, ni une recommandation personnalisée.
Cet épisode est une communication publicitaire. Il vise à mieux comprendre les étapes d’un deal M&A et le rôle des différents intervenants, sans se substituer à l’accompagnement de professionnels.
Si vous souhaitez bénéficier de conseils personnalisés, veuillez créer votre compte ou prendre rendez-vous avec un conseiller Sapians.
Retrouvez le podcast "Just Focus" et l'ensemble des épisodes sur vos plateformes d'écoute habituelles.


Prenez le temps de mettre un avis sur ce podcast ! Comment cela fonctionne ?
Sur Apple Podcast :
- Lancez l'application Apple Podcasts.
- Dirigez-vous vers le champ Recherche en bas à droite et écrivez "Just Focus",
- Cliquez sur la jaquette que vous connaissez déjà,
- Sur la page suivante, descendez jusqu'en bas pour cliquer sur "Rédiger un avis",
- Il ne vous reste alors plus qu'à cliquer sur le nombre d'étoiles que vous désirez accorder (5 par exemple :-), puis à rédiger quelques lignes avant de valider. Dites-moi ce que vous appréciez, quel est votre épisode préféré, ce qui vous plait moins, qui vous aimeriez entendre, etc.
Sur Spotify :
- Ouvrez Spotify sur votre smartphone
- Dirigez-vous vers le champ Recherche, en haut de votre écran, et écrivez "Just Focus"
- Sélectionnez la jaquette noire, blanche et jaune,
- En dessous du titre, cliquez sur "..." et cliquez sur "Évaluer l'émission"
- Il ne vous reste alors plus qu'à cliquer sur le nombre d'étoiles que vous désirez accorder.
Merci beaucoup !
Retrouvez la fiche de Clipperton Finance dans notre annuaire des banques d’affaires : structure, opérations et distinctions.
Just focus, le podcast de Sapians
Condamner l’argent en bloc pour suspicion de goinfrerie, c’est se priver de notre principal allié pour construire un monde meilleur.
Avec « Just focus », nous donnons la parole à ceux qui sont perpétuellement en mouvement, ceux qui veulent que leurs investissements soient à l’image de leurs idées et engagements : un moyen de créer un futur qui leur ressemble.
Just focus c’est un pont entre l’investisseur et l’investissement.
Un nouveau regard sur la possession.
Une invitation à passer à l’action.
Je m'abonne à Just Focus, sur YouTube, Apple Podcast, Spotify, Deezer, Amazon Music...
Je m'abonne à la newsletter de Sapians pour recevoir les prochains épisodes dans ma boîte mail.
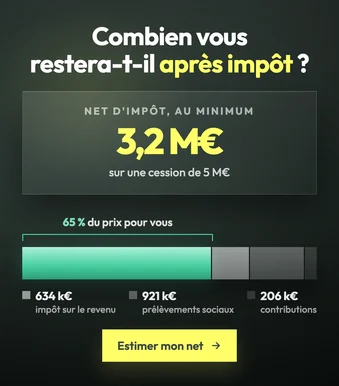
Avant de négocier le prix, estimez ce que la vente vous laissera après impôt avec notre simulateur de cession :
En résumé
Cet épisode s'adresse au dirigeant qui cherche à financer sa croissance sans céder de capital. Laurence de Rosamel détaille les options de dette et les arbitrages qu'elles imposent.
- Non dilutif ne veut pas dire sans contrainte : la dette impose des échéances de remboursement et des covenants qui encadrent la gestion.
- Quatre familles de financement : dette bancaire, dette privée, mezzanine, fonds propres, du moins cher et plus contraignant au plus souple et plus dilutif.
- La dette privée a ouvert le financement à des sociétés que les banques ne suivent pas, notamment dans la tech, en contrepartie d'un coût supérieur.
- Pour une société technologique, ce sont l'ARR, sa croissance et la capacité à piloter la rentabilité qui déterminent l'accès au financement.
- Le timing compte autant que la structure : lever quand on n'en a pas besoin coûte toujours moins cher que lever sous contrainte.
Chez Sapians, la question intéresse le dirigeant avant sa cession : la structure de financement retenue conditionne la valorisation et la liquidité qu'il pourra dégager.
Questions fréquentes
Que signifie « financement non dilutif » ?
Un financement qui n'entraîne pas l'émission de nouvelles actions : le dirigeant conserve intégralement son pourcentage de capital. En contrepartie, il s'engage à rembourser selon un calendrier fixé, quelles que soient les performances de l'entreprise.
Dette ou fonds propres : comment arbitrer ?
La dette coûte moins cher si l'activité tient ses prévisions, mais ne pardonne pas un retournement. Les fonds propres diluent, sans obligation de remboursement, et apportent un partenaire qui partage le risque. Le bon arbitrage dépend de la prévisibilité des flux de trésorerie.
Qu'est-ce que la dette mezzanine ?
Un financement intermédiaire, remboursé après la dette bancaire en cas de défaillance. Ce rang subordonné justifie un taux plus élevé, souvent assorti d'un accès au capital. Elle sert à compléter un financement quand la dette senior ne suffit pas.
Qu'est-ce qu'un covenant ?
Un engagement contractuel pris envers le prêteur : niveau d'endettement maximal, ratio de rentabilité à respecter, autorisation préalable pour certaines opérations. Son non-respect peut rendre la dette immédiatement exigible — c'est le point le plus souvent sous-estimé au moment de la signature.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.