
 Dois-je créer une holding avant de céder mon entreprise ?" loading="lazy" />
Si vous êtes entrepreneur et que vous préparez une cession, la réponse est le plus souvent oui. Mais une holding ne se justifie jamais par elle-même : elle doit répondre à un objectif patrimonial clair, qu'il s'agisse de détention, de gouvernance, de réinvestissement, de transmission ou d'optimisation des flux. Ce n'est pas une solution automatique.
Dans le cadre d'une cession, plusieurs de ces objectifs se cumulent souvent :
- Reporter l'imposition de la plus-value. C'est le mécanisme de l'apport-cession : les titres sont apportés à la holding avant la vente, et la plus-value est placée en report.
- Remonter les dividendes à moindre fiscalité. Sous le régime mère-fille, les dividendes versés par une filiale détenue à au moins 5 % sont exonérés à 95 %, seule une quote-part restant soumise à l'impôt sur les sociétés.
- Investir sur le long terme. La holding réinvestit une trésorerie qui n'a pas encore supporté l'impôt sur le revenu, ce qui augmente mécaniquement le capital mis au travail.
- Préparer la transmission. Donner des titres de holding, le cas échéant en démembrement, se pilote mieux que donner des liquidités, et permet d'organiser la gouvernance familiale dans la durée.
- Centraliser et financer. Une holding regroupe la détention de plusieurs sociétés et peut porter une reprise d'entreprise avec effet de levier.
Holding ou cession en direct : comparez l'impôt sur votre plus-value avec notre simulateur d'apport-cession :
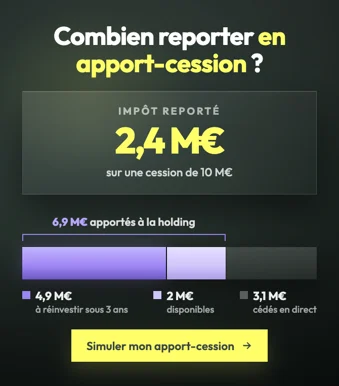
La contrepartie est double. Une holding a un coût de fonctionnement, comptable, juridique et déclaratif, qui doit rester proportionné à l'enjeu. Et le capital qui y est logé a vocation à y rester : le sortir suppose une distribution de dividendes, donc une imposition. C'est pourquoi nous segmentons systématiquement le patrimoine entre ce qui reste disponible en direct et ce qui travaille à long terme dans la structure.
Et la taxe de 20 % sur les holdings patrimoniales ?
La loi de finances pour 2026 a créé une taxe annuelle de 20 % sur certains actifs logés dans une société à l'impôt sur les sociétés — article 7 de la loi n° 2026-103 du 19 février 2026, codifié à l'article 235 ter C du CGI. Elle inquiète beaucoup d'entrepreneurs qui envisagent une holding de réinvestissement. Dans l'immense majorité des cas, à tort.
La taxe ne frappe pas les actifs financiers. La trésorerie, les titres de participation, les valeurs mobilières, les fonds et les contrats de capitalisation en sont expressément exclus — de même que les objets d'art, de collection et d'antiquité. Elle ne vise que sept catégories de biens dits somptuaires : biens affectés à la chasse, biens affectés à la pêche, véhicules de tourisme non professionnels, bateaux de plaisance et aéronefs, bijoux et métaux précieux, chevaux de course ou de concours, vins et alcools, et logements dont la personne qui contrôle la société se réserve la jouissance.
Trois conditions doivent en outre être réunies, cumulativement : la valeur vénale des actifs de la société atteint 5 millions d'euros — appréciés société par société, et non au niveau du groupe ; une personne physique détient au moins 50 % des droits de vote ou des droits financiers, ou exerce en fait le pouvoir de décision ; et les revenus passifs dépassent 50 % des produits d'exploitation et financiers. La taxe est due au titre des exercices clos à compter du 31 décembre 2026.
Autrement dit : une holding qui réinvestit un produit de cession dans des fonds, des titres ou de l'immobilier d'exploitation n'est pas concernée. Le sujet se pose si la société loge par ailleurs une résidence dont le dirigeant se réserve l'usage, un bateau, une collection de vins ou des métaux précieux. Le détail des sept catégories, des exclusions et des leviers d'anticipation figure dans notre article dédié.
Reste la question du calendrier, souvent décisive. Si l'apport-cession fait partie du projet, l'apport doit précéder la cession. Une fois la vente engagée, ce levier est définitivement perdu, ce qui justifie de traiter le sujet dès l'audit pré-cession. Etienne de Saint Germain détaille les cinq usages de la holding dans cet épisode Just Tips.
En résumé
Une holding se justifie par un objectif patrimonial précis, jamais par principe : organiser la détention, la gouvernance, le réinvestissement, la transmission ou la remontée des flux. Dans une cession, plusieurs de ces objectifs se cumulent.
- Le report d'imposition n'est qu'un motif parmi cinq : la remontée de dividendes, la transmission et la centralisation comptent autant.
- La structure immobilise : sortir les fonds suppose une distribution imposée, d'où l'intérêt de segmenter entre détention directe et détention via la holding.
- Le coût de fonctionnement doit rester proportionné à l'enjeu patrimonial réel.
- L'apport doit précéder la cession : passé la signature, le levier fiscal est perdu.
- La taxe de 20 % créée par la loi de finances pour 2026 ne vise que des biens somptuaires, jamais les actifs financiers : une holding de réinvestissement classique n'est pas concernée.
Chez Sapians, nous privilégions les schémas robustes, lisibles et adaptés à la réalité économique des clients.
Questions fréquentes
Une holding est-elle utile si je ne réinvestis pas le produit de la cession ?
Oui, notamment pour organiser la détention, la gouvernance familiale ou la transmission. En revanche, si le capital doit financer votre train de vie à court terme, la détention directe reste plus simple.
Peut-on créer la holding après avoir signé la cession ?
La holding peut être créée à tout moment, mais l'apport-cession non : l'apport des titres doit précéder la vente pour que le report d'imposition s'applique.
Faut-il apporter la totalité de ses titres ?
Non. L'apport peut ne porter que sur une fraction des titres, le reste étant cédé en direct. Cette combinaison permet d'articuler capital immobilisé et liquidité immédiate.
Ma holding sera-t-elle soumise à la taxe de 20 % sur les holdings patrimoniales ?
Seulement si elle loge l'un des sept biens somptuaires visés par l'article 235 ter C du CGI — chasse, pêche, véhicule de tourisme non professionnel, bateau ou aéronef, bijoux et métaux précieux, chevaux, vins et alcools, logement dont vous vous réservez la jouissance — et si les trois conditions d'assujettissement sont réunies : 5 millions d'euros d'actifs appréciés société par société, contrôle à 50 % au moins par une personne physique, et revenus passifs supérieurs à la moitié des produits. Une holding qui détient de la trésorerie, des titres de participation ou des fonds d'investissement n'entre pas dans le champ : les actifs financiers sont expressément exclus.
Combien coûte une holding en fonctionnement ?
Comptabilité, obligations déclaratives et frais juridiques annuels, auxquels s'ajoutent les honoraires de structuration initiale. En dessous d'un certain enjeu patrimonial, ce coût n'est pas justifié.