
Entre sécurité renforcée, mobilité fiscale et accès élargi aux supports d'investissement, l’assurance-vie luxembourgeoise fait rêver… mais qu’apporte-t-elle vraiment ? À qui s'adresse-t-elle ? Quels sont ses frais ? Quel contrat choisir ?
« Just Tips » est la série signée Sapians pour aider les dirigeants à piloter leur stratégie patrimoniale comme des pros (fiscalité, transmission, investissements...)
Cet épisode existe aussi en version podcast ! Il est disponible sur vos plateformes d'écoute habituelles.


Dans ce nouvel épisode, Étienne de Saint Germain, family-officer chez Sapians, démonte les idées reçues et passe au crible les atouts du contrat luxembourgeois. Découvrez :
- Les avantages de l'assurance-vie luxembourgeoise, en démêlant le vrai du faux.
- Le fameux « triangle de sécurité » du contrat luxembourgeois.
- Quelles sont les différences majeures avec l'assurance-vie française ?
- À quoi s'attendre en termes de frais ?
- Comment choisir son assureur luxembourgeois ?
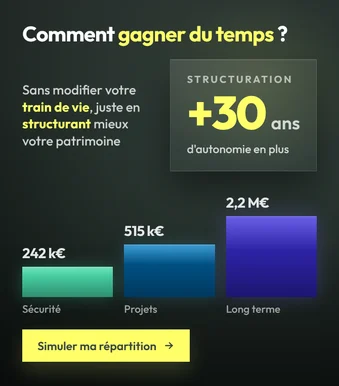
Votre allocation est-elle construite pour durer ? Comparez-la avec la méthode Sapians grâce à notre simulateur de structuration patrimoniale :
En résumé
Le contrat luxembourgeois n’offre pas une fiscalité plus douce que le contrat français à un résident fiscal français : ce qu’il apporte, c’est un cadre de protection du souscripteur et une ouverture beaucoup plus large sur les supports d’investissement. Dans cet épisode de Just Tips, Étienne de Saint Germain sépare les avantages réels de la légende.
- Le triangle de sécurité place les actifs représentatifs du contrat chez une banque dépositaire agréée, distincte de l’assureur et placée sous le contrôle du Commissariat aux assurances : ces actifs sont cantonnés hors du bilan de la compagnie.
- Le souscripteur bénéficie du super-privilège : en cas de défaillance de l’assureur, il est créancier de premier rang sur les actifs cantonnés, avant l’État et les autres créanciers.
- La loi Sapin 2, qui permet en France de suspendre temporairement les rachats, ne s’applique pas au contrat luxembourgeois.
- La fiscalité reste celle du pays de résidence du souscripteur. Pour un résident français, le traitement est identique à celui d’un contrat français : après 8 ans, 7,5 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux — taux maintenu pour l’assurance-vie —, soit 24,7 %, après un abattement annuel de 4 600 € (9 200 € pour un couple soumis à imposition commune).
- C’est cette neutralité fiscale qui fait l’intérêt du contrat en cas de mobilité internationale : il est conçu pour suivre un souscripteur qui change de pays de résidence, sans avoir à être dénoué.
- Les frais et les tickets d’entrée sont supérieurs à ceux du marché français, et l’architecture ouverte (fonds interne dédié, titres vifs, plusieurs devises) ne prend son sens qu’à partir d’un certain encours. Le choix de l’assureur et de la banque dépositaire est déterminant.
Chez Sapians, nous comparons le contrat luxembourgeois au contrat français sur des critères mesurables — encours, besoin réel de mobilité, supports effectivement accessibles et coût total — plutôt que sur sa réputation.
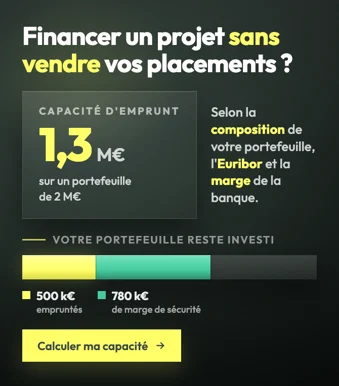
Emprunter plutôt que vendre : comparez les deux options avec notre simulateur de crédit lombard :
Questions fréquentes
Qu’est-ce que le triangle de sécurité ?
C’est le mécanisme de protection propre au droit luxembourgeois. Les actifs représentatifs du contrat sont déposés auprès d’une banque dépositaire agréée, juridiquement distincte de l’assureur, sous le contrôle du Commissariat aux assurances. Ces actifs sont cantonnés : ils ne figurent pas au bilan de la compagnie et échappent donc à ses créanciers.
La loi Sapin 2 s’applique-t-elle au contrat luxembourgeois ?
Non. Le dispositif français, qui autorise le Haut Conseil de stabilité financière à suspendre temporairement les rachats, vise les contrats régis par le Code des assurances français. Un contrat luxembourgeois relève du droit luxembourgeois et n’entre pas dans ce champ. C’est l’un des arguments les plus souvent avancés, et l’un des rares à être exact sans nuance.
Le contrat luxembourgeois est-il plus avantageux fiscalement ?
Non, et c’est l’idée reçue la plus répandue. Le Luxembourg applique la neutralité fiscale : c’est la fiscalité du pays de résidence du souscripteur qui s’applique. Pour un résident français, le traitement est celui d’un contrat français — après 8 ans, 7,5 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux après l’abattement de 4 600 € (9 200 € pour un couple) ; avant 8 ans, 12,8 % et 17,2 %.
À partir de quel montant le contrat luxembourgeois a-t-il du sens ?
Les assureurs luxembourgeois appliquent des tickets d’entrée et des frais supérieurs à ceux du marché français, et les possibilités qui font l’intérêt du contrat — fonds interne dédié, titres vifs, gestion en plusieurs devises — ne s’ouvrent qu’au-delà de certains encours. En deçà, le surcoût n’est pas compensé. Un besoin avéré de mobilité internationale peut en revanche justifier le contrat indépendamment du montant.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.