

Investir dans le meilleur du private equity avec un fonds de fonds
Les meilleurs fonds de private equity ont historiquement délivré des performances annuelles nettes supérieures à celles des marchés cotés. Ils étaient néanmoins réservés aux investisseurs institutionnels. À travers une stratégie d’investissement sélective et une expertise reconnue, le FPCI (Fonds Professionnel de Capital Investissement) présenté ici vise un TRI annuel cible à deux chiffres*.
*Un placement réservé aux investisseurs professionnels et assimilés, le ticket d’entrée s’élevant à 100 000 euros. L’objectif de gestion est fondé sur la réalisation d’hypothèses de marché arrêtées par la société de gestion et ne constitue en aucun cas une promesse de rendement ou de performance. Le capital investi n'est pas garanti.
Les informations contenues dans cet article ont une vocation informative uniquement et ne sauraient être considérées comme un conseil fiscal. Nous invitons les lecteurs à nous contacter directement et/ou solliciter l’avis d’un avocat fiscaliste avant toute action.
Vous souhaitez diversifier votre patrimoine en découvrant de nouvelles opportunités ? Inscrivez-vous sur notre plateforme.
Rapide point marché
Selon une étude France Invest de 2015, le private equity affiche une volatilité historiquement plus faible que celle des marchés cotés. Cette comparaison demande une précaution de lecture : une société non cotée est réévaluée quelques fois par an, là où une action cotée l’est en continu. Une valorisation trimestrielle ne peut tout simplement pas décrocher comme un cours de Bourse — ce qui ne veut pas dire que la valeur sous-jacente n’a pas baissé. Le non coté n’est donc pas moins risqué que le coté : il ajoute même l’illiquidité au risque d’entreprise.
Ce qui distingue réellement les deux univers tient au rôle du gérant. Un gérant de fonds actions n’a aucune prise sur les sociétés qu’il détient, tandis qu’un gérant de private equity siège au conseil de ses participations et peut agir sur leur trajectoire, y compris en période de crise. Les comparaisons de performance publiées par Cambridge Associates entre marchés actions en forte baisse et private equity doivent se lire à cette double lumière : un effet de gouvernance réel, et un effet de fréquence de valorisation qui n’a rien d’une protection.
Sur longue période, les meilleurs millésimes de cette classe d’actifs ont délivré des performances annuelles nettes supérieures à 10 %. La dispersion entre gérants est considérable : la moyenne de la classe d’actifs ne dit rien de ce que délivrera un fonds donné. C’est pourquoi la sélection compte ici plus que partout ailleurs.
Les grandes fortunes internationales consacrent depuis longtemps une part significative de leur patrimoine au non coté. Aux États-Unis, les banques privées les plus sophistiquées ont fait migrer une fraction bien plus importante des avoirs de leurs clients vers cette classe d’actifs que leurs homologues européennes.
Les gérants de ce FPCI sont convaincus de la pertinence d’ouvrir le private equity à une clientèle privée européenne.
Des critères d’investissement institutionnel
Les critères d’investissement ont été définis afin de sélectionner les meilleurs fonds du marché. L’objectif est de délivrer à une clientèle privée une offre clé en main, année après année, à partir de 100 000 €.
Une longévité des sociétés de gestion
Premier critère : investissements limités aux sociétés de gestion reconnues, ayant une culture, une gouvernance et des processus qui ont démontré leur robustesse durant les crises.
Ces sociétés doivent avoir traversé les crises des 40 dernières années, avec un historique de performance positif.
La longévité et le track-record de ces sociétés de gestion rendent leurs fonds difficiles d’accès, même pour les investisseurs professionnels, car elles sont fortement sollicitées par les investisseurs institutionnels.
La performance des fonds
La deuxième étape consiste à filtrer les fonds de manière draconienne. Ne sont sélectionnés que les fonds qui ont délivré au moins 15 % de performance annuelle nette et au moins 2 fois la mise, net de frais et de carried interest*, sur chacun des millésimes des 20 dernières années.
L’objectif est de sélectionner des fonds dont les performances passées se situent au-dessus de la moyenne du private equity. Ces performances passées ne préjugent pas des performances futures.
*Le carried interest est la part des bénéfices d'un investissement revenant au gestionnaire du fonds.
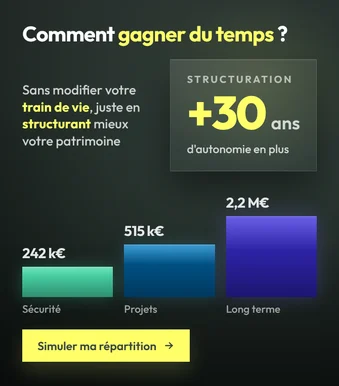
Mesurez ce qu'une stratégie patrimoniale structurée change pour votre patrimoine avec notre simulateur de structuration patrimoniale :
La stratégie des fonds
Les gérants de ce FPCI se concentrent uniquement sur les stratégies LBO* et de growth equity**. À leurs yeux, et sur la base d’analyses quantitatives, ces deux stratégies sont celles dont les performances passées ont été les plus régulières.
Aucun investissement ne sera réalisé sur de la dette, du crédit, de l’immobilier, des infrastructures, du capital-risque ou du capital retournement…
*Un achat à effet de levier, une acquisition par emprunt, un rachat d'entreprise par endettement.
**Investissement dans des sociétés matures, aux concepts aboutis, afin de financer l’accélération de leur développement ou l’élaboration de nouveaux produits.
Les secteurs choisis
L’équipe de ce FPCI privilégie 3 secteurs d’investissement : la technologie, la santé et les plateformes digitales. Ces secteurs sont diversifiés à l’international.
Cette concentration sectorielle est assumée : elle constitue aussi un facteur de risque, une correction sur la technologie touchant simultanément plusieurs participations.
Ce FPCI a réussi à obtenir des allocations dans les sociétés de gestion suivantes :
-
Insight Partners (anciennement Insight Venture Partners) : spécialisé dans le logiciel depuis sa création en 1995, cet acteur américain est une référence de l'investissement dans les technologies.
-
Hg : l'un des principaux fonds technologiques en Europe, stratégie LBO.
-
Bridgepoint : fonds de LBO européen parmi les plus anciens. Il est présent à l'international.
-
Apax (aujourd'hui renommé Seven2) : l'un des principaux fonds européens, sur les secteurs de la tech, de la santé et des plateformes B to B et B to C, avec une expertise globale.
Une demande accrue pour peu d’offres
Sur l’ensemble des fonds de private equity dans le monde, environ 4 000, un quart seulement présente un intérêt réel selon les critères ci-dessus.
Ces fonds sont très compliqués à identifier et très difficiles d’accès. Les tickets d’entrée sont de l’ordre de 20 millions d’euros. Ils sont généralement sursouscrits, les investisseurs institutionnels historiques réinvestissant chaque année.
Il reste donc très peu de place pour les nouveaux investisseurs.
C'est l'une des raisons pour lesquelles ces sociétés de gestion n’ont pas d’intérêt à aller chercher une clientèle privée.

Focus sur la société de gestion à l’initiative de la création du FPCI
C’est une société de gestion indépendante exclusivement dédiée au secteur du private equity. Créée par deux pionniers du private equity, à l’origine de nombreux fonds leaders de leur marché destinés aux institutionnels.
La société de gestion entend se démarquer des acteurs traditionnels en ouvrant une offre exclusive à une clientèle privée.
Afin de connaître le nom du fonds et de la société de gestion si vous êtes un investisseur éligible, inscrivez-vous sur Sapians ou contactez nos conseillers.
Les solutions sont donc variées et peuvent être adaptées à la plupart des objectifs patrimoniaux. Pour en savoir plus sur les opportunités d'investissement offertes par les FPCI, nous vous invitons à contacter un conseiller Sapians.
En résumé
Ce FPCI est un fonds de fonds : il donne accès, à partir de 100 000 €, à des gérants internationaux dont les véhicules exigent habituellement des engagements de l'ordre de 20 M€.
- Deux stratégies retenues : LBO et growth equity. Ni dette, ni immobilier, ni infrastructures, ni capital-risque, ni retournement.
- Trois secteurs : technologie, santé, plateformes digitales. Une concentration assumée, qui est aussi un facteur de risque.
- Le filtre de sélection est strict : au moins 15 % de performance annuelle nette et 2x la mise sur chaque millésime des 20 dernières années.
- Le fonds de fonds ajoute une couche de frais : c'est le prix de l'accès à des gérants autrement fermés.
- Réservé aux investisseurs professionnels et assimilés. Le TRI cible à deux chiffres est un objectif de gestion, jamais une garantie.
Chez Sapians, ce type de véhicule s'adresse à une part du patrimoine que vous pouvez immobiliser huit à dix ans sans arbitrage possible entre-temps.
Questions fréquentes
Qu'apporte un fonds de fonds par rapport à un fonds direct ?
L'accès et la diversification. Les gérants les plus recherchés n'acceptent que des engagements de plusieurs dizaines de millions d'euros et sont sursouscrits par leurs investisseurs historiques. Le fonds de fonds mutualise ces tickets et répartit l'investissement sur plusieurs gérants et millésimes.
Le private equity est-il moins risqué que la Bourse ?
Non. Il paraît moins volatil parce que ses actifs sont valorisés quelques fois par an et non en continu : la courbe est lissée, pas le risque. S'y ajoute l'illiquidité, absente du coté.
Que coûte cette double structure ?
Les frais du fonds de fonds s'ajoutent à ceux des fonds sous-jacents, carried interest compris. C'est le principal point à examiner avant de souscrire : demandez toujours le niveau de frais total, pas seulement celui du véhicule que vous signez.
Quand les capitaux sont-ils appelés et restitués ?
Les appels de fonds s'échelonnent sur les premières années, au rythme des investissements. Les distributions arrivent ensuite, au fil des cessions réalisées par les fonds sous-jacents. La durée de vie totale dépasse généralement dix ans.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.