
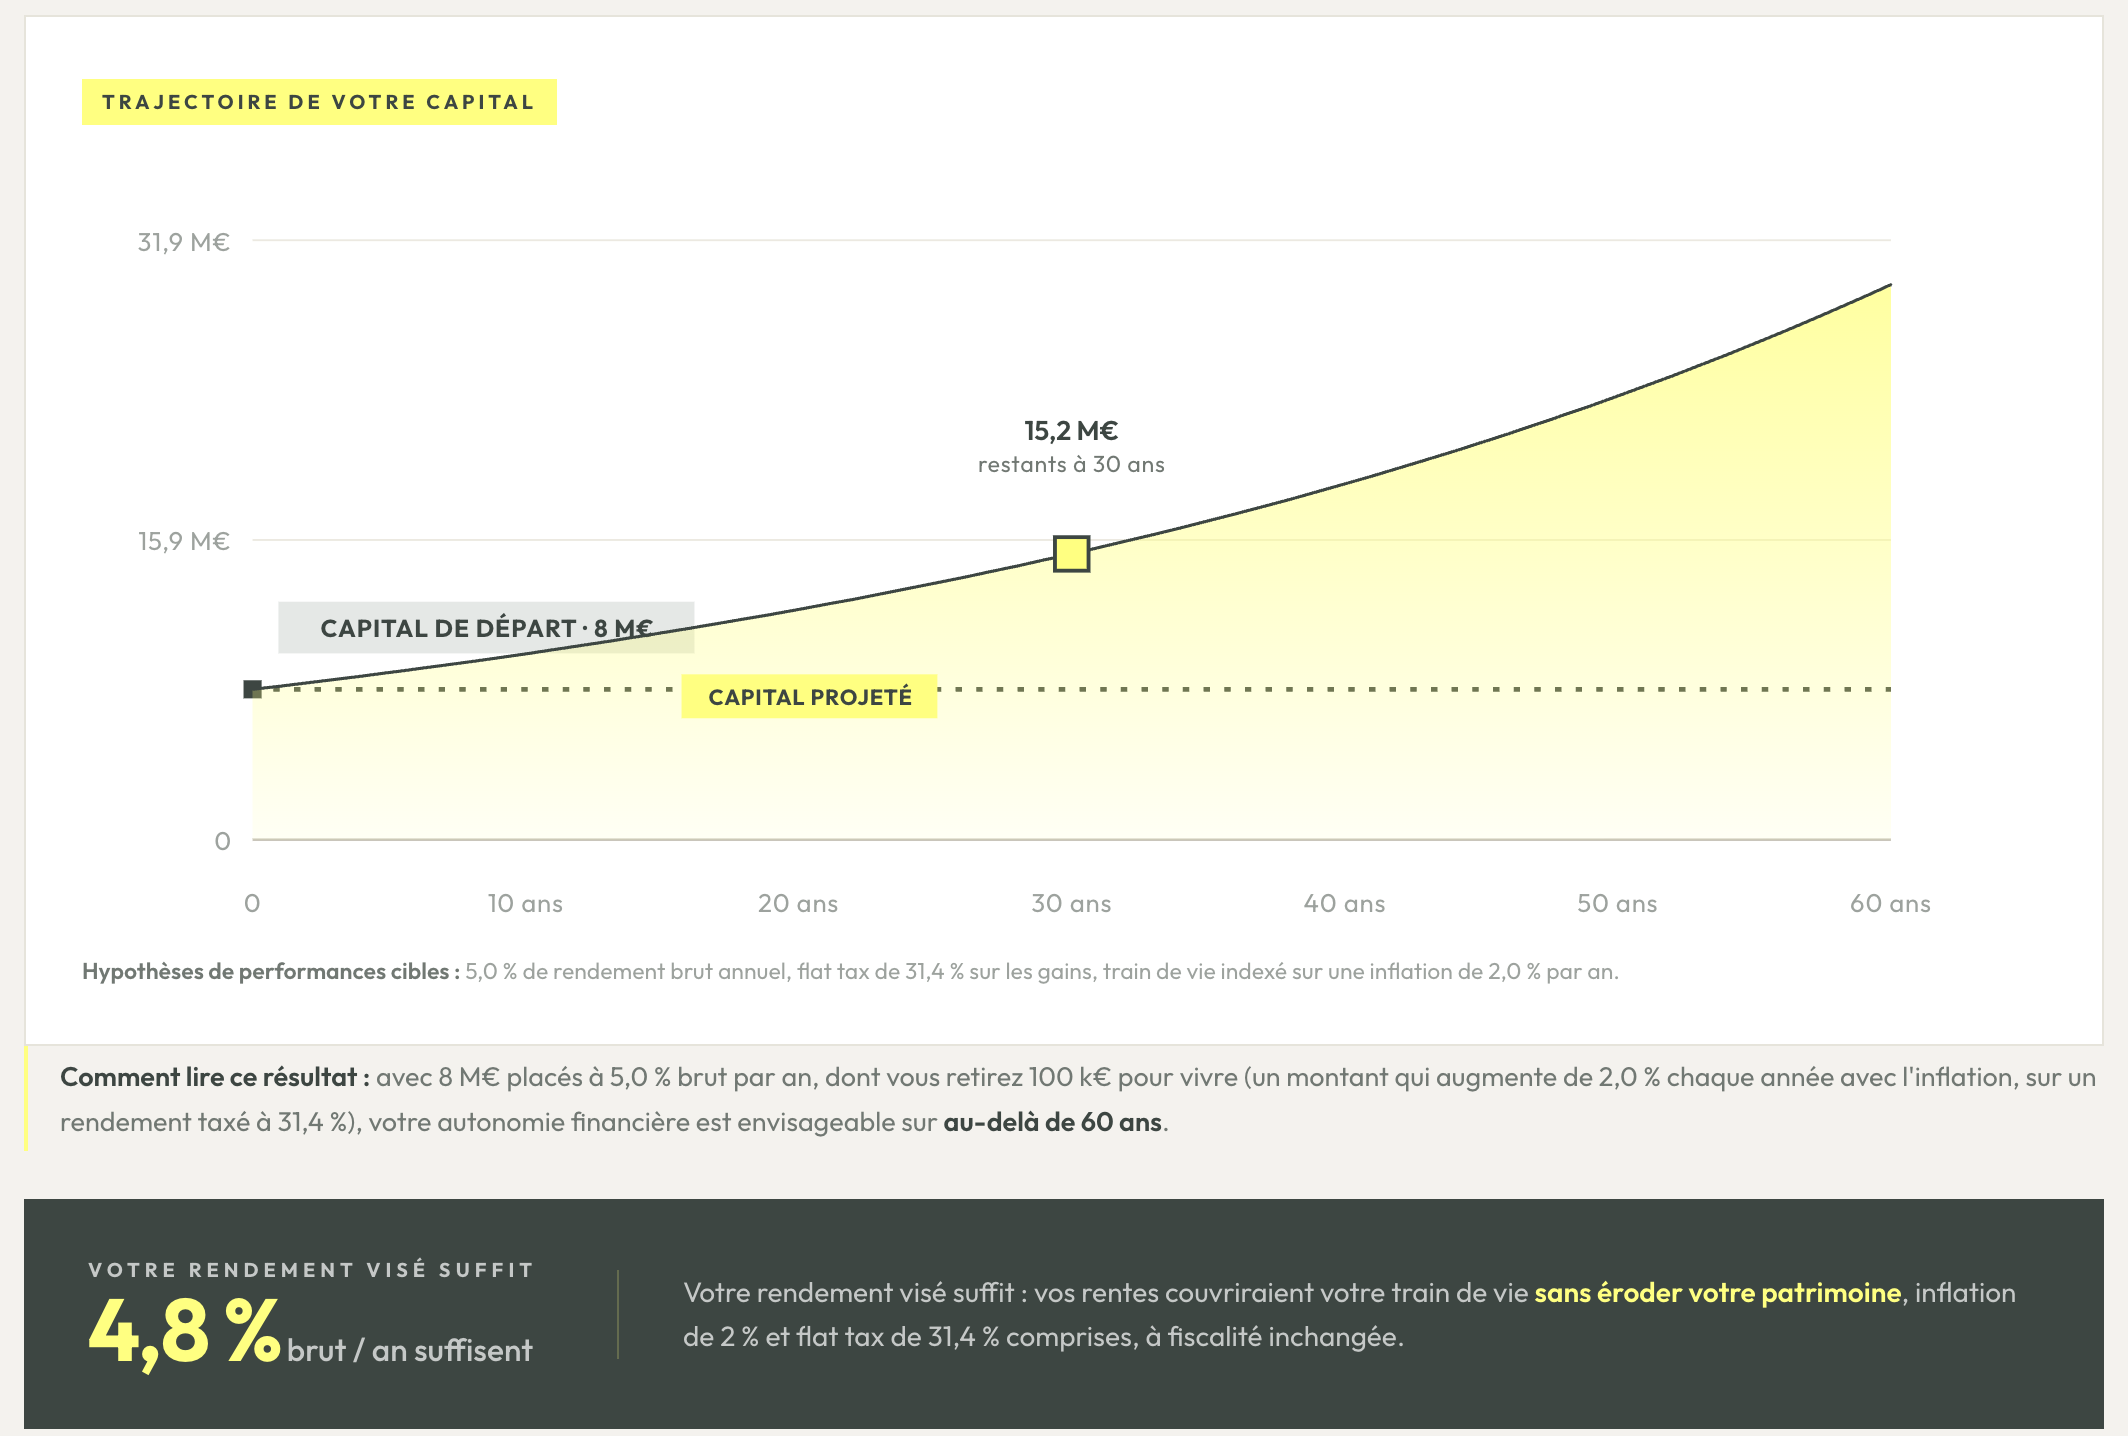
« Quel est le meilleur simulateur d'indépendance financière ? » La question revient sans cesse, et la réponse honnête est qu'elle est mal posée. Nous avons testé dix outils en octobre 2026, paramètre par paramètre : aucun n'est meilleur partout, et le plus complet n'est pas forcément celui qu'il vous faut.
À retenir
- Il n'y a pas de meilleur simulateur dans l'absolu, mais des outils qui répondent à des questions différentes. Le premier tri à faire n'est pas technique : construisez-vous votre patrimoine, ou disposez-vous déjà du capital ?
- Les deux outils français les plus complets sont France FIRE et Simulateur FIRE. Tous deux couvrent l'accumulation et la décumulation, modélisent la fiscalité sur la part de plus-value et proposent des simulations de Monte-Carlo. Ils sont gratuits et sans inscription.
- La règle des 4 % est une référence américaine de 1998, calculée sur trente ans et sans fiscalité française. Elle donne un ordre de grandeur, pas une garantie.
- Quatre outils sur dix ignorent totalement la fiscalité. Ils surestiment mécaniquement la durée de vie de votre capital.
- Notre simulateur est volontairement le plus simple du panel : deux curseurs, un résultat. Il ne cherche pas à concurrencer les outils d'optimisation fine, mais à donner un ordre de grandeur en trente secondes.
Voici ce que chacun calcule réellement, ce qu'il passe sous silence, et comment choisir selon votre situation.
Le tri qui compte : accumulation ou décumulation
Avant de comparer des fonctionnalités, il faut savoir à quelle question vous cherchez une réponse. Les simulateurs se répartissent en deux familles, et se tromper de famille rend l'outil inutile, si complet soit-il.
- L'accumulation : « combien dois-je épargner, et pendant combien de temps, pour atteindre mon capital cible ? » Vous saisissez votre âge, votre épargne mensuelle, un rendement espéré. C'est la question de quelqu'un qui construit.
- La décumulation : « j'ai ce capital, combien de temps peut-il financer mon train de vie ? » Vous saisissez un patrimoine et un besoin de revenus. C'est la question de quelqu'un qui a déjà le capital, après une cession, une transmission, ou à l'approche de la retraite.
Sur les dix outils testés, six ne traitent que l'accumulation. Trois couvrent les deux phases. Un seul ne traite que la décumulation, le nôtre.
La temporalité : projetée avant, souvent postulée après
Tous ces outils intègrent le temps dans la phase d'épargne : ils capitalisent année après année et restituent une date ou un âge. En revanche, la plupart ne calculent pas ce qui se passe ensuite : ils le postulent. La règle des 4 % affirme qu'un capital de vingt-cinq fois les dépenses se maintient, et beaucoup s'en remettent à cette affirmation plutôt que de dérouler la trajectoire.
C'est précisément ce qui sépare les outils sérieux des autres. France FIRE et Simulateur FIRE déroulent la phase de retrait année par année, avec le capital restant, l'impôt payé et la viabilité du plan. Finary, le plus abouti des outils d'accumulation, s'arrête au seuil : il indique le revenu passif soutenable à l'horizon choisi, sans montrer la suite.
Les trois paramètres qui séparent un bon outil d'un gadget
L'inflation, qui érode le train de vie
Vivre avec 60 000 € par an aujourd'hui, ce n'est pas vivre avec 60 000 € dans quinze ans. À 2 % d'inflation annuelle, il faudra 80 700 € dans quinze ans pour le même niveau de vie, et 108 500 € dans trente ans. Un simulateur qui n'indexe pas les retraits surestime l'autonomie, et l'écart grandit avec l'horizon. Huit outils sur dix la traitent, à des degrés divers.
La fiscalité, qui creuse l'écart entre retrait brut et somme disponible
Pour disposer de 60 000 € nets, il faut retirer davantage. L'imposition ne porte pas sur l'intégralité du retrait, mais sur la part de plus-value qu'il contient. Depuis la loi de finances 2026, le prélèvement forfaitaire unique s'établit à 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux.
Deux conséquences contre-intuitives. Un retrait effectué tôt, quand la plus-value latente est faible, coûte peu. Et plus le capital s'apprécie, plus la quote-part taxable de chaque retrait augmente : la facture fiscale s'alourdit avec le temps, alors même que le capital diminue.
C'est le critère le plus discriminant du panel. Quatre outils l'ignorent purement et simplement. Deux la modélisent sur la seule plus-value : France FIRE et le nôtre. Un la décline par enveloppe, ce qui est plus fin encore : Simulateur FIRE applique un taux propre au PEA, au compte-titres, aux SCPI et à l'immobilier en société, puis en calcule la moyenne pondérée.
La séquence des rendements, le risque qu'on oublie
Deux portefeuilles peuvent afficher le même rendement moyen sur vingt ans et produire des résultats opposés, selon l'ordre dans lequel les bonnes et les mauvaises années se présentent. La raison est mécanique : lorsque vous retirez pendant une baisse, vous vendez des parts à bas prix, et ces parts ne participent pas au rebond. Une mauvaise première décennie pèse infiniment plus qu'une mauvaise dernière.
Longtemps absent des outils français, ce risque y est désormais traité. France FIRE propose une simulation de Monte-Carlo à 500 trajectoires avec probabilité de succès, Simulateur FIRE et Let's Go FIRE en proposent également. Les autres, dont le nôtre, appliquent un rendement constant, une simplification qu'il faut connaître.
Le comparatif, au 10 octobre 2026
Nous avons ouvert chaque outil et relevé des éléments vérifiables : les champs réellement proposés, la présence d'un paramètre d'inflation, la modélisation ou non de la fiscalité, les phases calculées et la nécessité d'un compte. Aucun critère ne repose sur une appréciation subjective. Précision utile : nous éditons l'un des outils comparés, et nous l'avons soumis aux mêmes critères, il n'arrive pas en tête.
| Simulateur | Phases calculées | Inflation | Fiscalité | Accès |
|---|---|---|---|---|
| France FIRE | Accumulation et décumulation, année par année | Oui, réindexation annuelle | Flat tax sur la quote-part de plus-value | Libre, calculs dans le navigateur |
| Simulateur FIRE | Accumulation et décumulation, jusqu’à 87 ans | Oui, 2 % par défaut | Par enveloppe : PEA, CTO, SCPI, immobilier en SAS | Libre |
| Let’s Go FIRE | Accumulation en accès libre, décumulation détaillée sur abonnement | Oui, euros constants ou courants | Affichée dans la version payante, règles non détaillées | Libre après un parcours de trois étapes, sans coordonnées |
| Finary | Accumulation, revenu passif à l’horizon choisi | Oui, paramétrable | Paramétrable, distincte bourse / autres actifs | Libre |
| Sapians | Décumulation seule | Oui, 2 % par an | Flat tax 31,4 % sur la quote-part de plus-value | Libre |
| Auguste Patrimoine | Accumulation | Oui, paramétrable | Non, aucun champ | Libre |
| Invesse | Accumulation | Oui, mentionnée | Non, à inclure soi-même dans les dépenses | Libre |
| Simulateur Finance | Accumulation | Annoncée, mais aucun champ ni terme dans la formule publiée | Non | Libre |
| Conseil Investissement | Accumulation | Non | Non | Libre |
| S’investir | Accumulation | Non, l’outil indique « inflation non incluse » | Non | Version simplifiée libre, version complète sur compte |
France FIRE, le plus complet
C'est l'outil le plus abouti du panel français, et il est gratuit, sans compte, avec des calculs effectués dans le navigateur, si bien que vos données ne partent pas. Il couvre les deux phases avec un tableau annuel qui distingue versements, retraits, intérêts, impôt et taux de retrait effectif.
Sa modélisation fiscale est la même que la nôtre : flat tax appliquée à la seule quote-part de plus-value de chaque retrait. Il y ajoute ce que nous ne traitons pas : les pensions de retraite, déduites du besoin à partir de leur âge de départ, les événements de vie (héritage, études des enfants, changement de rythme d'épargne), un mode couple, et une simulation de Monte-Carlo à 500 trajectoires assortie d'une probabilité de succès.
Sa seule limite assumée : il ne distingue pas le PEA de l'assurance-vie, ce que la page reconnaît elle-même. Si vous cherchez l'outil le plus complet et que vous acceptez d'en apprendre le maniement, c'est celui-là.
Simulateur FIRE, le plus fin sur la fiscalité
Son parti pris le distingue : plutôt qu'un taux unique, il répartit votre portefeuille entre PEA, compte-titres, SCPI, immobilier en société et autres, applique à chacun son taux effectif, puis en tire un taux moyen pondéré. Pour un patrimoine réparti sur plusieurs enveloppes, c'est nettement plus juste qu'un taux global.
Il intègre aussi les revenus passifs (dividendes, loyers nets de charges, SCPI, activité partielle), qui viennent réduire le capital nécessaire, et projette la décumulation jusqu'à 87 ans avec le capital restant. Une simulation de Monte-Carlo est disponible.
Deux réserves : l'assurance-vie n'apparaît pas comme enveloppe distincte, et aucune page de méthodologie n'expose les règles de calcul retenues. On lui fait confiance sur parole.
Let's Go FIRE, le modèle freemium
L'accès ne demande pas vos coordonnées, contrairement à ce que laisse craindre le bouton d'entrée : un parcours de trois étapes mène à une simulation fonctionnelle, à partir d'un profil de démonstration que vous ajustez ensuite. Comptez une minute. L'acceptation des conditions est requise, l'inscription à la lettre d'information reste facultative.
En version libre, trois curseurs, capital de départ, épargne mensuelle, budget une fois libre, et un résultat immédiat : l'âge d'indépendance, l'objectif de capital, le détail entre versements et intérêts. L'inflation est gérée, avec bascule entre euros constants et courants, et un vérificateur compare vos hypothèses aux moyennes historiques, ce qui est rare et bienvenu. Une page de méthodologie publique est accessible depuis le pied de page, tous les outils n'en proposent pas.
Deux réserves. L'interface est en français mais le profil de démonstration raisonne en dollars, ce qui demande un réglage avant toute lecture sérieuse. Surtout, ce qui compte pour qui approche de la décumulation relève de l'abonnement : le tableau année par année avec retrait brut, impôt et net, la simulation de Monte-Carlo et le traitement du risque de séquence. La version gratuite répond à « quand », la version payante à « et ensuite ».
Finary, le plus abouti sur l'accumulation
Connu comme agrégateur de patrimoine, Finary propose un simulateur consultable librement, sans compte. Il est le seul outil d'accumulation pure à modéliser à la fois l'inflation et la fiscalité, avec une granularité rare : vous réglez séparément le rendement et le taux d'imposition de la poche actions et des autres actifs.
Les résultats distinguent valeur future brute, plus-value, valeur nette après impôts et revenu mensuel. Les avertissements sont sérieux : la page précise que l'illustration ne constitue pas une prévision et rappelle le risque de perte en capital. Sa limite est son périmètre : le calcul s'arrête à la fin de la période d'épargne.
Auguste Patrimoine, Invesse, Simulateur Finance, Conseil Investissement
Auguste Patrimoine est le plus rigoureux des outils simples : cinq champs, l'inflation en paramètre à part entière, et des avertissements honnêtes : le site précise que les rendements affichés sont bruts de frais. Aucune fiscalité, en revanche.
Invesse a le meilleur travail pédagogique du panel : chaque curseur est accompagné d'un repère chiffré : le taux d'épargne moyen des Français avoisine 17 %, celui de la communauté FIRE 40 à 70 %. On sait si l'on se situe dans une hypothèse raisonnable. Le champ « dépenses » demande d'y inclure les impôts, ce qui contourne élégamment l'absence de modélisation fiscale.
Simulateur Finance est le plus détaillé des outils d'accumulation simples, et cite explicitement la Trinity Study. Un point mérite attention : la page affirme intégrer l'inflation, alors qu'aucun champ ne le permet et que la formule publiée n'en comporte pas de terme. L'affirmation n'est pas vérifiable depuis la page.
Conseil Investissement est le plus rapide : quatre curseurs, une réponse. C'est aussi le plus sommaire : ni inflation, ni fiscalité. Un rendement « net visé » est censé absorber les deux, ce qui reporte sur vous l'arbitrage le plus délicat.
S'investir, deux versions très inégales
L'écosystème est le plus fourni du marché français : huit simulateurs, dix comparateurs, sauvegarde et partage des calculs, près de trente mille inscrits. Mais il faut distinguer deux niveaux d'accès, ce que le site ne met pas en avant.
Une version simplifiée est librement consultable, intégrée à la page éditoriale, sans aucune inscription. Elle se limite à quatre champs : âge, placement initial, investissements mensuels et taux d'évolution de ces versements. Les hypothèses sont imposées et affichées, ce qui est honnête : 80 % d'actifs offensifs à 10 %, 10 % de défensifs à 5 %, 10 % de livret à 2 %, pour une rente cible de 2 000 € par mois. Et surtout, cette mention : « inflation non incluse ». L'outil le dit lui-même, aucune fiscalité n'est davantage modélisée.
Le catalogue complet de S'investir, lui, est derrière une création de compte assortie d'une acceptation de communications commerciales. Nous n'avons volontairement pas franchi cette étape pour rester dans la comparaison de ce qui est totalement gratuit (quand on collecte vos données personnelles, ça ne l'est déjà plus tout à fait), et n'intégrons pas la version inscrite au comparateur.
En clair : ce qui est accessible librement donne un ordre de grandeur sur l'accumulation, à condition de garder en tête qu'un résultat hors inflation surestime votre situation. Pour un horizon de vingt ans, l'écart n'est pas anecdotique.
Le simulateur d'autonomie financière de Sapians
Autant le dire franchement : il n'est pas le plus complet, et ce comparatif le montre. Il ne traite pas les pensions, ni les événements de vie, ni les enveloppes séparément, et il applique un rendement constant là où trois concurrents proposent du Monte-Carlo. Son curseur de patrimoine démarre à 100 000 €.
Ce qu'il fait, et qui explique ces choix : deux curseurs, votre patrimoine et votre train de vie, puis un résultat immédiat, le nombre d'années pendant lesquelles ce capital finance ce train de vie, inflation et fiscalité comprises. Il est conçu pour la conversation qui précède l'analyse, pas pour la remplacer : obtenir un ordre de grandeur en trente secondes, voir ce que trois ans d'attente ou cinq mille euros de train de vie en moins changent, puis décider s'il y a matière à creuser.
Si vous cherchez à optimiser très finement votre plan et avez du temps devant vous, les outils cités plus haut vous conviendront davantage, mais si vous voulez savoir en une minute où vous en êtes, notre simulateur sera plus adapté.
Alors, lequel choisir ?
Plutôt qu'un classement, voici le chemin de décision que nous suivrions.
- Vous construisez votre patrimoine et visez l'indépendance à terme : Finary pour la finesse du paramétrage, Auguste Patrimoine pour la rigueur des hypothèses, Invesse pour comprendre ce que vous réglez.
- Vous approchez du seuil et voulez un plan sérieux : France FIRE, sans hésitation. C'est le plus complet, il est gratuit, et il traite la décumulation année par année.
- Votre patrimoine est réparti sur plusieurs enveloppes : Simulateur FIRE, pour sa fiscalité différenciée par support.
- Vous possédez déjà du capital (ou êtes sur le point d'en recevoir : cash out à venir, évènement de liquidité), et voulez un ordre de grandeur immédiat de ce qu'il vous permettrait de financer : commencez par notre simulateur, puis l'un des précédents si vous souhaitez affiner.
- Vous êtes à l'aise en anglais et voulez tester votre plan sur des données réelles : cFIREsim teste votre scénario sur toutes les séquences de marché depuis 1871 et vous donne un taux de réussite. Aucun outil français ne va aussi loin, mais il ne modélise pas la fiscalité française.
Un dernier conseil, valable quel que soit l'outil : le nombre obtenu importe moins que sa sensibilité à vos décisions. Un point de rendement en plus, trois ans d'attente, cinq mille euros de train de vie en moins. C'est en faisant varier les curseurs qu'on apprend quelque chose, pas en lisant le premier résultat.
L'indépendance financière ne se résume pas à un chiffre
La liquidité compte autant que le montant
Un patrimoine de deux millions d'euros composé à 80 % d'immobilier locatif et de parts de société ne finance pas un train de vie comme un portefeuille équivalent en titres cotés. Les simulateurs raisonnent sur un capital homogène et mobilisable ; la réalité l'est rarement. La question n'est pas seulement « combien ai-je ? », mais « combien puis-je mobiliser sans tout déstructurer, et en combien de temps ? ».
Le cas du dirigeant qui vient de céder
C'est la situation où l'écart entre le simulateur et la réalité est le plus grand. Le produit de cession arrive d'un coup, souvent après un apport en holding, parfois avec une partie sous séquestre ou en complément de prix. La fiscalité de l'opération a déjà prélevé sa part, le réinvestissement peut être contraint par un engagement de remploi, et le train de vie change rarement du jour au lendemain.
Si un simulateur donne ici un point de départ utile, la structuration du capital et sa résilience pèsera davantage que le rendement affiché. Un accompagnement sur mesure et tenant compte de vos projets est souvent nécessaire. Nous vous invitons à prendre rendez-vous avec nos family-officers pour affiner vos estimations. Vous pouvez également consulter cet article qui détaille ce que vivre de son capital suppose après une cession.
En résumé
Le meilleur simulateur d'indépendance financière est celui qui répond à votre question. Avant de comparer des fonctionnalités, déterminez si vous cherchez à atteindre un capital ou à le faire durer : c'est ce tri qui élimine la moitié des outils.
- France FIRE est le plus complet des outils français : deux phases, fiscalité sur la plus-value, pensions, événements de vie, Monte-Carlo. Gratuit et sans compte.
- Simulateur FIRE est le plus fin sur la fiscalité, avec un taux propre à chaque enveloppe.
- Quatre outils sur dix ignorent la fiscalité et surestiment donc la durée de vie du capital.
- La règle des 4 % reste un repère américain de 1998, hors fiscalité française et calibré sur trente ans.
Chez Sapians, nous chiffrons la durée de vie de votre patrimoine en tenant compte de l'inflation et de la fiscalité réellement supportée, puis nous construisons la structuration qui l'allonge, en fonction de votre besoin de revenus et de la liquidité effective de vos actifs. C'est le travail qui commence là où le simulateur s'arrête.
Questions fréquentes
Quel est le meilleur simulateur d'indépendance financière ?
Parmi les outils français testés en octobre 2026, France FIRE est le plus complet : il couvre l'accumulation et la décumulation, modélise la fiscalité sur la part de plus-value, intègre les pensions et propose une simulation de Monte-Carlo, le tout gratuitement et sans compte. Simulateur FIRE le devance sur un point, la fiscalité différenciée par enveloppe. Le meilleur reste toutefois celui qui répond à votre question : un outil d'accumulation est inutile à qui détient déjà le capital.
Quel capital faut-il pour être indépendant financièrement ?
La règle des 4 % donne un repère : vingt-cinq fois vos dépenses annuelles, soit 1,5 M€ pour 60 000 € de dépenses. En France, ce repère est optimiste, car il ne tient compte ni de la fiscalité des retraits, ni d'un horizon supérieur à trente ans. Un simulateur intégrant ces deux paramètres donne une estimation plus proche de la réalité. Voir aussi les étapes vers l'indépendance financière.
La règle des 4 % est-elle fiable en France ?
Elle donne un ordre de grandeur, pas une garantie. Elle repose sur des données de marché américaines entre 1926 et 1995, sur un horizon de trente ans, et sans fiscalité. Pour un départ anticipé et avec l'imposition française des plus-values, un taux de retrait plus prudent est préférable. Les erreurs les plus fréquentes sur ce chemin sont d'ailleurs moins financières que comportementales.
Un simulateur tient-il compte de l'impôt sur les retraits ?
Rarement. Quatre des dix outils testés ne modélisent aucune fiscalité. C'est pourtant déterminant : l'imposition porte sur la part de plus-value contenue dans chaque retrait, et cette part augmente à mesure que le capital s'apprécie. Un simulateur qui l'ignore surestime la durée de vie du patrimoine.
Faut-il créer un compte pour utiliser un simulateur d'indépendance financière ?
Pas nécessairement : sur les dix outils examinés en octobre 2026, la grande majorité affiche un résultat sans inscription. Un seul réserve son catalogue complet à une inscription assortie d'un consentement commercial, tout en laissant une version simplifiée accessible, et un autre réserve ses fonctions avancées à un abonnement.
Quelle différence entre indépendance financière et retraite anticipée ?
L'indépendance financière est atteinte lorsque vos revenus du capital couvrent vos dépenses : elle n'oblige pas à cesser de travailler. La retraite anticipée est une décision qui en découle. Le mouvement FIRE associe les deux, mais rien n'impose de s'arrêter une fois le seuil franchi.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.