
LTCM, Madoff, des performances spectaculaires et des faillites retentissantes : peu de placements traînent autant d'idées reçues que les hedge funds. Le terme recouvre pourtant des stratégies très différentes, avec un point commun : pouvoir parier à la hausse comme à la baisse des marchés. Leur accès reste étroit. Selon Nour Bendimered, environ 75 % de l'univers des hedge funds est domicilié offshore, et le ticket d'entrée tourne souvent autour de 5 millions par fonds.
Pour faire la part entre le mythe et la réalité, Aurore Perrin reçoit Nour Bendimered, Chief Investment Officer chez iVesta, family office actionnaire de Sapians. Il explique ce qu'est réellement un hedge fund, ce qui le distingue d'un fonds traditionnel, pourquoi le levier fait à la fois sa force et sa fragilité, et comment ces fonds peuvent trouver leur place dans un patrimoine.
Cet épisode existe aussi en version podcast sur toutes les plateformes d'écoute !


Pourquoi ce sujet maintenant ? Pendant la décennie de taux bas, le crédit facile a épargné les entreprises mal gérées et réduit les écarts de performance entre bonnes et mauvaises sociétés, ce que les gérants appellent la dispersion. Depuis la remontée des taux, ces écarts sont revenus, et avec eux un terrain plus favorable aux hedge funds : selon Nour Bendimered, 2025 a été une très bonne année pour ces stratégies.
« Focus Marchés » est la série signée Sapians pour aider les investisseurs à décrypter les produits financiers et comprendre les grands mouvements de marchés. L'épisode précédent était consacré au marché du Bitcoin en 2026.
Au programme :
-
Qu'est-ce qu'un hedge fund, et contre quoi protège-t-il vraiment ?
-
En quoi un hedge fund diffère-t-il d'un fonds traditionnel ?
-
Pourquoi le levier est-il une arme à double tranchant ?
-
Long only, long short, global macro, multistratégie : quelles sont les grandes familles ?
-
Pourquoi la comparaison avec le S&P 500 est-elle souvent trompeuse ?
-
Comment un investisseur privé peut-il y accéder, et pour quel profil ?
En résumé :
Une classe d'actifs très hétérogène.
Un hedge fund peut acheter des titres, mais aussi les vendre à découvert, c'est-à-dire vendre des titres empruntés pour les racheter plus tard, en pariant sur leur baisse. Derrière ce nom cohabitent des stratégies opposées : certaines visent à amortir les chocs de marché, d'autres prennent des paris concentrés. Les juger en bloc n'a donc pas de sens.
Le levier, moteur de performance et de risque.
Le levier consiste à investir plus que le capital confié, en empruntant ou en cumulant achats et ventes à découvert. Il multiplie les gains comme les pertes. LTCM, géré par des prix Nobel avec un levier d'environ 25 fois selon Nour Bendimered, s'est effondré en 1998 après le défaut russe. Madoff, lui, n'était pas un hedge fund : c'était une fraude de type Ponzi.
Un accès étroit, une logique de diversification.
Guichets fermés, tickets élevés, fonds offshore : l'accès direct est surtout réservé aux institutionnels. iVesta et Sapians passent par des fonds de hedge funds. Les hedge funds sélectionnés représentent environ 15 % de la poche cotée liquide des allocations, comme actif de décorrélation. Leur liquidité est mensuelle à trimestrielle et le capital n'est pas garanti.
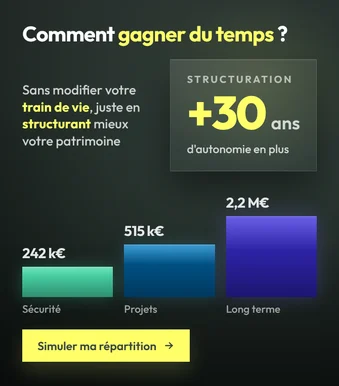
Vous vous demandez quelle place donner à la décorrélation dans votre patrimoine ? Testez notre simulateur de structuration patrimoniale ou faites le point avec un family officer Sapians.
Questions fréquentes
Qu'est-ce qu'un hedge fund ?
C'est un fonds qui peut parier à la hausse comme à la baisse sur les marchés, recourir au levier et accepter une liquidité réduite. Le mot « hedge » signifie couverture : l'objectif historique est de générer une performance régulière, la moins dépendante possible de la direction des marchés. Mais toutes les stratégies ne sont pas des stratégies de couverture.
Quelles sont les principales stratégies de hedge funds ?
Le long only achète uniquement des titres, de façon diversifiée, quantitative ou très concentrée selon les fonds. Le long short combine achats et ventes à découvert, par exemple acheter des fabricants de puces et vendre des éditeurs de logiciels. Le global macro parie sur de grandes tendances économiques (taux, obligations souveraines, matières premières). Les fonds multistratégies, ou « pod shops », agrègent jusqu'à plusieurs centaines de petites équipes de gestion pour être le moins exposés possible au marché. Les CTA (Commodity Trading Advisors, des gérants de contrats à terme) suivent les tendances de marché avec des modèles quantitatifs.
Pourquoi les hedge funds font-ils parfois moins bien que le S&P 500 ?
Parce que beaucoup ne cherchent pas à battre le marché. Un fonds multistratégie dont la volatilité tourne autour de 3 à 4 %, contre 15 à 20 % pour les actions, vise à amortir les chocs, pas à surperformer. Nour Bendimered distingue le bêta, la part de performance qui suit le marché, et l'alpha, celle qui revient au talent du gérant une fois les effets de marché retirés.
Un particulier peut-il investir dans un hedge fund en France ?
C'est possible mais difficile : beaucoup de fonds sont offshore, fermés aux nouveaux investisseurs ou exigent des tickets de plusieurs millions. Les frais sont élevés, souvent 2 % de frais de gestion et 20 % de la performance. Les fonds de hedge funds ouvrent l'accès à plusieurs gérants sélectionnés. Pour Nour Bendimered, la question dépend moins du montant investi que du profil de risque.
Attention : Les performances passées ne préjugent pas des performances futures et investir comporte des risques de perte partielle ou totale en capital. Ce podcast est informatif et ne constitue pas un conseil en investissement. Toute décision doit être adaptée à votre situation. Si vous souhaitez bénéficier de conseils personnalisés, veuillez créer votre compte ou prendre rendez-vous avec un conseiller Sapians.
SAPIANS - RCS n°919 330 969 - ORIAS n°23003561 en qualité de CIF et COA. Activité de démarchage bancaire et financier.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.