Apporter ses titres à une holding avant de céder l'entreprise permet de reporter l'imposition de la plus-value : c'est le principe du 150-0 B ter. Mais ce report est conditionné à un réinvestissement de 70 % du produit de cession, sous trois ans, dans des actifs éligibles.
Entre le formalisme du réinvestissement, les délais à respecter et le choix des supports, ce dispositif, mal structuré, peut vite se retourner contre vous.
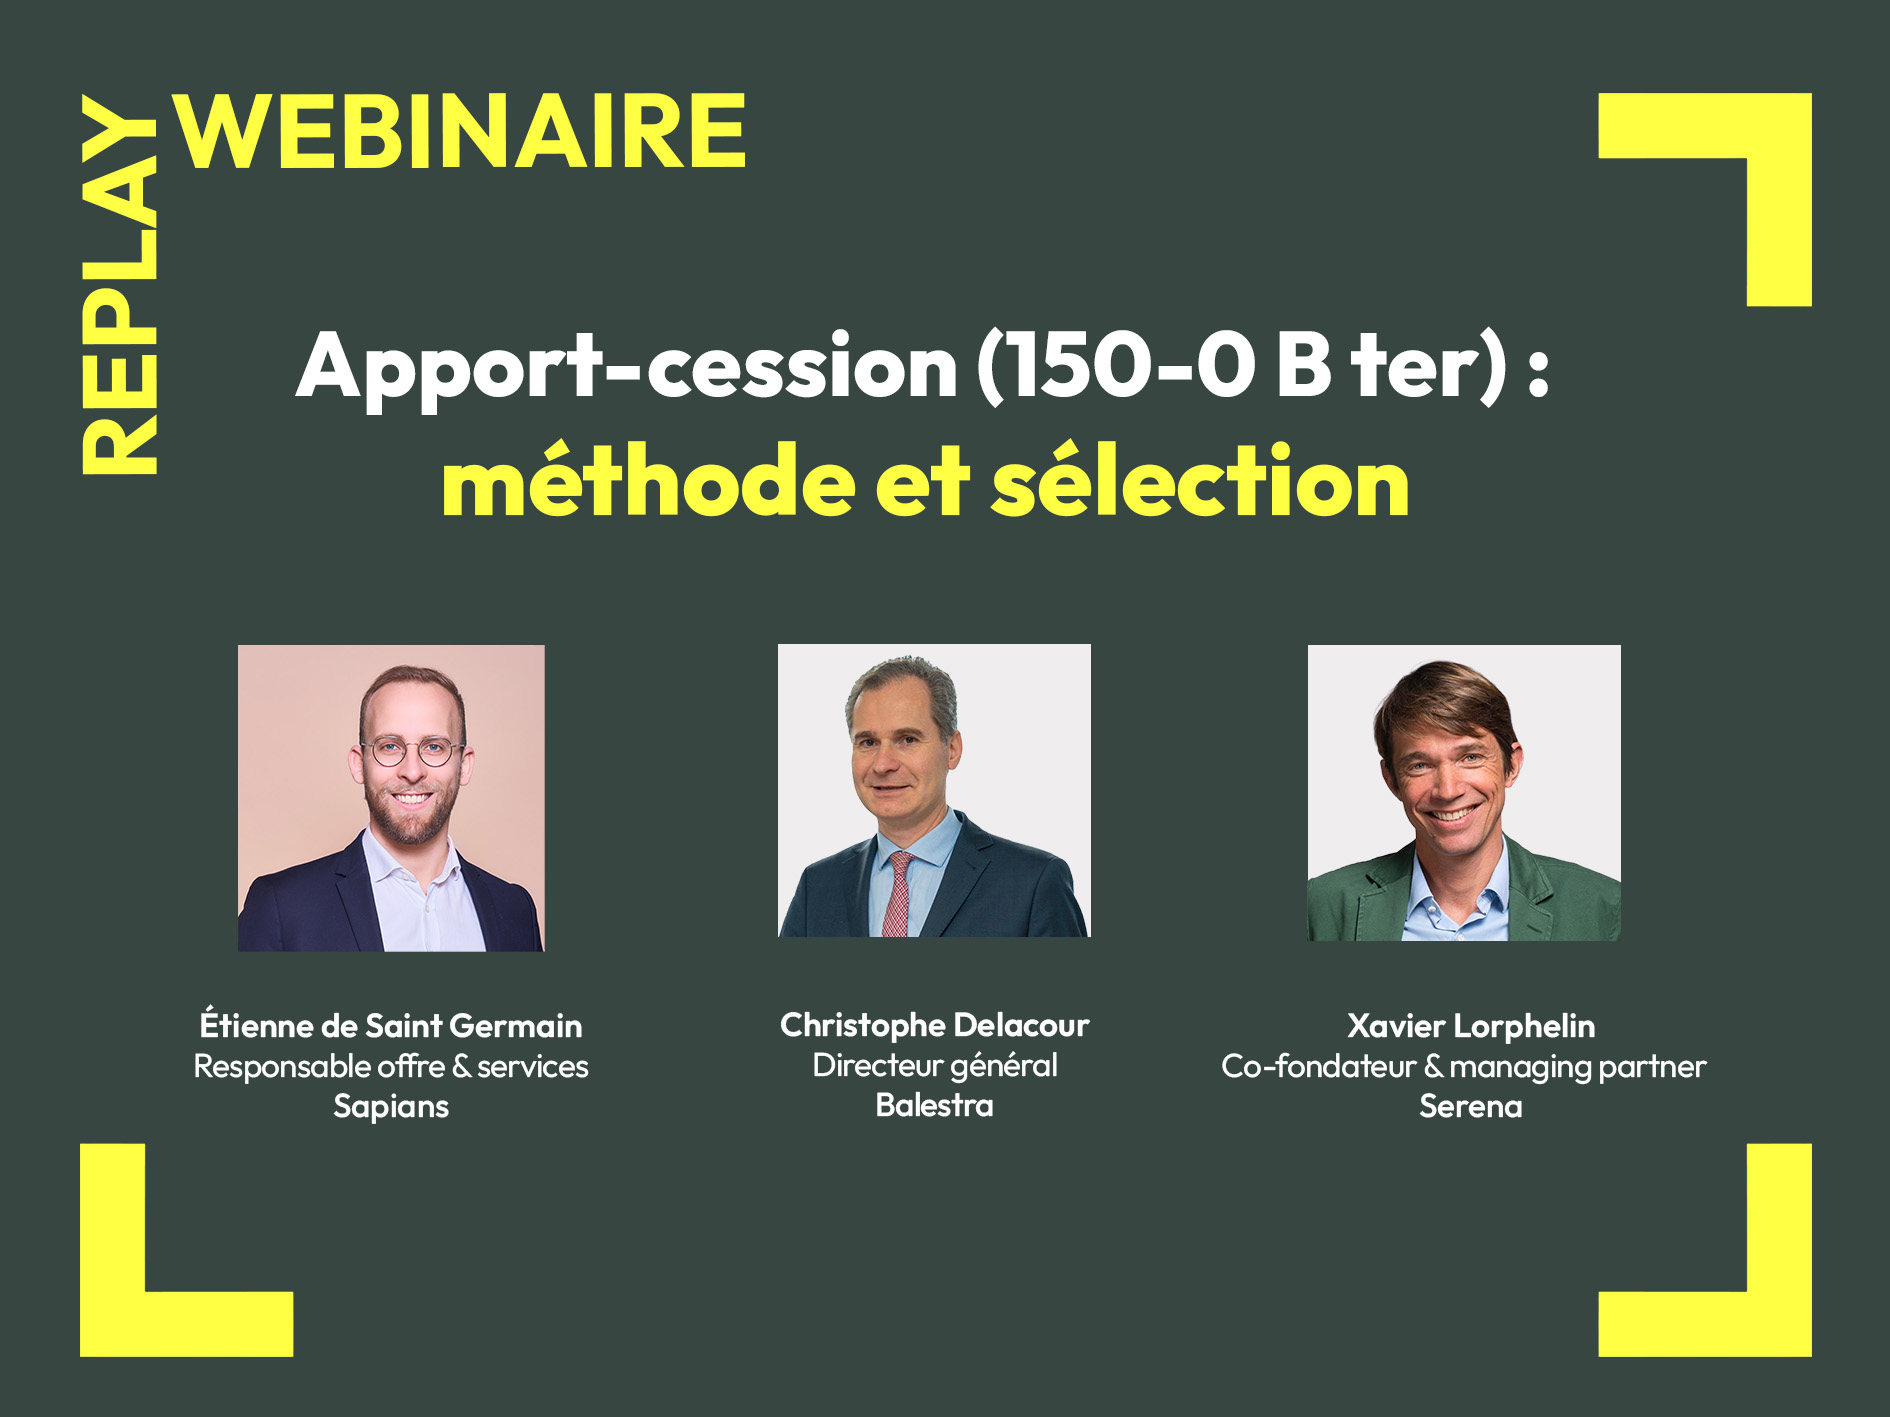
C'était tout l'enjeu de notre webinaire du 14 septembre 2026, à 18h, animé par Etienne de Saint Germain (responsable de l'offre et des services, Sapians).
Vous avez manqué l'événement ? Le replay est disponible dans votre espace Sapians (rubrique "Fonds", sur la page dédiée à l'apport-cession). Pour y accéder, connectez-vous ici ou créez votre compte en quelques minutes.

Durant ce webinaire, nous avons abordé :
- La méthode Sapians pour préparer l'apport-cession en amont de la cession (structuration de la holding, calibrage du réinvestissement...) afin que le dispositif serve votre stratégie patrimoniale, et non l'inverse.
- Un rappel du cadre légal et des pièges qui font perdre le bénéfice du report.
- Les critères de sélection de Sapians.
- Les stratégies de deux fonds éligibles présentés en direct par leurs gérants :
- Serena, avec Xavier Lorphelin (co-fondateur) : le capital-risque, investi dans les startups françaises et européennes de l'IA appliquée et de la transition énergétique, là où se construit la croissance de demain.
- Balestra, avec Christophe Delacour (DG) : le private equity immobilier, sur une stratégie hôtelière économique, un actif tangible et générateur de revenus.
En résumé
Le 150-0 B ter reporte l'imposition de la plus-value de cession, à condition de réinvestir. Ce webinaire du 14 septembre 2026 détaille le cadre, les pièges, et deux fonds éligibles présentés par leurs gérants.
- Le report suppose d'apporter les titres à une holding contrôlée avant la cession : après, il est trop tard.
- Pour les cessions intervenues à compter du 21 février 2026 : 70 % du produit à réinvestir dans un délai de 3 ans, et conservation des actifs de remploi pendant 5 ans.
- Tous les réinvestissements ne sont pas éligibles : la location nue ou meublée, la promotion immobilière et le marchand de biens sont exclus.
- Deux fonds présentés : Serena, capital-risque sur l'IA appliquée et la transition énergétique ; Balestra, private equity immobilier sur l'hôtellerie économique.
- Accès réservé aux investisseurs professionnels et avertis, KYC complété.
Chez Sapians, l'apport-cession se prépare en amont de la signature : c'est le calendrier, plus que le choix des fonds, qui fait perdre le bénéfice du report.
Questions fréquentes
Quand faut-il constituer la holding ?
Avant la cession, impérativement. L'apport des titres doit être réalisé alors que l'opération de vente n'est pas encore engagée de façon irrévocable — un apport trop tardif expose à la requalification en abus de droit.
Que se passe-t-il si je ne réinvestis pas à temps ?
Le report tombe et la plus-value devient immédiatement imposable, avec les intérêts de retard. Le délai de trois ans court à compter de la cession, pas de la décision d'investir : il faut tenir compte du temps de souscription et d'appel des fonds.
Quels réinvestissements sont éligibles ?
Le financement d'une activité opérationnelle, l'acquisition du contrôle d'une société, ou la souscription de parts de fonds respectant leurs quotas. Sont exclus la location nue et meublée, la promotion immobilière, le marchand de biens, les agences immobilières et les syndics. L'hôtellerie et la para-hôtellerie avec exploitation réelle restent éligibles.
Le report prend-il fin un jour ?
Il s'éteint définitivement au décès de l'apporteur, ou par donation des titres une fois le délai de conservation par le donataire écoulé. Il tombe en revanche en cas de cession des titres de la holding, de revente anticipée des actifs de remploi ou de transfert du domicile fiscal hors de France — ce dernier cas n'étant pas une purge.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.