
 Quels sont les besoins auxquels répond Sapians ?" loading="lazy" />
Sapians se charge de traduire vos objectifs de vie en objectifs patrimoniaux et de déterminer, en fonction de votre profil, la stratégie d’investissement à mettre en œuvre pour les atteindre.
Exemples d’objectifs de vie :
- Financer les études de mes enfants
- Anticiper l’acquisition de parts sociales ou d’un bien immobilier
- Préparer ma retraite
- Maintenir mon pouvoir d’achat en compensant l’effet de l’inflation
- Préparer un voyage
- Viser une indépendance financière partielle ou totale
- Transmettre mon patrimoine
Exemples d’objectifs patrimoniaux :
- Constituer et valoriser son patrimoine
- Générer des revenus complémentaires
- Investir dans le non coté dont le private equity
- Investir plus de 100 000 euros dans des fonds professionnels
- Investir de manière responsable (ESG)
- Placer ma trésorerie
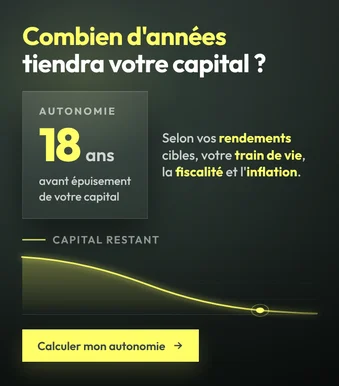
Votre objectif est de vivre de votre patrimoine ? Calculez combien d'années il peut financer votre train de vie avec notre simulateur d'autonomie financière :
En résumé
Le point de départ n'est pas un produit, c'est un objectif de vie. Sapians le traduit en objectif patrimonial, puis en stratégie d'investissement adaptée à votre profil.
- Objectifs de vie : études des enfants, acquisition immobilière ou de parts sociales, retraite, protection du pouvoir d'achat, indépendance financière, transmission.
- Objectifs patrimoniaux correspondants : constituer un capital, générer des revenus, investir en non coté, placer une trésorerie, investir de façon responsable.
- Un même objectif de vie peut appeler des solutions très différentes selon l'horizon et la tolérance au risque.
- L'accès aux fonds professionnels suppose un ticket d'au moins 100 000 € et le statut d'investisseur averti.
Chez Sapians, la stratégie précède le support : c'est l'objectif qui commande l'allocation, jamais l'inverse.
Questions fréquentes
Quelle différence entre objectif de vie et objectif patrimonial ?
L'objectif de vie est ce que vous voulez rendre possible — financer des études, arrêter de travailler plus tôt. L'objectif patrimonial en est la traduction financière : quel capital, à quelle échéance, avec quel niveau de risque acceptable.
Faut-il un patrimoine important pour être accompagné ?
La méthode s'applique quel que soit le montant, mais certaines solutions ont leurs propres conditions d'accès : les fonds professionnels supposent un ticket d'entrée de 100 000 € dans le cas général.
Peut-on poursuivre plusieurs objectifs en même temps ?
Oui, et c'est le cas le plus fréquent. Ils se traitent par poches distinctes, avec des horizons et des niveaux de risque différents : la trésorerie de court terme n'a rien à voir avec l'épargne destinée à la retraite.
Que se passe-t-il si mes objectifs changent ?
La stratégie se révise. Une naissance, une cession d'entreprise, un départ à l'étranger ou un changement de situation familiale modifient l'équation patrimoniale et justifient de reprendre l'allocation.